Principais destaques do dia: eventos chave do setor de energia
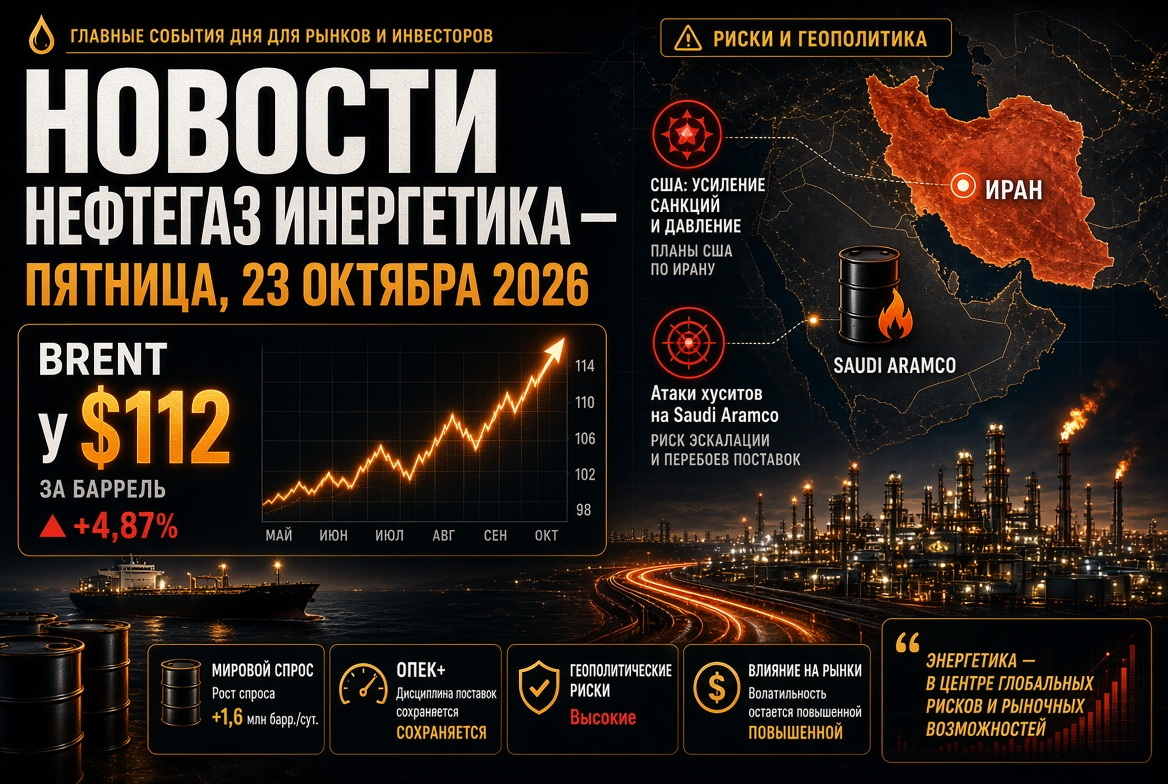
- Petróleo Brent ganhou cerca de 3% na quinta-feira, alcançando um pico intra-dia de $112,68 por barril; o WTI superou brevemente os $100.
- EUA e Israel, segundo a imprensa americana, prepararam um plano de operação "curta, mas intensa" contra o Irã após as eleições intermediárias em novembro.
- Houthi atacou instalações sauditas, incluindo o campo de Shaybah da Saudi Aramco; o Departamento de Estado dos EUA ordenou a saída de parte dos diplomatas da Arábia Saudita.
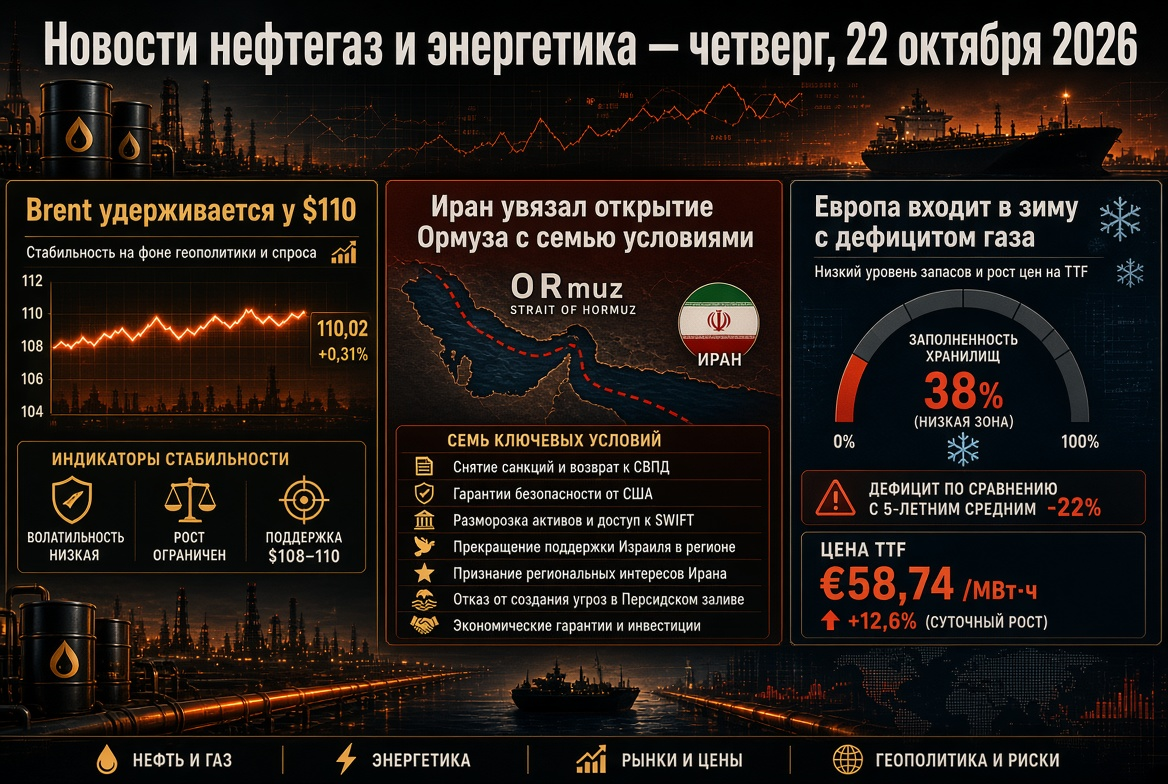
- Gás na Europa: TTF em torno de €87/MWh, com a capacidade de armazenamento subterrâneo em cerca de 75%, enquanto a norma sazonal é de cerca de 90%.
- Crisis do diesel: a margem de refino de diesel na Europa e nos EUA permanece acima de $100 por barril.
Mercado de petróleo: Brent nos máximos desde maio
O principal motor do mercado de petróleo é a expectativa de uma nova fase de confrontos em torno do Irã. Os traders avaliam a probabilidade de retomar os ataques após as eleições intermediárias nos EUA, agendadas para o início de novembro. Paralelamente, o mercado está reagindo aos ataques dos houthis do Iémen à infraestrutura da Arábia Saudita: na agressão de um drone ao campo de Shaybah, duas pessoas morreram e outra faleceu no aeroporto de Dammam.
Os dados fundamentais também sustentam os preços. Os estoques comerciais de petróleo nos EUA caíram 3,06 milhões de barris na última semana, contra uma previsão de queda de 0,8 milhão, embora os estoques no hub de Cushing tenham aumentado quase 1 milhão de barris. No último mês, o Brent aumentou mais de 8%, e em termos anuais, cerca de 70%.
Um sinal importante para os participantes profissionais do mercado é a discrepância entre os mercados de futuros e físicos. Nas últimas duas semanas, os contratos futuros de Brent aumentaram cerca de $10, enquanto os preços de lotes físicos de petróleo, pelo contrário, estão em queda. Isso indica que uma parte significativa do rali é de natureza especulativa e reflete a prima geopolítica, e não uma aguda escassez de matéria-prima.
Estreito de Ormuz: sete condições de Teerã
A situação no Estreito de Ormuz continua sendo um fator chave para o petróleo e o GNL mundial. A liderança iraniana condiciona a abertura total da rota ao cumprimento, por Washington, de sete condições estabelecidas no chamado Memorando de Islamabad. O chefe do Ministério das Relações Exteriores do Irã, Abbas Arakchi, afirmou que, se as exigências forem atendidas, o estreito pode ser aberto no sexto dia e, no sétimo, as negociações com os EUA podem ser retomadas.
Os fluxos físicos se recuperaram parcialmente:
- O trânsito de petróleo bruto através do estreito é estimado em cerca de 10,3 milhões de barris por dia — aproximadamente 76% dos níveis anteriores à guerra.
- A participação de produtos petrolíferos na corrente de carregamento caiu para 11%, em comparação com mais de 20% antes do conflito.
- Teerã e a Guarda Revolucionária Iraniana ameaçam expandir as restrições para o Bab-el-Mandeb e o Canal de Suez, o que cria riscos para a logística de petroleiros entre a Ásia e a Europa.
OPEP+: quotas no papel, produção abaixo das metas
A aliança OPEP+ manteve os níveis de produção alvo para novembro inalterados. A cota da Arábia Saudita é de 10,5 milhões de barris por dia, da Rússia — 9,9 milhões, do Iraque — 4,4 milhões. No entanto, a produção real de sete participantes-chave em agosto foi de cerca de 25 milhões de barris por dia — aproximadamente 5 milhões abaixo dos níveis de fevereiro, antes da guerra. Aumentos nas quotas em 2026 foram em grande parte simbólicos.
A próxima reunião da aliança está marcada para 1º de novembro. A auditoria das capacidades de produção, necessária para a distribuição das quotas de 2027, foi adiada devido à guerra, portanto, o mercado não espera mudanças significativas na política do petróleo antes do próximo ano. O vice-primeiro-ministro da Rússia, Alexander Novak, expressou confiança de que a OPEP+ desempenhará um papel central na superação da crise, destacando a estabilidade das exportações russas de petróleo.
Produtos petrolíferos e refinarias: déficit de diesel
O segmento mais apertado atualmente não é o petróleo bruto, mas os produtos petrolíferos. A margem de refino de diesel na Europa ultrapassou $100 por barril, comparado a uma norma histórica de cerca de $20, enquanto nos EUA, em setembro, foram registrados recordes acima de $117. As razões são de natureza estrutural:
- interrupção de parte da capacidade de refino nos países do Golfo Pérsico;
- ataques regulares de drones a refinarias russas;
- proibição de exportação de diesel para produtores russos até 31 de outubro;
- restrições à exportação de combustíveis de vários outros países, incluindo a China.
Para os investidores, isso significa a manutenção de alta rentabilidade para os refinadores independentes com capacidades operacionais, principalmente nos EUA. Os reguladores de energia americanos esperam que os spreads de diesel permaneçam acima das médias históricas até 2027.
Gás e GNL: Europa entra no inverno com escassez de estoques
O mercado europeu de gás continua sendo um dos principais riscos da temporada. Os futuros de TTF estão sendo negociados ao redor de €87/MWh — níveis não vistos desde o início de 2023. A capacidade de armazenamento subterrâneo na Europa está em aproximadamente 74–75%, cerca de 17 pontos percentuais abaixo da norma sazonal. A UE já relaxou a meta obrigatória de enchimento de 90% para 80%.
A questão chave é a escassez de GNL. Os ataques ao complexo de Ras Laffan no Catar danificaram duas linhas de processo com uma capacidade total de 12,8 milhões de toneladas por ano e a planta Pearl GTL, e a QatarEnergy excluiu a construção de gasodutos como alternativa à exportação marítima através do Ormuz. Europa e Ásia estão competindo por lotes à vista de gás natural liquefeito, e um inverno rigoroso pode provocar um novo salto nos preços.
Mercado de combustíveis da Rússia: restrições às exportações
Na Rússia, continua em vigor a proibição de exportação de gasolina até o final de 2026, e para o diesel, as restrições para os produtores se estendem até o final de outubro. No meio do mês, surgiram sinais de um relaxamento parcial do regime de exportação de produtos petrolíferos, condicionados ao atendimento total do mercado interno. As refinarias estão mudando para a produção de diesel de inverno, enquanto as autoridades controlam a formação de reservas durante o período de manutenções programadas. A decisão sobre a extensão ou o relaxamento das restrições de exportação a partir de 1º de novembro será um dos eventos chave para os participantes do mercado de combustíveis.
Eletroenergia, VIE e carvão
A crise energética acelera a transição para fontes renováveis. Segundo a AIE, em 2026, as fontes renováveis de energia (VIE) ultrapassarão o carvão pela primeira vez, tornando-se a maior fonte de geração de eletricidade do mundo. Espera-se que a produção baseada em VIE cresça mais de 8%, com a geração solar adicionando cerca de 600 TWh e superando a eólica. A demanda global por eletricidade em 2026 aumentará em 3,6%, na China — 5,5%, na Índia — 7%.
Entretanto, o gás caro sustenta a geração de carvão na Ásia e, em parte, na Europa: os sistemas de energia utilizam carvão como uma forma de seguridade contra a escassez de GNL. O mercado de carvão energético permanece em níveis elevados, e os exportadores de carvão mantêm posições fortes na região Ásia-Pacífico.
Previsão e o que observar na sexta-feira
Para encerrar a semana, as notícias sobre petróleo e energia serão determinadas, principalmente, pela geopolítica. Os participantes do mercado de energia devem prestar atenção aos seguintes fatores:
- Sinais de Washington e Teerã sobre o Irã e o Estreito de Ormuz antes das eleições nos EUA.
- Novos ataques dos houthis à infraestrutura petrolífera da Arábia Saudita e à navegação.
- A dinâmica do spread entre os futuros e os tipos físicos de petróleo como um indicador da sustentabilidade do rali.
- Decisões sobre a exportação de produtos petrolíferos russos após 31 de outubro.
- Previsões meteorológicas para a Europa e as taxas de retirada de gás dos armazéns subterrâneos.
O cenário básico prevê o Brent permanecendo na faixa de $105–115 por barril até o início de novembro. Os analistas concordam que não se deve esperar uma desescalada antes das eleições nos EUA, portanto, a prima geopolítica nos preços do petróleo, gás e diesel provavelmente permanecerá. Um retrocesso acentuado pode ocorrer apenas com progresso real nas negociações sobre Ormuz.