Principais destaques para a abertura das negociações em 22 de outubro
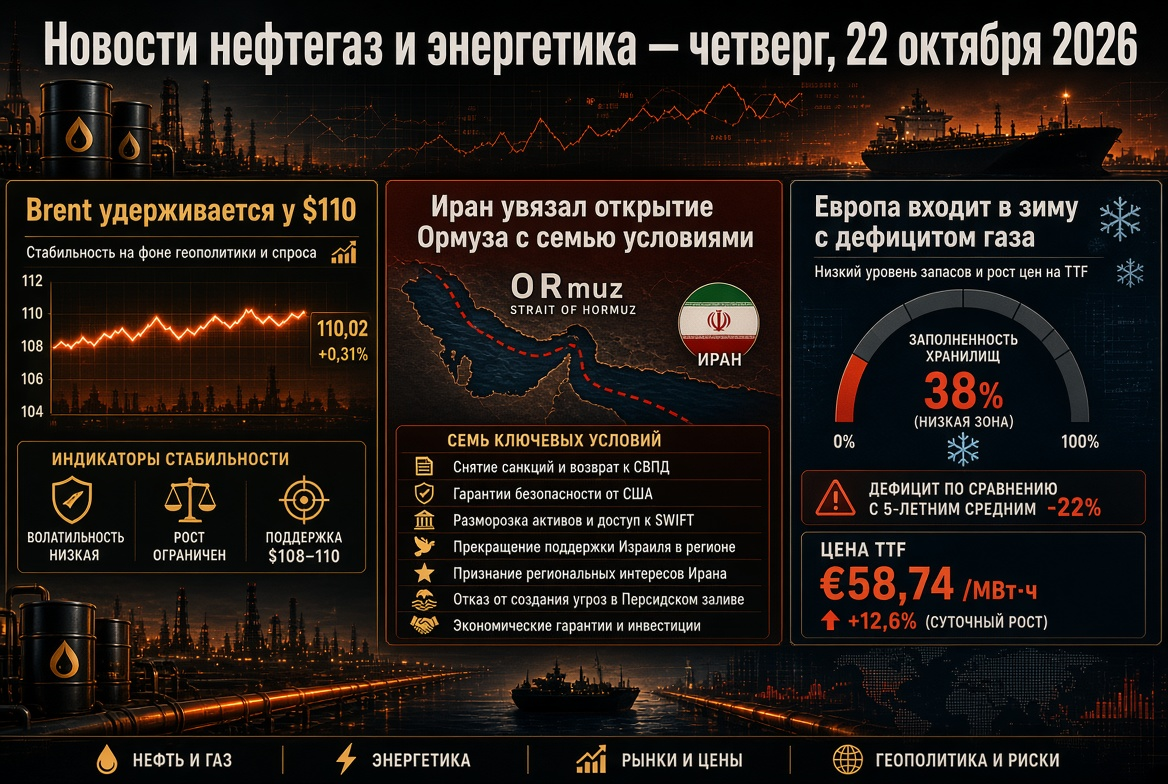
- Petróleo: Brent — cerca de $110/barr., WTI — cerca de $99/barr.; desde o início do ano, o petróleo teve um aumento de cerca de 75%.
- Geopolítica: Teerã declarou que o estreito de Ormuz permanecerá fechado até que Washington aceite as condições iranianas.
- Gás: TTF — cerca de €88/MWh, os estoques da UE estão preenchidos em aproximadamente 74-75%.
- Reservas: a reserva estratégica de petróleo dos EUA está no nível mais baixo desde 1982.
- Carvão: Newcastle — cerca de $150/ton., máximas em dois anos.
Mercado de petróleo: Brent próximo às máximas de cinco meses
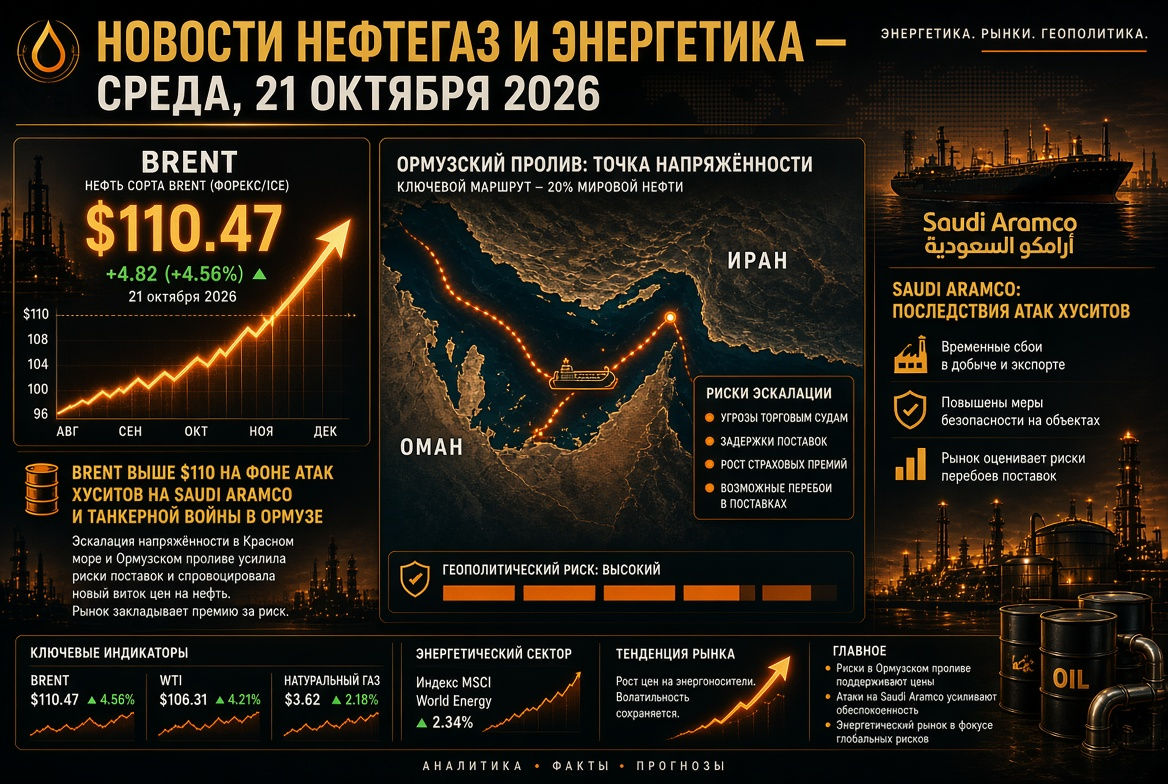
Os preços do petróleo vivenciaram um dos dias mais voláteis de outubro. Na terça-feira, o contrato dezembro para Brent oscilou em uma faixa de mais de $6: de $105,95 a $111,99 — o pico desde meados de maio. A queda foi provocada por rumores sobre um acordo iminente entre os EUA e o Irã, no entanto, já na quarta-feira, o petróleo voltou a ficar acima de $110 por barril.
Três fatores estão apoiando o mercado:
- Redução dos estoques nos EUA. Os dados do setor da API registraram uma queda nos estoques de petróleo, gasolina e destilados. Na semana anterior, a EIA informou sobre uma redução nos estoques comerciais de petróleo bruto em 8,6 milhões de barris — para 415,6 milhões, aproximadamente 3% abaixo da média de cinco anos.
- Déficit no mercado global. Segundo a EIA, os estoques globais de petróleo no terceiro trimestre diminuíram em média 1,9 milhões de barris/dia, e a redução continuará no quarto trimestre.
- Prêmio de risco. Ataques a navios no golfo de Omã mantêm os fretes e as tarifas de seguro em altos níveis.
Estreito de Ormuz e guerra de tanques: a diplomacia estagna
O crise no estreito de Ormuz, que começou em 28 de fevereiro, já dura mais de 230 dias. O ministro das Relações Exteriores do Irã, Abbas Araghchi, confirmou que os contatos indiretos com os EUA estão ocorrendo através do Paquistão e do Catar, no entanto, o estreito permanecerá fechado até que Washington aceite as condições do Irã. O Secretário de Estado dos EUA, Marco Rubio, descreveu que alcançar um acordo é uma tarefa extremamente difícil e enfatizou que o programa nuclear do Irã permanece uma questão central.
Analistas observam a expansão da geografia dos ataques: os ataques a tanques já ocorrem fora do estreito, chegando até o Golfo de Omã, o que ameaça o transbordo de petróleo entre os navios. Neste contexto, a exportação de petróleo dos países do Golfo Pérsico se recuperou parcialmente, enquanto as exportações de GNL permanecem praticamente paralisadas.
Arábia Saudita sob ataque dos houthis: riscos para a Saudi Aramco
Um segundo foco de tensão são os ataques dos houthis iemenitas à infraestrutura petrolífera saudita. Na noite de 14 de outubro, um ataque de míssil atingiu a sede da Saudi Aramco em Dhahran: três andares superiores da torre administrativa foram danificados, sem vítimas. Os houthis já haviam declarado ataques a instalações da Aramco em Riad e Yanbu. O grupo prometeu continuar os ataques às instalações petrolíferas do reino, o que mantém os riscos para o maior exportador de petróleo do mundo e as refinarias da região.
OPEP+: cotas em pausa, foco nos níveis base de 2027
Sete países chave da OPEP+ — Arábia Saudita, Rússia, Iraque, Kuwait, Cazaquistão, Argélia e Omã — mantiveram os níveis de produção alvo para novembro inalterados. As principais cotas são:
- Arábia Saudita — cerca de 10,5 milhões de barris/dia;
- Rússia — cerca de 9,9 milhões de barris/dia;
- Iraque — cerca de 4,4 milhões de barris/dia.
A produção real do grupo em agosto foi de cerca de 25 milhões de barris/dia — aproximadamente 5 milhões abaixo do nível pré-guerra. As decisões da aliança têm influência limitada sobre o mercado físico: o principal debate se desloca para a auditoria das capacidades e dos níveis base de produção para 2027. Após a saída dos Emirados Árabes Unidos da OPEP em maio, esse processo ganha importância adicional. O próximo encontro está agendado para 1º de novembro.
Reservas estratégicas: SPR dos EUA no mínimo desde 1982
As reservas estratégicas de petróleo dos EUA caíram para 283 milhões de barris — o mínimo desde outubro de 1982 e cerca de 40% da capacidade projetada. O Departamento de Energia dos EUA ofereceu ao mercado mais 17 milhões de barris no âmbito das intervenções coordenadas da AIE. Lembrando que, em março, 32 países da agência concordaram com um lançamento recorde de 400 milhões de barris, e no início de outubro, os países do G7 concordaram com mais 100 milhões de barris de petróleo e diesel.
Para o mercado, isso significa que o “colchão de segurança” está se esgotando: o subsequente reabastecimento das reservas será um fator de demanda e sustentará os preços do petróleo em 2027.
Gás e GNL: TTF em máximas de quatro anos
O mercado europeu de gás continua sendo o principal ponto de vulnerabilidade do balanço energético. O preço no hub TTF subiu para €88,41/MWh — o máximo em quase quatro anos, com um aumento superior a 200% desde o início do ano. Os principais motores são:
- preenchimento dos armazenamentos subterrâneos da UE — aproximadamente 74-75% contra uma norma sazonal de 86-89%;
- exportação do GNL do Catar em outubro pode ser reduzida para 0,6 milhões de toneladas, o estado de força maior da QatarEnergy foi prorrogado até o final de novembro;
- parada não planejada da planta de processamento de gás Kårstø na Noruega.
A ING elevou a previsão do preço médio do gás para o inverno para €73/MWh. A previsão mediana dos bancos para o quarto trimestre é de cerca de €71/MWh, que está abaixo das cotações de mercado e indica que o prêmio de risco permanece.
Carvão, eletricidade e energias renováveis
O choque do gás trouxe de volta a demanda por carvão. O benchmark australiano Newcastle está sendo negociado em torno de $150 por tonelada — 45% acima do nível do ano passado; em 6 de outubro, o preço atingiu $152,20, o máximo desde outubro de 2024.
Por outro lado, o setor elétrico da Europa demonstra resiliência graças às energias renováveis:
- o preço médio no mercado de “mercado à vista” na UE caiu 7% — de €103 para €91/MWh;
- fontes limpa forneceram cerca de 73% da geração de eletricidade na UE;
- o aumento da geração solar de janeiro a agosto foi um recorde de 36,4 TWh.
As energias renováveis de fato atenuaram a transmissão do choque de preço do gás para a eletricidade, o que mantém a atratividade de investimentos em projetos solares, eólicos e sistemas de armazenamento de energia.
Rússia: produtos petrolíferos, refinarias e restrições de exportação
O mercado russo de produtos petrolíferos continua sob rígido regulamento. A proibição de exportação de gasolina está em vigor até 31 de janeiro de 2027, e as restrições à exportação de diesel para produtores foram prorrogadas até o final de outubro, em meio a manutenções transferidas para o outono nas refinarias. Os dados sobre volume de refino e vendas de combustíveis na bolsa foram classificados como informação de acesso restrito.
Os altos preços do petróleo e a suavização da retórica de sanções de Washington levaram as ações russas a máximas desde meados de junho e sustentam o rublo. Os descontos para o petróleo russo para a China foram reduzidos. O foco está na reunião do Banco da Rússia no dia 23 de outubro.
O que os investidores devem acompanhar: calendário e cenários
- 22 de outubro: reação do mercado aos dados atualizados da EIA sobre estoques de petróleo e produtos petrolíferos, estatísticas semanais sobre estoques de gás nos EUA.
- 23 de outubro: decisão do Banco da Rússia sobre a taxa de juros.
- 1º de novembro: reunião da OPEP+ sobre a política de produção para dezembro.
- Início de novembro: eleições intermediárias nos EUA, após as quais pode haver uma correção na política de Washington em relação ao Irã.
O cenário básico para o setor de petróleo e gás é a manutenção do Brent na faixa de $105-115 por barril até que haja progresso real em Ormuz. Um acordo entre os EUA e o Irã tem potencial para rapidamente eliminar o prêmio de risco, enquanto novos ataques à infraestrutura do Golfo Pérsico podem levar o petróleo a máximas anuais acima de $120. Para o mercado de gás, os fatores decisivos serão o clima na Europa e os prazos para a retomada das exportações de GNL do Catar.