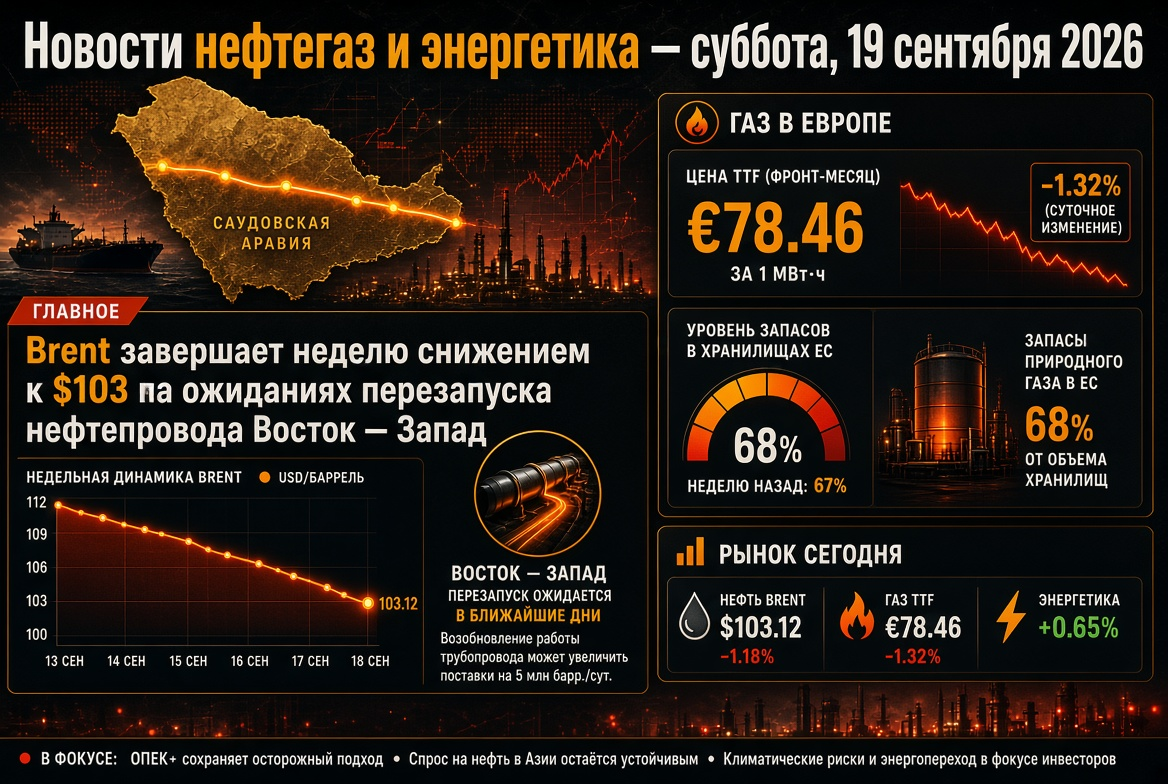
Mercado de petróleo: Brent se mantém na faixa de $100
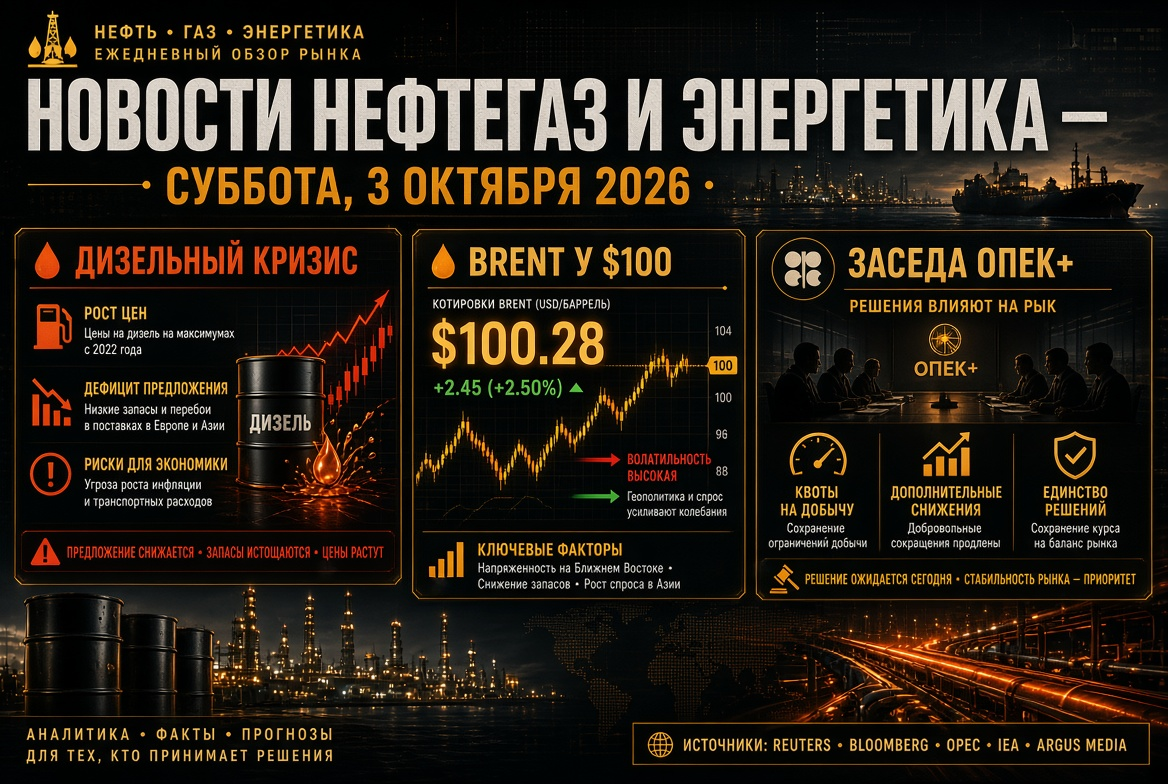
Os preços do petróleo encerram a semana com alta volatilidade. Na sexta-feira, o Brent caiu cerca de 2,5%, para um nível ligeiramente abaixo de $100 o barril, enquanto o WTI perdeu quase 4%, caindo para $89. No dia anterior, o Brent se manteve acima de $102. Apesar da correção, o petróleo continua cerca de uma vez e meia mais caro do que há um ano.
Vários fatores estão influenciando os preços:
- Reservas: A Comissão Europeia está discutindo com os membros da AIE os prazos para uma nova liberação coordenada de reservas estratégicas.
- Recuperação das exportações: as entregas de petróleo não iraniano através do Estreito de Ormuz no final de setembro, segundo dados de rastreamento, voltaram ao nível pré-guerra de 13,5 milhões de barris por dia, graças à escolta de navios.
- Riscos de segurança: nesta semana, três petroleiros no estreito foram atingidos por projéteis não identificados, e as negociações entre os EUA e o Irã permanecem sem progresso.
- Estoques: segundo o Departamento de Energia dos EUA, os estoques globais de petróleo caíram cerca de 400 milhões de barris desde o início do ano.
OPEP+: reunião em 4 de outubro e a questão das cotas para 2027
No domingo, 4 de outubro, sete participantes-chave da OPEP+ — Arábia Saudita, Rússia, Iraque, Kuwait, Cazaquistão, Argélia e Omã — realizarão sua reunião mensal. Segundo fontes, as cotas para novembro permanecerão inalteradas. Os níveis formais de target já se distanciaram da realidade: a produção efetiva da aliança é cerca de 5 milhões de barris por dia abaixo do nível pré-guerra, uma vez que os países do Golfo Pérsico não conseguem exportar o crude de forma plena.
A principal intriga se desloca para 2027: a aliança está finalizando uma auditoria das capacidades de produção, com base na qual serão definidos novos níveis básicos de produção. Para as empresas de petróleo e os investidores, essa é uma questão de distribuição de participação de mercado a longo prazo.
Produtos petrolíferos e refinarias: diesel se torna a principal escassez
O mercado de produtos petrolíferos está atualmente mais apertado do que o mercado de petróleo bruto. O preço do diesel atinge recordes em muitos países, ultrapassando $6 por galão nos EUA. Em poucos dias, a oferta foi reduzida em várias frentes:
- China suspendeu a exportação de gasolina, diesel e querosene de aviação para outubro, exceto para entregas a Hong Kong e Macau. Os estoques internos de combustíveis caíram para mínimas históricas, e a decisão sobre a retomada das exportações é esperada após os feriados que terminam em 7 de outubro.
- Rússia estendeu a proibição de exportação de diesel para produtores até 31 de outubro.
- Índia: uma explosão em uma grande refinaria voltada para a exportação levou ao cancelamento de parte dos leilões.
- EUA consideram proibir a exportação de diesel caso a Alemanha e a França não liberem combustível de suas reservas. As refinarias americanas estão operando com aproximadamente 97% de capacidade, e o próprio Washington reconhece que a proibição pode aumentar os preços da gasolina.
A Alemanha e a França computam cerca de 35% das reservas estratégicas de diesel da UE, avaliadas em 39 milhões de toneladas — mais de dois meses de consumo. Segundo analistas, a proibição americana teria o maior impacto na América Latina. A ONU alerta que os subsídios globais de combustível podem ultrapassar $1 trilhão.
Gás e GNL: Europa entra no inverno com escassez de estoques
O mercado europeu de gás continua sendo um dos segmentos mais vulneráveis da energia. Os preços no hub TTF se mantêm em torno de €73 por MWh, o que é aproximadamente o dobro dos valores do ano passado. Os depósitos subterrâneos da UE estão apenas 71,5% cheios — cerca de 20 pontos percentuais abaixo da média sazonal.
- A Alemanha encarregou a empresa SEFE de bombear mais 8 TWh de gás para os depósitos.
- A UE está considerando um adiamento de um ano das regras sobre o metano para gás importado, a fim de não restringir os suprimentos de GNL.
- O chefe da japonesa JERA alertou que os preços do GNL ainda não esgotaram seu potencial de alta.
- As importações de GNL para a China estão diminuindo pelo segundo mês consecutivo, e o Paquistão está estudando compras diretas para usinas elétricas.
Os investimentos de longo prazo no setor estão acelerando: a ConocoPhillips assinou um contrato de 20 anos para GNL com a Venture Global, e a Shell aprovou a segunda fase do LNG Canada, que dobrará a capacidade de exportação do projeto.
Carvão: preços na China atingem máximos de três anos
O carvão se torna novamente um recurso de segurança para os sistemas de energia da Ásia. O preço de referência do carvão energético no porto de Qinhuangdao subiu por 11 semanas consecutivas e chegou a 986 yuans (cerca de $147) por tonelada — o máximo em três anos. Desde meados de julho, os preços aumentaram 24% devido à diminuição da produção interna após inspeções de segurança e à redução das importações da Indonésia em cerca de um quarto.
O carvão representa quase metade da geração de eletricidade na China, e as autoridades pediram que as minas mantivessem uma produção estável. Na Índia, a AIE prevê um aumento de 4,2% na demanda por carvão este ano, totalizando 1,353 bilhões de toneladas.
Eletricidade, energias renováveis e energia nuclear
A demanda global por eletricidade está crescendo nos mais altos níveis em 15 anos — impulsionada por centros de dados, inteligência artificial e eletrificação. As redes e a geração de eletricidade não estão acompanhando o consumo, o que é particularmente evidente em mercados em desenvolvimento.
- Índia: o déficit de eletricidade em setembro alcançou 560 milhões de kWh — o maior desde agosto de 2023. Quase 40% das usinas a carvão estão operando com estoques de combustível criticamente baixos. A produção de energias renováveis aumentou 25,1%, mas sua participação na geração caiu para 17%.
- Energia nuclear: a Amazon assinou um contrato de 20 anos para fornecimento de eletricidade nuclear com a Constellation, e os preços do urânio atingiram novos máximos históricos.
- Europa: três países da UE defenderam um novo objetivo para energias renováveis até 2040.
A crise energética fortalece os argumentos em favor das energias renováveis, armazenamento e geração nuclear como ferramentas de segurança energética, e não apenas de política climática.
Ásia: Índia e China reestruturam importações
A Índia está aumentando suas compras de petróleo do Oriente Médio e reduzindo os fluxos da Rússia, enquanto suas refinarias estão buscando petroleiros para rotas através do Ormuz. Nova Délhi enfatiza que os preços altos são causados pelo caos na navegação, e não pela falta de matéria-prima. O aumento dos preços do petróleo já levou à saída de $3,2 bilhões em investimentos estrangeiros dos mercados indianos. Analistas também reduziram a previsão para importações de petróleo pela China no quarto trimestre em 400 mil barris por dia. Taiwan alocou $13 bilhões para proteger os consumidores contra a energia cara.
Rússia: restrições de exportação e mercado interno de combustíveis
O mercado russo de produtos petrolíferos continua sob rígida regulamentação. Além da proibição de exportação de diesel para produtores até o final de outubro, há uma proibição de exportação de gasolina até o final de janeiro e restrições à exportação de combustível de aviação até novembro. As autoridades justificam as medidas pelo alto demandado durante a colheita e pela necessidade de repor estoques após ataques de drones a refinarias. Os preços de varejo da gasolina aumentaram cerca de 21% desde o início do ano, e a agência antimonopólio está investigando dezenas de redes independentes de postos de gasolina.
O que investidores e participantes do mercado de energia devem observar
- 4 de outubro: decisão da OPEP+ sobre as cotas de novembro e sinais sobre os parâmetros de 2027.
- 7 de outubro: término dos feriados na China e possível retomada das exportações de combustíveis.
- Reservas da AIE e da UE: volume e prazos para a liberação de petróleo e diesel.
- Decisão dos EUA sobre a proibição da exportação de diesel e a reação das margens de refinarias.
- Estreito de Ormuz: segurança na navegação e andamento das negociações entre os EUA e o Irã.
- Clima na Europa: os primeiros frios, com depósitos a 71,5% de capacidade, podem elevar drasticamente os preços do gás e da eletricidade.
O cenário básico para os próximos dias é a manutenção da alta volatilidade: o petróleo reage a notícias sobre reservas e Ormuz, enquanto produtos petrolíferos, gás e carvão permanecem estruturalmente escassos. Para as empresas de petróleo e combustíveis, isso significa alta margem de refino, para consumidores e importadores — a continuidade da pressão de preços.