Mercado de petróleo: Brent a US$ 115, WTI acima de US$ 100
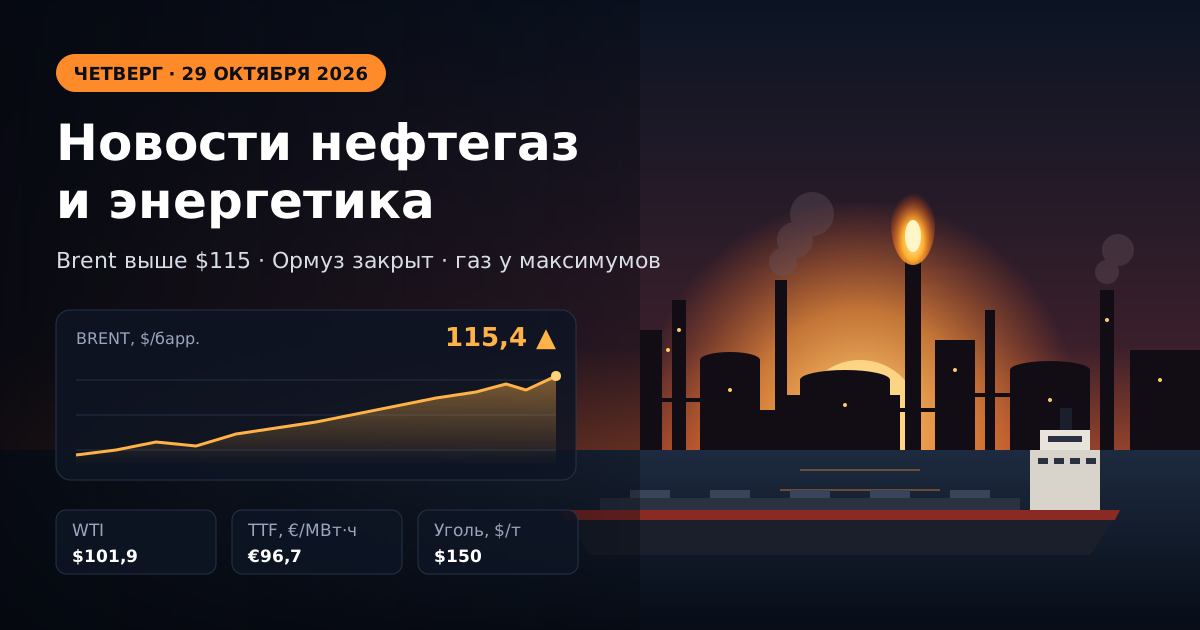
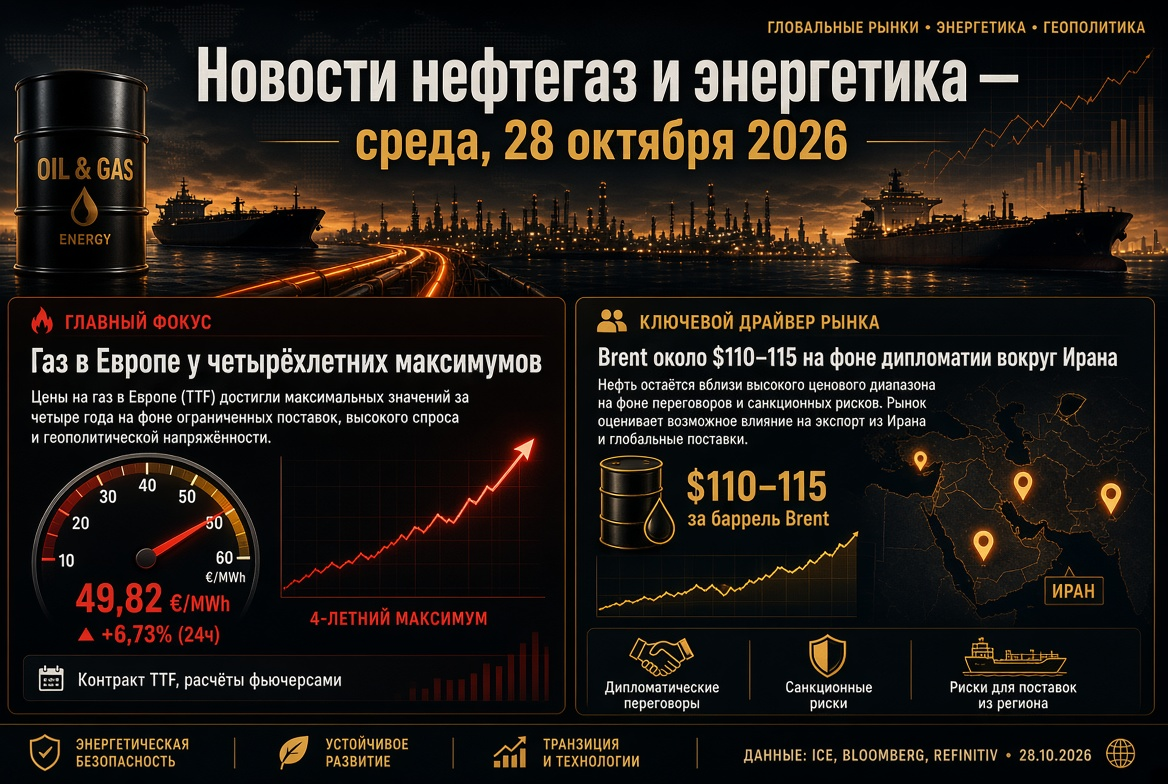
No fechamento dos negócios de 28 de outubro, o contrato futuro de Brent para dezembro na ICE avançava cerca de 1,2–1,4% e mantinha-se na faixa de US$ 114,7–115,5 por barril, recuperando a queda da sessão anterior. O WTI americano firmou-se em US$ 101–102. No acumulado do mês, o Brent valorizou cerca de 20%; na comparação com o ano anterior, quase 80%.
Principais vetores das cotações do petróleo
- Ataque a Ras Tanura. Os houthis alegaram um ataque com mísseis a uma refinaria com capacidade de 550 mil barris por dia. Riad não confirmou o impacto, porém Ras Tanura é um dos dois principais terminais de exportação do reino, e o mercado imediatamente precificou o risco.
- Estoques nos EUA. A API registrou redução de 2,03 milhões de barris nos estoques de petróleo, ante expectativa de alta de 0,8 milhão, o que sustentou o WTI.
- Incerteza política. As eleições em Israel terminaram em um impasse de fato: nem Benjamin Netanyahu nem Gadi Eisenkot obtiveram um caminho claro para a maioria.
- Estrutura da curva. O contrato de janeiro do Brent é cotado bem abaixo do de dezembro (cerca de US$ 111), e o spread Brent–WTI ampliou-se para aproximadamente US$ 14 — o prêmio de guerra está concentrado justamente na referência europeia.
Estreito de Ormuz: o principal risco para a oferta global de petróleo e GNL
Em 26 de outubro, a Guarda Revolucionária Islâmica declarou oficialmente o estreito fechado, e em 27 de outubro a Organização Marítima Internacional alertou sobre o perigo de minas na rota e a impossibilidade de garantir passagem segura. A parte iraniana informou sobre um petroleiro que pegou fogo após explodir em uma mina em uma rota "não autorizada" e estendeu o bloqueio ao Golfo de Omã.
Na frente diplomática, Teerã apresenta sete condições para a reabertura do estreito, incluindo o fim do bloqueio naval americano, exceção para as sanções ao petróleo e a liberação de pelo menos US$ 12 bilhões em ativos. Segundo a parte iraniana, a movimentação de petroleiros poderia ser restabelecida em 4–5 dias após o cumprimento das exigências. Um detalhe importante para o mercado: considerando rotas alternativas, as exportações de petróleo do Oriente Médio na semana até 18 de outubro superaram 24 milhões de barris por dia, ou seja, acima do nível pré-guerra. O déficit físico, portanto, está parcialmente compensado, mas o custo de frete e seguro permanece extremo.
OPEP+: reunião de 1º de novembro e cotas para 2027
Sete membros-chave da aliança — Arábia Saudita, Rússia, Iraque, Kuwait, Cazaquistão, Argélia e Omã — reunir-se-ão no domingo, 1º de novembro. Em outubro e novembro, as cotas foram mantidas sem alterações: 10,5 milhões de bpd para a Arábia Saudita, 9,9 milhões de bpd para a Rússia e 4,4 milhões de bpd para o Iraque.
- A produção efetiva dos sete em agosto foi de cerca de 25 milhões de bpd — aproximadamente 5 milhões de bpd abaixo do nível pré-guerra de fevereiro.
- Os aumentos de cotas em 2026 permaneceram majoritariamente no papel devido às interrupções nas exportações via Ormuz.
- A revisão das capacidades de produção, necessária para a distribuição das cotas de 2027, foi adiada; o cenário-base do mercado é a manutenção da política atual.
Gás e GNL: Europa entra no inverno com os menores estoques desde 2009
O hub holandês TTF é negociado a cerca de € 96–97 por MWh — máxima desde dezembro de 2022. Desde o início do ano, os preços do gás na Europa mais que triplicaram. A ocupação dos armazenamentos subterrâneos da UE está em cerca de 74,6% — o menor patamar para esta época do ano em toda a série histórica, aproximadamente 14 p.p. abaixo da média de cinco anos.
- A perda do GNL catariano continua sendo o principal fator de escassez no mercado de gás natural liquefeito.
- A concorrência com a Ásia por cargas flexíveis de GNL obriga a Europa a pagar prêmios.
- As entregas norueguesas foram contidas no outono por reparos não programados.
- O Henry Hub nos EUA permanece em torno de US$ 3 por MMBtu, o que reforça a economia dos exportadores americanos de GNL.
Para a indústria eletrointensiva e a geração da Europa, isso significa preços elevados de eletricidade no pico do inverno e risco de restrição de consumo em caso de clima frio.
Rússia: receita recorde de exportação e sinais de flexibilização de sanções
As exportações marítimas de petróleo russo na semana até 25 de outubro cresceram para 3,85 milhões de bpd, e seu valor semanal atingiu US$ 2,76 bilhões — máxima de todo o período do conflito. A queda do preço do Urals foi compensada pelo aumento dos embarques e pela valorização do ESPO. Ao mesmo tempo, a média de quatro semanas recuou para 3,55 milhões de bpd, e os traders esperam redução dos embarques dos portos ocidentais em novembro devido ao aumento da carga das refinarias e ao encerramento da navegação pela Rota Marítima do Norte.
Agenda de sanções
- Em 28 de outubro, foi enviado para exportação o quarto petroleiro com diesel russo no âmbito do acordo entre Moscou e Washington de 9 de outubro.
- Segundo a imprensa de negócios, as partes discutem o retorno de empresas americanas ao mercado petrolífero russo e a retomada das entregas pelo oleoduto Druzhba para a Europa.
- A Hungria busca a prorrogação da exceção americana para compras de petróleo russo, que expira em 21 de novembro.
Derivados de petróleo e refinarias: escassez de diesel e regulação do mercado interno
O segmento de derivados de petróleo continua sendo o elo mais tensionado do complexo energético global. Nos EUA, os estoques de destilados mantiveram-se ao longo do outono bem abaixo da norma de cinco anos, e a utilização das refinarias diminui com as paradas sazonais de manutenção.
Na Rússia, vigora a proibição de exportação de gasolina, diesel e combustível naval de 1º de agosto de 2026 a 31 de janeiro de 2027, com cotas para parte dos exportadores de diesel. O preço médio de varejo do litro de gasolina em meados de outubro foi de cerca de 78,7 rublos. O Ministério da Energia propôs ao governo opções de apoio à importação de combustíveis, uma das quais prevê aumento dos preços de varejo em 2,1 rublos por litro. Ataques de drones a refinarias, reparos prolongados e restrições sancionatórias a equipamentos continuam pressionando a margem de refino.
Carvão e energia elétrica: o retorno do carvão na Ásia
O carvão energético Newcastle mantém-se em torno de US$ 150 por tonelada, com alta de mais de 40% no ano; em 6 de outubro, as cotações atingiram US$ 152,2 — máxima desde outubro de 2024. O GNL caro estimula a migração da geração asiática para o carvão, e a incerteza sobre as regras de exportação da Indonésia prolonga as negociações de contratos para 2027. Para as empresas de carvão da Austrália, Indonésia, Rússia e África do Sul, esta é uma janela de rentabilidade elevada.
Renováveis e transição energética: recordes em meio à crise
Segundo estimativas da AIE, em 2026 as fontes renováveis superarão o carvão pela primeira vez como maior fonte de geração de eletricidade no mundo, e a geração solar ultrapassará a eólica. Na Índia, a geração solar e eólica no primeiro semestre cresceu mais de 25%. A crise energética acelera os investimentos em renováveis, sistemas de armazenamento de energia e redes, porém os picos de demanda no período noturno continuam sendo cobertos por gás e carvão, e a falta de flexibilidade leva ao aumento da frequência de preços negativos no mercado atacadista.
O que é importante para investidores e agentes do mercado energético em 29 de outubro
- Ormuz e Irã: quaisquer sinais de progresso nas negociações podem rapidamente retirar parte do prêmio do Brent; a escalada até as eleições intermediárias nos EUA em 3 de novembro — abrir caminho para US$ 120.
- Confirmação de danos em Ras Tanura: fator-chave para o mercado de derivados da Ásia e do Oriente Médio.
- OPEP+ em 1º de novembro: espera-se manutenção das cotas; uma surpresa seria a discussão de cotas para 2027.
- Gás: as previsões meteorológicas e o ritmo de retirada dos armazenamentos determinarão se o TTF se manterá abaixo de € 100.
- Sanções contra a Rússia: decisões sobre a Hungria, o "acordo do diesel" e o acesso de empresas americanas — indicador de uma possível reconfiguração dos fluxos globais de petróleo.
O mercado de petróleo e gás no fim de outubro de 2026 permanece um mercado de oferta e geopolítica: petróleo, gás, carvão e derivados são negociados simultaneamente com prêmio de risco, e a transição energética se acelera justamente em meio à crise dos combustíveis fósseis tradicionais.