Mercado de petróleo: Brent recua das máximas com expectativas de negociações
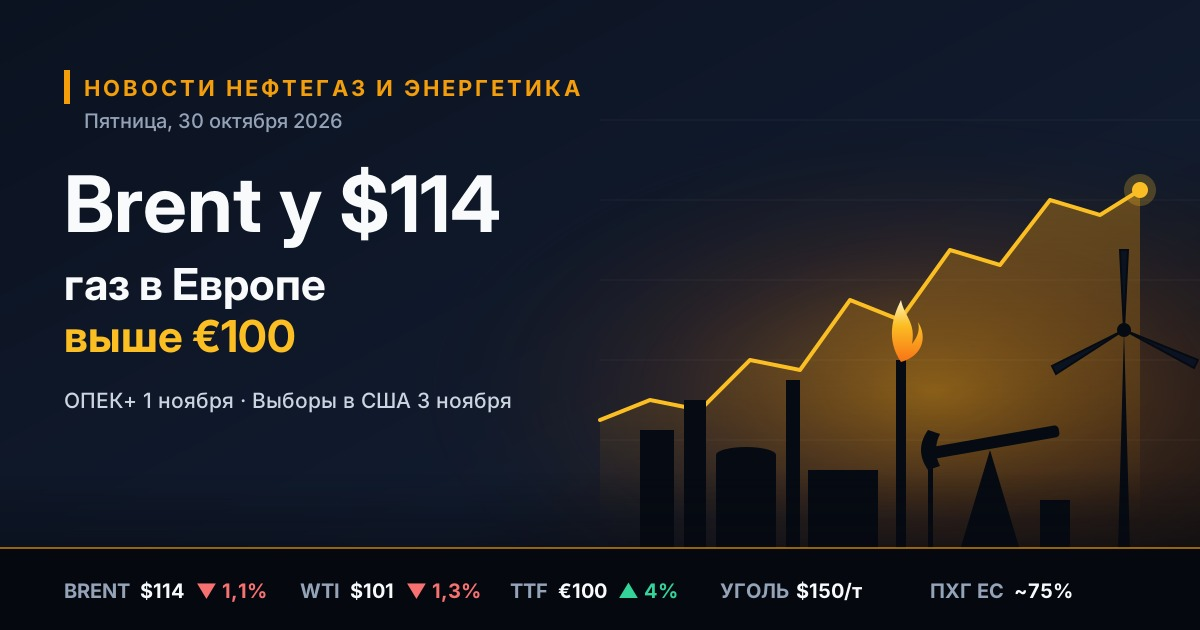
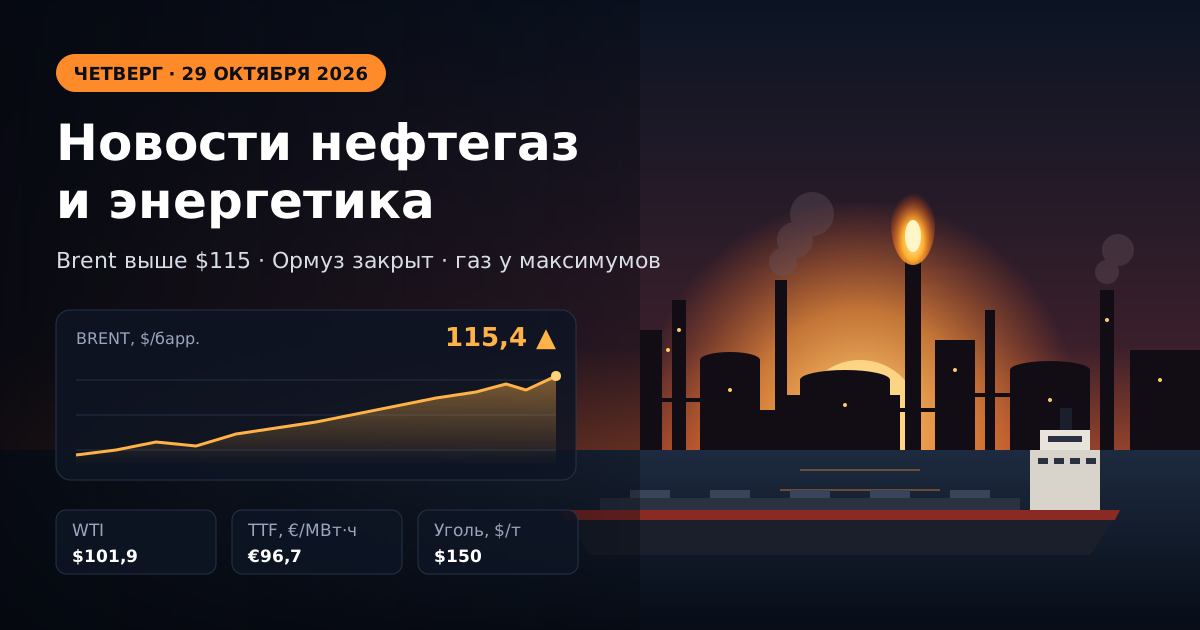
Na quinta-feira, as cotações do petróleo caíram cerca de 1%. O Brent do Mar do Norte recuou para US$ 114 por barril após fechar a quarta-feira perto de US$ 115,3. O WTI americano é negociado na faixa de US$ 101. O motivo da correção foram as notícias sobre a tentativa de Washington de retomar as negociações de paz com Teerã. O lado iraniano declarou estar aberto à diplomacia e disposto a acelerar o plano de paz de sete dias em discussão.
Principais referências de preços do mercado de petróleo:
- Brent: cerca de US$ 114/barril, alta de quase 78% no ano;
- WTI: cerca de US$ 101/barril, o spread Brent–WTI estreitou para aproximadamente US$ 12,6;
- Faixa de 52 semanas do Brent: de US$ 58,7 (dezembro de 2025) a US$ 120,9 (final de abril de 2026);
- Urals: cerca de US$ 111–112/barril após queda em meio à correção geral.
O prêmio de guerra, no entanto, permanece. O mercado considera duas ameaças: uma possível operação militar dos EUA contra o Irã após 3 de novembro e o aumento dos ataques houthis à Arábia Saudita. Por isso, mesmo com notícias diplomáticas positivas, o petróleo se mantém acima de US$ 110.
Oriente Médio: ataques a refinarias e risco para o fornecimento
A principal fonte de volatilidade continua sendo a segurança da infraestrutura no Golfo Pérsico. Em 27 de outubro, os houthis afirmaram ter realizado um ataque com mísseis contra Ras Tanura — a maior refinaria da Arábia Saudita. Riad não confirmou oficialmente o ataque, porém um incêndio foi localizado na área do terminal. Na quinta-feira, a coalizão liderada pela Arábia Saudita informou ter interceptado um míssil balístico lançado em direção às províncias orientais do reino.
Para os participantes do mercado de derivados de petróleo, isso significa:
- manutenção de riscos para a capacidade de exportação do maior fornecedor de matéria-prima;
- volatilidade elevada das margens de refino no Oriente Médio e na Ásia;
- alta das taxas de seguro e de frete nas rotas de petroleiros da região.
OPEP+: cotas no papel e déficit efetivo de oferta
No domingo, 1º de novembro, os sete principais países da OPEP+ realizarão mais uma reunião online. Os participantes são Arábia Saudita, Rússia, Iraque, Kuwait, Cazaquistão, Argélia e Omã. Para novembro, a aliança já manteve as metas de produção inalteradas: 10,5 milhões de barris/dia para a Arábia Saudita e 9,9 milhões de barris/dia para a Rússia.
O problema central é que as cotas existem em grande parte no papel. Em agosto, esses sete países produziam cerca de 25 milhões de barris/dia. Isso é aproximadamente 5 milhões de barris/dia abaixo do nível pré-guerra de fevereiro. As exportações dos países do Golfo oscilam entre 60% e 80% da norma. Fontes da aliança indicam que mudanças significativas na política de produção são improváveis até 2027. A revisão das capacidades de produção, da qual dependem as futuras cotas, foi adiada por causa da guerra.
Estoques nos EUA: reserva estratégica no mínimo desde 1982
Segundo dados da EIA, os estoques comerciais de petróleo nos EUA caíram 1,89 milhão de barris na semana até 23 de outubro, para 410,6 milhões de barris. Ainda mais reveladora é a situação da Reserva Estratégica de Petróleo (SPR). Seus estoques caíram para aproximadamente 283 milhões de barris. Este é o mínimo desde outubro de 1982 e menos de 40% da capacidade projetada. A redução está ligada ao compromisso de Washington de liberar 172 milhões de barris para estabilizar os preços. As possibilidades dos EUA de amenizar novos choques por meio das reservas tornam-se cada vez mais limitadas.
Gás e GNL: Europa entra no inverno com estoques recordemente baixos
O mercado europeu de gás atravessa o período mais tenso desde 2022. Em 28 de outubro, o futuro TTF do mês seguinte subiu intradiário para € 100,9/MWh. Para comparação: em fevereiro, antes do início do conflito, o gás custava cerca de € 30. Os armazéns subterrâneos da UE estão preenchidos em aproximadamente 75%. Este é o indicador mais baixo para esta época do ano desde 2009, enquanto a norma de cinco anos é de cerca de 89%. Bruxelas já flexibilizou a meta de preenchimento dos armazéns de 90% para 80%.
Principais fatores do mercado de gás:
- Catar: cerca de 17% da capacidade de exportação de Ras Laffan está fora de operação por anos;
- Ásia: o GNL spot custa mais de US$ 30/MMBtu, e a Europa compete com compradores asiáticos por cada carga;
- EUA: o Henry Hub permanece em torno de US$ 3/MMBtu — uma diferença em relação aos preços europeus de quase dez vezes, o que sustenta as exportações de GNL americano.
Energia elétrica e renováveis: vento contém os preços
Apesar do gás caro, na semana de 19 de outubro os preços atacadistas de energia elétrica caíram na maioria dos mercados europeus. A principal razão é a alta geração eólica. Na França e nos Países Baixos, os preços semanais caíram 29%. Em 23 de outubro, a França estabeleceu um recorde absoluto de geração eólica para um dia de outubro — 415 GWh. As energias renováveis comprovam seu papel como estabilizador de preços. Ao mesmo tempo, analistas esperam alta dos preços de energia elétrica na semana corrente — à medida que o vento diminui e a demanda por aquecimento aumenta. A geração a gás voltará a definir o preço marginal.
Carvão: choque do gás traz de volta a demanda
O carvão energético é um dos principais beneficiários da crise no mercado de GNL. O benchmark australiano Newcastle é negociado perto de US$ 150 por tonelada. Isso é cerca de 40% acima do nível do início do ano, e em 6 de outubro o preço atingiu US$ 152,2 — máxima desde o outono de 2024. Empresas de energia da Ásia e da Europa migram do gás caro para o carvão, o que sustenta exportadores da Austrália, Indonésia, África do Sul e Rússia.
Exportação russa de petróleo: frete caro e concorrência na Ásia
A exportação marítima de petróleo russo nas quatro semanas até 25 de outubro totalizou em média 3,55 milhões de barris/dia — o mínimo em cinco semanas. Na última semana, os embarques, ao contrário, cresceram para 3,85 milhões de barris/dia. A receita semanal de exportação se mantém em torno de US$ 2,6–2,8 bilhões.
Principais tendências na estrutura das exportações:
- o frete do Urals de portos ocidentais para a Índia atingiu o recorde de ~US$ 30 por barril;
- em setembro, os embarques para a China cresceram para 1,68 milhão de barris/dia, e para a Índia caíram para 1,8 milhão de barris/dia;
- refinarias indianas migram parcialmente para petróleo do Iraque, Arábia Saudita e Brasil.
Derivados de petróleo na Rússia: proibição de exportação e estabilização do mercado
O mercado interno de combustíveis da Rússia está saindo gradualmente da crise. A proibição temporária de exportação de gasolina, diesel e combustível naval está em vigor de 1º de agosto de 2026 a 31 de janeiro de 2027. Para os produtores de diesel e combustível naval, o final de outubro marca um prazo separado. O mercado aguarda a decisão sobre o regime de exportação a ser adotado. Após o ataque à refinaria de Ryazan em 15 de outubro, não foram registrados novos ataques confirmados contra refinarias russas. O preço médio de varejo dos combustíveis em meados de outubro ficou em cerca de 78,7 rublos por litro. A importação de gasolina da Bielorrússia, Índia e Cazaquistão continuará pelo menos até o fim do ano.
Previsão e calendário: o que observar para investidores
O Banco Mundial, em sua previsão atualizada, espera alta dos preços de energia em 2026 de cerca de 32% e queda de 12% em 2027. Este é o cenário de normalização gradual dos fornecimentos. Nos próximos dias, o mercado de energia se orientará pelos seguintes eventos:
- 30 de outubro — fechamento do mês nas bolsas de commodities e dados de atividade de sondagem nos EUA;
- 1º de novembro — reunião dos sete países da OPEP+ sobre a produção de dezembro;
- 3 de novembro — eleições intermediárias nos EUA, após as quais cresce o risco de escalada militar em torno do Irã;
- início de novembro — dinâmica de retirada de gás dos armazéns europeus com o início da temporada de aquecimento.
Os mercados de petróleo e gás permanecem em regime de negociação por manchetes, em que uma única notícia é capaz de mover os preços em vários por cento. Para empresas petrolíferas, refinarias, traders e empresas de energia, isso significa alta rentabilidade com manutenção de riscos significativos. O hedge e a gestão de liquidez tornam-se as principais prioridades até o fim do ano.