Principais destaques até a manhã de quarta-feira
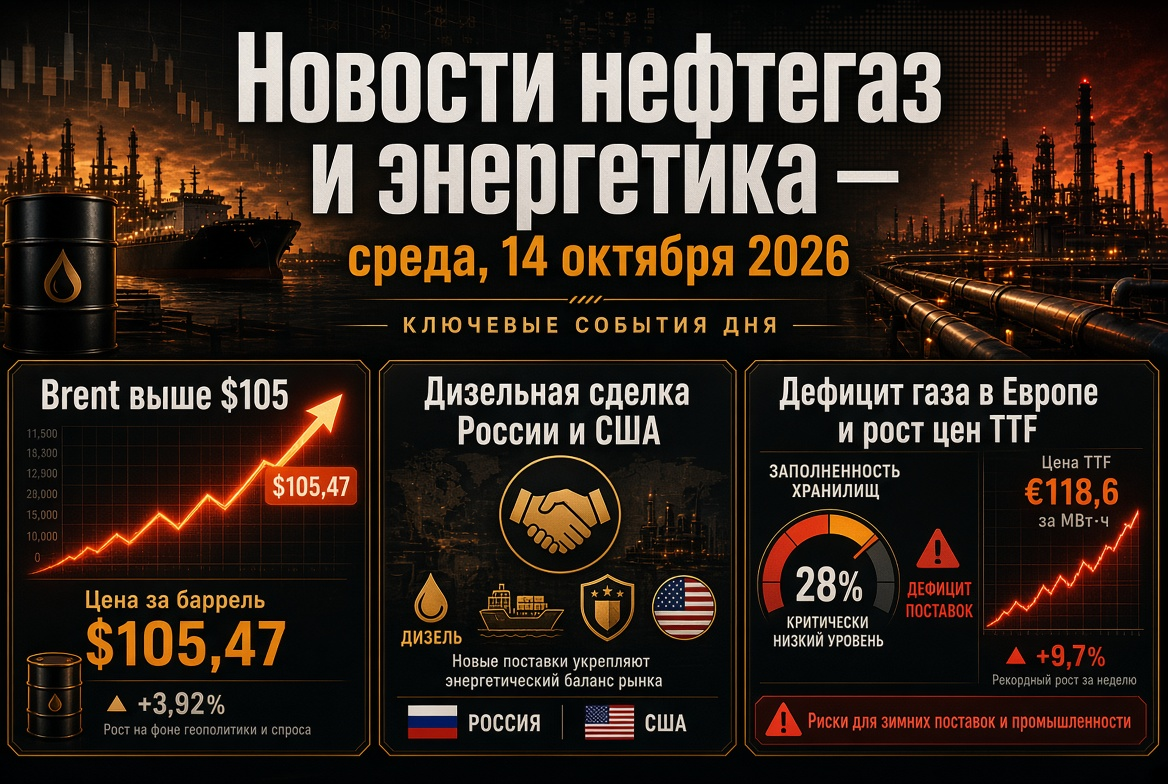
- Petróleo: Brent — cerca de $105–106 por barril, WTI — cerca de $93; na véspera, os preços subiram acima de $107.
- Produtos petroquímicos: A Rússia reduziu parcialmente a proibição de exportação de diesel e está lançando 500 mil toneladas no mercado global.
- Gás: TTF é negociado a cerca de €83 por MWh — o maior nível desde o início de 2023; os depósitos da UE estão preenchidos em aproximadamente 73%.
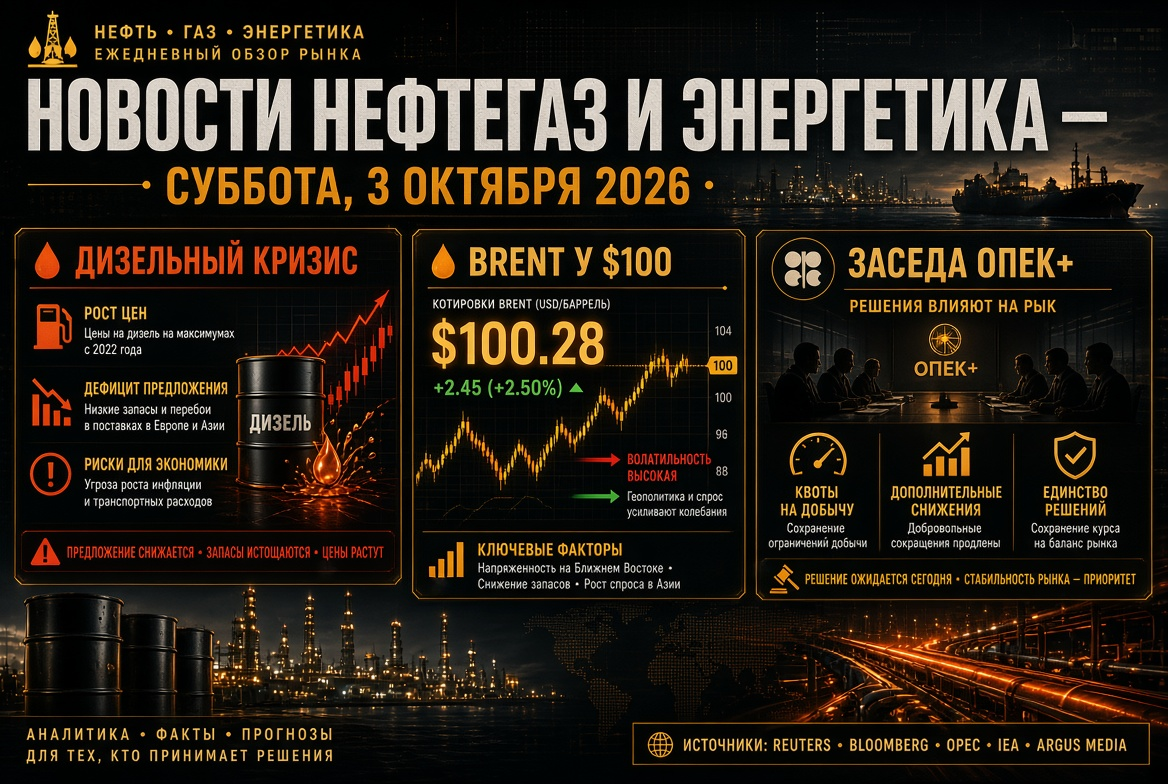
- OPEP+: as cotas para novembro permanecem inalteradas, a próxima reunião será em 1º de novembro.
- Geopolítica: ataques a petroleiros no Estreito de Ormuz e os ataques dos houthis à Arábia Saudita mantêm os riscos para o fornecimento.
Mercado de petróleo: prêmio de risco mantém Brent acima de $100
Na terça-feira, o petróleo sofreu uma correção de cerca de 1% após um aumento de quase $2 na segunda-feira, quando o Brent fechou no nível mais alto desde meados de setembro. O conflito entre os EUA e o Irã já dura oito meses, e o mercado continua a avaliar principalmente a disponibilidade física dos barris, e não o equilíbrio entre oferta e demanda.
Fatores de apoio
- Um ataque de drone a um petroleiro no porto de Sohar, em Omã, e danos a outro navio no Estreito de Ormuz; desde o início de outubro, foram registrados pelo menos nove ataques.
- Os ataques dos houthis ao Aeroporto de Riade, que aumentaram as preocupações sobre a infraestrutura saudita.
- Altas tarifas de frete e seguro, ampliando o spread entre Brent e WTI.
Fatores de contenção
- Expectativa de volumes adicionais de diesel russo.
- Recuperação da produção no Golfo do México após o furacão "Isaías".
- Demanda fraca: a OPEP reduziu sua previsão de crescimento do consumo de petróleo em 2026 para 0,4 milhão de barris por dia, em comparação com 1,4 milhão no início do ano.
OPEP+ e previsões de preços do petróleo
Sete países da OPEP+ — Arábia Saudita, Rússia, Iraque, Kuwait, Cazaquistão, Argélia e Omã — mantiveram pela segunda vez consecutiva uma pausa no aumento da produção: a cota total para novembro é de 31,01 milhões de barris por dia. A produção efetiva da aliança continua abaixo dos níveis-alvo devido a restrições de exportação no Estreito de Ormuz.
As estimativas dos analistas divergem:
- A Goldman Sachs elevou sua previsão para o Brent em dezembro para $90, de $85, avaliando o prêmio de risco em pouco mais de $20 por barril.
- A Administração de Informação de Energia dos EUA espera um preço médio de $105 no quarto trimestre e $84 em 2027.
- Uma pesquisa de consenso entre analistas prevê um preço médio do Brent em 2026 em torno de $89.
Produtos petroquímicos e refinarias: crise do diesel recebe alívio
O mercado de destilados médios continua a ser o segmento mais apertado do setor de energia. O prêmio do gásóleo em relação ao Brent na semana passada se aproximou de $98 por barril: o déficit se concentra não no petróleo bruto, mas na refinaria. As refinarias americanas operam com uma taxa de utilização de cerca de 96%, quase não há capacidade livre.
- Rússia: desde 10 de outubro, é permitida a exportação de 500 mil toneladas de diesel; em Washington, fala-se sobre a possibilidade de entregas adicionais de até 3 milhões de toneladas. Os EUA suspenderam temporariamente as sanções sobre combustíveis russos.
- China: após uma pausa de uma semana, Pequim aprovou a exportação de gasolina, diesel e querosene de aviação de outubro, totalizando cerca de 3,7 milhões de toneladas.
- AIE: a agência pediu que os países-membros acelerassem a liberação de reservas, priorizando o diesel.
Os contratos futuros de gásóleo na ICE reagiram com uma queda de 2,3%, para $1449 por tonelada. O efeito pode ser limitado: a refinaria russa foi significativamente afetada pelos ataques de drones, e o volume permitido é comparável ao consumo diário dos EUA. A gasolina nos EUA custa em média $4,36 por galão.
Gás e GNL: Europa entra no inverno com estoques recordemente baixos
O mercado de gás europeu continua a ser a principal fonte de preocupação para a energia e a indústria. Sem GNL do Catar, os contratos futuros do TTF se mantêm em torno de €83 por MWh — aproximadamente 2,5 vezes mais do que há um ano.
- Os depósitos da UE estão preenchidos em 73%, com uma norma sazonal de cerca de 90% — o pior desempenho desde o início das observações em 2011.
- O nível alvo de preenchimento foi suavizado de 90% para 80%.
- Em um inverno frio, o bloco pode precisar reduzir a demanda em 7%, ou 14 bilhões de metros cúbicos.
- A partir de 1º de janeiro de 2027, entrará em vigor a proibição total de importação de GNL russo.
As previsões para o inverno são polarizadas: de €56 no cenário base da Citi, onde a demanda já foi reduzida por paradas na indústria, até €85–100 ou mais pela Morgan Stanley em caso de frio intenso e novos interrupções no fornecimento.
Eletricidade e energias renováveis: geração renovável suaviza o choque do gás
Os altos preços do gás aceleram mudanças estruturais na geração elétrica. No primeiro semestre de 2026, a geração solar na UE quebrou recordes, a produção das usinas eólicas aumentou, e os preços de energia no atacado em alguns países seguem cada vez menos a tendência do gás. O lado negativo é o aumento do número de horas com preços negativos e os picos de preços à noite, o que aumenta a atratividade de investimento em sistemas de armazenamento de energia.
Nos EUA, está programada para 2026 a instalação de cerca de 86 GW de novas capacidades, das quais cerca de 93% serão atribuídas a usinas solares, eólicas e baterias. Para os investidores, o setor de energias renováveis e a infraestrutura de rede continuam a representar uma história defensiva em meio à volatilidade dos hidrocarbonetos.
Carvão: demanda sustentada pelo gás caro
O mercado de carvão se beneficia da escassez de gás. A alta dos preços do gás após o início do conflito no Oriente Médio aumentou a competitividade do carvão na geração, e os preços do carvão térmico em 2026 se recuperaram de mínimas no final de 2025. A principal demanda vem da China, Índia e países do Sudeste Asiático, e na Europa, as usinas de carvão servem como reserva para o caso de um inverno frio. Na perspectiva de longo prazo, os volumes do comércio marítimo de carvão térmico, segundo analistas do setor, deverão diminuir.
Geopolítica e sanções: cessar-fogo energético em questão
O presidente dos EUA anunciou um cessar-fogo energético entre a Rússia e a Ucrânia, no entanto, na segunda-feira, Kiev já acusou Moscovo de violá-lo. Para o mercado, isso significa a manutenção dos riscos para refinarias e infraestruturas de exportação russas. Ao mesmo tempo, o relaxamento temporário das sanções sobre combustíveis russos representou o primeiro passo prático de Washington para expandir a oferta de produtos petroquímicos.
O que é importante para investidores e participantes do mercado de energia
- Estreito de Ormuz: cada novo ataque a petroleiros adiciona alguns dólares ao preço do petróleo; a desescalada pode rapidamente reduzir uma parte significativa do prêmio.
- Diesel e margem de refinaria: os embarques efetivos da Rússia e da China mostrarão se o mercado de produtos petroquímicos atingiu o pico.
- Gás: as previsões meteorológicas para novembro e as taxas de retirada dos depósitos da UE determinarão a dinâmica do TTF.
- Estatísticas: estarão em foco os dados semanais de estoques de petróleo e produtos petroquímicos nos EUA e as novas análises mensais do mercado de petróleo.
- OPEP+: a reunião de 1º de novembro mostrará se a aliança está disposta a retomar o aumento da produção.
O cenário base para os próximos dias é de alta volatilidade: petróleo, gás e produtos petroquímicos continuam reféns das notícias do Oriente Médio, enquanto a geração elétrica e as energias renováveis recebem um adicional impulso de hidrocarbonetos caros.