Mercado de petróleo: primeira correção semanal em três semanas
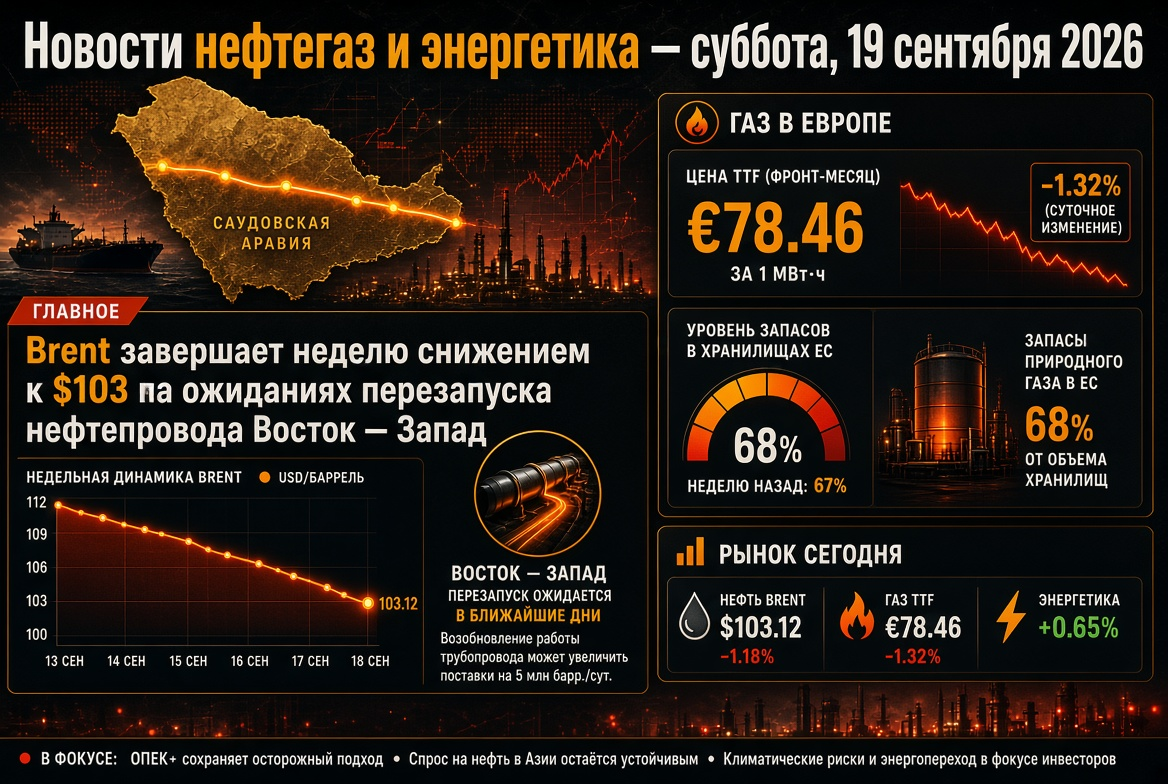
Na sexta-feira, o petróleo caiu pela terceira sessão consecutiva: o Brent caiu para $102,5–103,5 por barril, enquanto o WTI foi a $100, momentaneamente abaixo desse nível. Ao final da semana, o Brent perde cerca de 2%, embora ainda na segunda-feira os preços atingissem $108 — quase o pico de quatro meses.
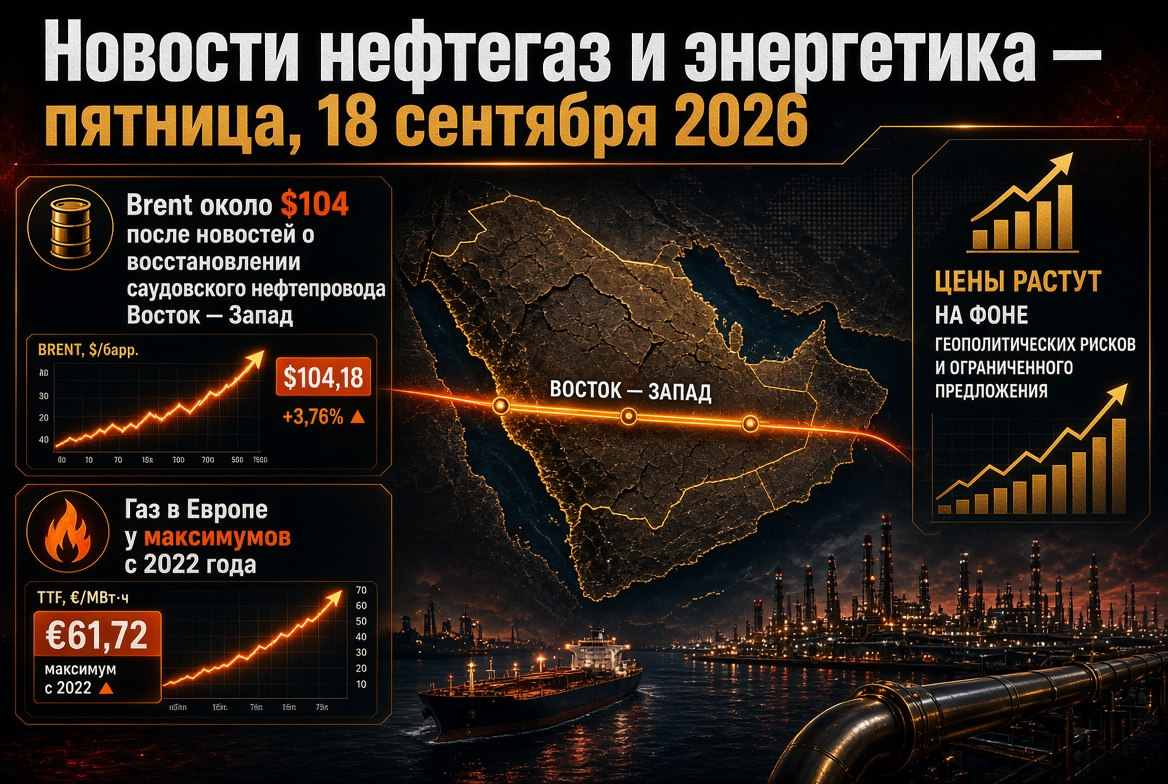
- Quarta-feira: queda de quase 3%, para $105,7 — a mais acentuada em três semanas — após relatos sobre a reabertura parcial do oleoduto saudita Leste-Oeste.
- Quinta-feira: o Brent fechou a $104,82, o WTI a $101,91 por barril.
- No mês: o WTI ganhou cerca de 18–19%, enquanto o Brent avançou cerca de 13%; em relação aos níveis de um ano atrás, o petróleo está mais caro em mais de 50%.
Analistas concordam que a situação fundamental não justifica uma permanência prolongada do Brent abaixo de $100. A curva de futuros permanece em forte backwardation: o contrato de dezembro é quase $5 mais barato que o de novembro — o mercado está pagando prêmio pela entrega imediata.
Oriente Médio: Leste-Oeste, Mar Vermelho e Ormuz
O oleoduto Leste-Oeste, com capacidade de até 7 milhões de barris/dia, é a principal alternativa ao Estreito de Ormuz, pelo qual flui até 5 milhões de barris/dia nos últimos meses. Após ataques de drones, três estações de bombeamento foram danificadas, e os embarques de Yanbu foram suspensos. Riade espera recuperar cerca de metade da capacidade em poucos dias; a recuperação total levará cinco a seis semanas.
- Rotas alternativas: A Arábia Saudita está oferecendo volumes adicionais aos refinadores asiáticos através de transferências "bordo a bordo" no porto de Sohar, Omã.
- Mar Vermelho: os houthis tomaram Mocha, as ilhas Perim e Hanish e declararam bloqueio aos portos sauditas; na quinta-feira, as partes trocaram ataques novamente pela fronteira.
- Ormuz: o estreito está praticamente fechado para a navegação comercial, não há negociações diretas entre os EUA e o Irã, e o bloqueio aos portos iranianos permanece.
- Produção: A Arábia Saudita informou sobre uma queda na produção em agosto para o menor nível desde 1990.
A AIE alerta: as interrupções no fornecimento já estão forçando os consumidores a reduzir a demanda por petróleo.
Produtos petrolíferos e refinarias: o diesel continua sendo o epicentro da escassez
- O crack spread do diesel nos EUA atingiu um recorde de $117,97 por barril na quarta-feira; o gasóleo europeu está nos picos históricos.
- O diesel na bolsa de Nova Iorque está em torno de $5,05–5,25 por galão; o preço no varejo nos EUA atingiu um recorde de $6,23 por galão, enquanto a gasolina está a $4,32.
- As reservas de destilados nos EUA aumentaram pela terceira semana consecutiva: +1,6 milhões, atingindo 107,9 milhões de barris — o primeiro sinal de resfriamento.
O diesel na Europa é aproximadamente 70% mais caro do que os níveis de fevereiro. Para as refinarias fora da zona de conflito, este é um período de supermargem, enquanto para as empresas de combustíveis, aviação e logística, é um choque de custos.
Gás e GNL: Europa inicia a temporada de aquecimento com 68% de reservas
Os futuros do TTF na sexta-feira subiram de 1,5% a 2%, para €77–78 por MWh, após €82 na quarta-feira; em termos anuais, o gás na Europa subiu cerca de 140%. As cavernas de armazenamento da UE estão preenchidas em cerca de 68% — 16 pontos percentuais abaixo da média de cinco anos e perto dos mínimos em duas décadas.
- Qatar: força maior nas entregas de GNL prorrogada até novembro; cerca de 17% da capacidade de Ras Laffan foi desligada, com a manutenção estimada entre três a cinco anos.
- Ásia: o GNL à vista custa $26–28 por milhão de BTU — o máximo desde 2022; a demanda por GNL na região pode diminuir de 3% a 10% ao final do ano, com alguns compradores do Sul da Ásia rejeitando ofertas caras.
- Noruega: manutenções programadas estão temporariamente reduzindo as entregas por dutos.
- EUA: Henry Hub está em cerca de $2,86 por milhão de BTU; o spread recorde apoia exportadores americanos de GNL.
Rússia e Ucrânia: trégua em instalações energéticas não confirmada, exportação de combustíveis limitada
Acordo anunciado por Washington em 14 de setembro sobre suspensão de ataques à energia na prática não está funcionando: em uma semana, foram atacadas refinarias em Syzran e Yaroslavl, e continuam os ataques à infraestrutura ucraniana. Moscovo considerou a ideia "boa", enquanto Kiev está disposto à desescalada com garantias de parceiros.
- Relatos de fontes do setor indicam que a proibição de exportação de diesel para produtores é prorrogada até o final de outubro; para não-produtores, ela é válida até 31 de janeiro de 2027.
- A proibição total de exportação de gasolina é válida até 31 de janeiro de 2027; a exportação de querosene de aviação é limitada até 30 de novembro.
- Após ataques de drones, seis grandes refinarias russas reduziram sua produção.
A ausência de diesel russo no mercado mundial de produtos petrolíferos é um dos fatores para o prêmio recorde em destilados médios.
Ásia: Índia e China dividem barris disponíveis
O importação de petróleo russo pela Índia em agosto caiu para cerca de 2,1 milhões de barris/dia, contra 2,7–2,8 milhões de barris/dia em julho: os reparos nas refinarias, a menor disponibilidade de matéria-prima e as compras agressivas dos processadores chineses impactaram. A queda do Brent a partir dos picos deu um alívio à Índia — a rupia se mantém em torno de 95,8 por dólar. O yuan, ao contrário, se valorizou para o nível mais alto em quatro anos, barateando as importações de energia para a China.
Energia elétrica, VIE e nuclear: a mudança estrutural acelera
- VIE: segundo a AIE, a geração a partir de fontes renováveis deve crescer cerca de 1000 TWh por ano até 2030, dos quais mais de 600 TWh virão da geração solar; a participação de fontes de baixo carbono na eletricidade global aumentará de 42% para 50%.
- Nuclear: urânio — cerca de $90 por libra; os EUA e a Arábia Saudita assinaram um acordo sobre energia nuclear pacífica, enquanto na Coreia do Sul a unidade de energia Saeul 3 foi concluída. A seca de verão limitou a operação das usinas nucleares na Europa.
- Ponto crítico: os prazos de entrega de grandes turbinas a gás superam o ciclo de construção da própria usina.
O gás caro melhora a economia das VIE e dos armazenadores, porém a elevação das taxas encarece o capital para redes e novos projetos.
Carvão: seguro para os sistemas de energia da Ásia
O carvão energético em Newcastle permanece em torno de $145 por tonelada. O Nordeste da Ásia está substituindo o caro GNL por carvão e geração nuclear, sustentando a demanda e os exportadores — Austrália, Indonésia, Rússia e África do Sul. A tendência de longo prazo não muda: segundo a AIE, a participação do carvão na geração global deve cair de 34% em 2025 para 27% até 2030, portanto os grandes produtores não estão apressados em investir em novas minas.
Macroeconomia: taxas sobem em meio à inflação energética
O Fed elevou a taxa em 16 de setembro em 25 pontos base, para 3,75–4,00% — a primeira vez desde 2023; na sexta-feira, o Banco do Japão também elevou a taxa. O rendimento dos títulos de dez anos dos EUA está em cerca de 4,95%. O número de perfuradoras nos EUA, de acordo com os últimos dados, cresceu para 591 (450 de petróleo, 132 de gás), contra 539 no ano anterior: as empresas de xisto estão reagindo aos preços, mas de forma cautelosa.
O que monitorar para investidores e participantes do mercado de energia
- O real reinício do oleoduto Leste-Oeste e a retoma dos embarques de Yanbu.
- Atividades de navegação através dos estreitos de Ormuz e Bab-el-Mandeb, novos ataques à infraestrutura.
- Status da trégua energética entre Rússia e Ucrânia e a situação das refinarias russas.
- Formalização oficial da extensão da proibição de exportação de diesel da Rússia.
- Dinamismo do TTF, taxas de injeção nos armazenamentos da Europa e concorrência com a Ásia pelo GNL.
- Crack spreads do diesel e estatísticas semanais de estoques nos EUA.
O cenário básico para os próximos dias é que o Brent se mantenha na faixa de $98–108 por barril, com alta sensibilidade às notícias do Oriente Médio. Produtos petrolíferos e gás continuam sendo os segmentos mais tensos do mercado energético global.