Mercado de petróleo: crescimento semanal com prêmio de risco mantido
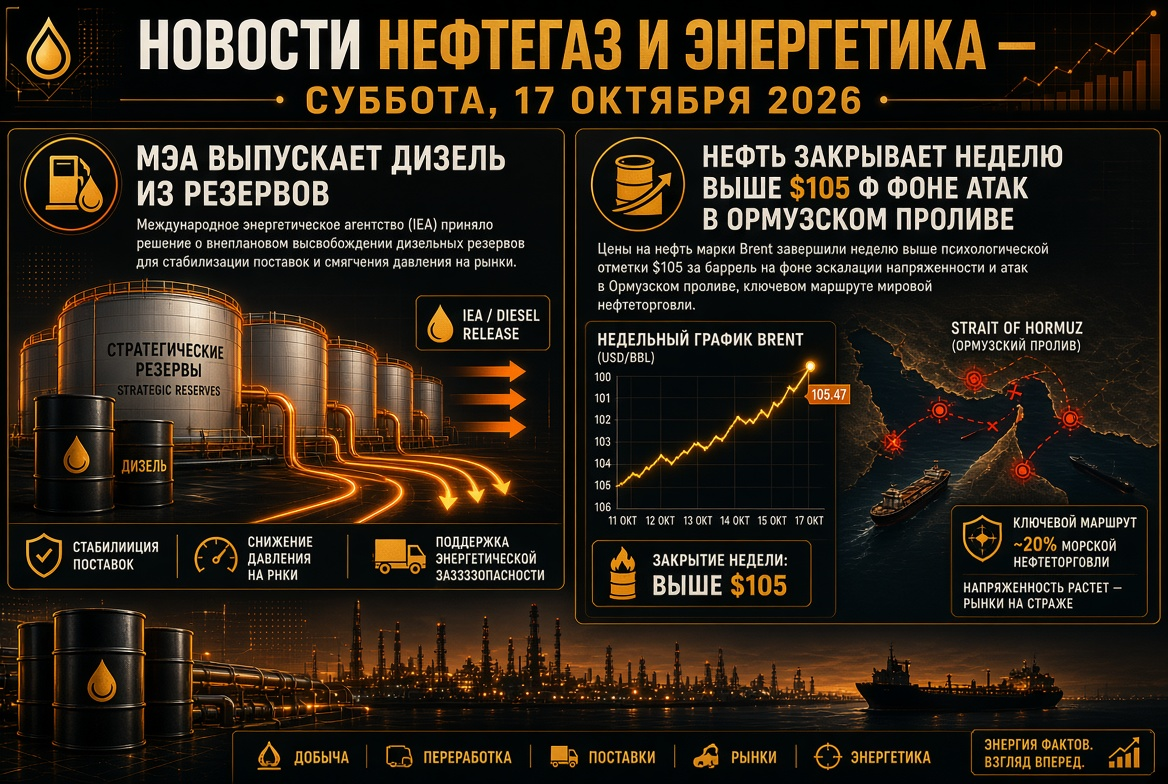
Sexta-feira, os preços do petróleo caíram moderadamente, no entanto, a semana para o mercado de petróleo encerra em alta. O contrato futuro de dezembro do Brent foi negociado na faixa de $105–105,5 por barril, enquanto o WTI estava em torno de $97.
- Dinâmica semanal: Brent subiu menos de 1%, WTI — cerca de 6%.
- Estoques nos EUA: os estoques comerciais de petróleo na semana até 9 de outubro caíram 8,5 milhões de barris, enquanto a expectativa era de um pequeno aumento. Esta é a maior queda desde o início da guerra.
- Fator furacão: parte da produção no Golfo do México foi temporariamente interrompida, o que sustentou o tipo americano.
- Spread Brent–WTI diminuiu para cerca de $8 por barril, após ultrapassar $9 no início da semana.
Brent permanece cerca de 70% mais caro do que há um ano. Analistas observam que o mercado mantém um prêmio geopolítico significativo, e para sua total remoção é necessária uma negociação entre os EUA e o Irã.
Estreito de Ormuz: fluxos de petróleo se recuperam, mas de forma instável
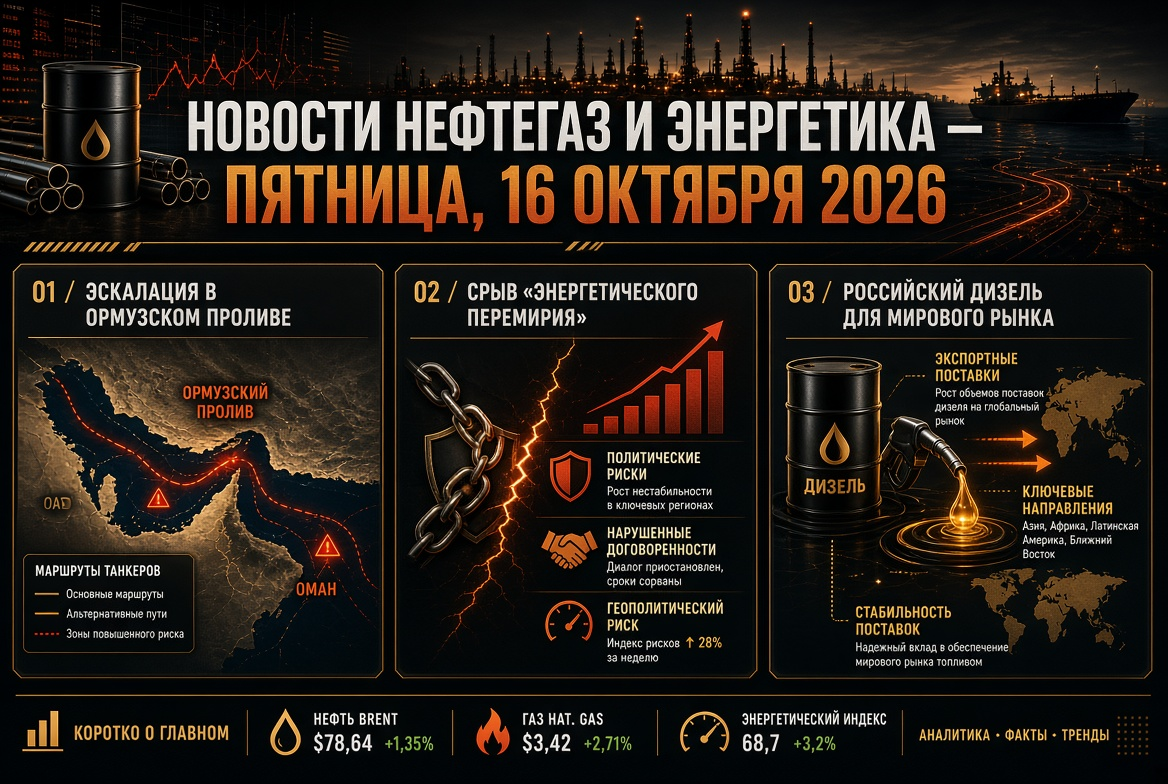
A situação no Estreito de Ormuz continua a ser o principal fator de formação de preços para petróleo, GNL e produtos petrolíferos.
- Fluxos de matéria-prima. Nos sete dias até 13 de outubro, uma média de cerca de 11,6 milhões de barris por dia cruzou o estreito — aproximadamente 68% do nível pré-guerra de 17,15 milhões.
- Navegação. O número de travessias na semana caiu para 131. Muitas linhas de contêineres mudaram suas rotas para evitar o estreito.
- Incidentes. Após o naufrágio do navio porta-contêineres GFS Pride, novas notícias surgiram sobre um incêndio em um petroleiro no Golfo de Omã.
- Sinais contraditórios. Teerã declara o fechamento do estreito, enquanto o comando militar americano relata a passagem de mais de 19 milhões de barris de petróleo por dia sob escolta.
Preços elevados tornam as operações comerciais viáveis, mesmo com riscos militares: a demanda de compradores asiáticos estimula os armadores a continuar as transportações.
AIE e G7: segunda grande liberação de reservas no ano
A AIE decidiu liberar no mercado os 100 milhões de barris restantes conforme o acordo de março, incluindo mais de 20 milhões de barris de diesel. Isto é uma continuação do acordo dos países do G7 em 2 de outubro sobre a liberação de reservas ao longo de quatro meses, com prioridade para a entrega de diesel nos primeiros 20 dias.
- A margem de refino de diesel na Europa caiu quase 2% após o anúncio.
- Vários analistas acreditam que as reservas apenas suavizam parcialmente a tensão no mercado de destilados médios.
- Os EUA consideram a flexibilização das sanções contra os navios da "frota sombra", a fim de reduzir as taxas de fretamento recordes.
Óleo diesel — novo segmento apertado
Além do diesel, a escassez de combustível para navios se agrava. De acordo com a Vitol, o conflito no Oriente Médio reduziu os suprimentos de óleo diesel do Golfo Pérsico em cerca de 800 mil barris por mês, e os ataques a refinarias russas resultaram em mais 1 milhão de toneladas por mês. Para empresas de abastecimento e navegação, isso significa a permanência de altos preços do combustível.
OPEP+: cotas em pausa, produção abaixo das metas
Sete participantes chave da OPEP+ — Arábia Saudita, Rússia, Iraque, Kuwait, Cazaquistão, Argélia e Omã — mantiveram as cotas de novembro inalteradas.
- Níveis de meta: cerca de 10,5 milhões de barris por dia para a Arábia Saudita, 9,9 milhões para a Rússia e 4,4 milhões para o Iraque.
- A produção real do núcleo da aliança em agosto foi de cerca de 25 milhões de barris por dia — aproximadamente 5 milhões abaixo do nível pré-guerra.
- Permanecem cerca de 2 milhões de barris por dia em cortes.
- Uma auditoria das capacidades de produção determinará os níveis básicos de produção para 2027.
A próxima reunião da aliança está agendada para 1º de novembro. O impacto da OPEP+ no mercado físico de petróleo continua limitado: a logística no Golfo Pérsico desempenha um papel crucial.
Gás e GNL: Europa entra no inverno com escassez de estoques
O mercado de gás europeu continua sendo um dos segmentos mais tensos da energia mundial.
- Preços: os contratos futuros do TTF são negociados a cerca de €86 por MWh, cerca de 2,6 vezes mais do que o nível do ano passado.
- Armazenamentos: os depósitos da UE estão preenchidos em cerca de 74%, contra uma média de cinco anos de cerca de 89%. Bruxelas reduziu a meta de 90% para 80%.
- Ásia: o indicador JKM permanece em torno de $26 por MMBtu, Europa e Ásia competem por cada lote de GNL.
Na semana de energia da Rússia, surgiu a tese do advento de uma "era de ouro" do gás: agora não é mais considerado apenas como um combustível de transição. Destaca-se a declaração da SOCAR sobre a intenção de comprar gás da Gazprom — um sinal de reconfiguração dos fluxos regionais de gás.
Carvão: GNL caro traz demanda de volta para a Ásia
O carvão energético Newcastle é negociado em cerca de $150 por tonelada. O pico de outubro — $152,20 — tornou-se o nível mais alto desde outubro de 2024, com um crescimento anual superior a 40%.
- O carvão energético de qualidade é cerca de $20 por MMBtu mais barato que o GNL nos principais mercados asiáticos.
- O total de importações de carvão da China, Japão e Coreia do Sul no quarto trimestre pode aumentar em cerca de 20 milhões de toneladas.
- Na Rússia, segundo estimativas do setor, as perdas de produtores de carvão em 2027 podem diminuir em cerca de 200 bilhões de rublos.
Setor elétrico e energias renováveis: foco na confiabilidade
A crise energética acelera investimentos tanto em energias renováveis quanto em geração de reserva.
- Na Europa, as empresas de energia combinam usinas solares com armazenadores, reduzindo a dependência do gás durante as horas de pico.
- Na Rússia, a Gazprom Energoholding planeja novas usinas em Moscovo com capacidade de até 480 MW, e a geração distribuída está sendo discutida como uma medida necessária.
- No dia 29 de outubro, a AIE apresentará o relatório Renewables 2026 com previsões atualizadas sobre a adição de capacidade em energias renováveis.
Rússia: mercado de produtos petrolíferos, refinarias e produção
O mercado interno de combustíveis da Rússia demonstra uma estabilização de curto prazo diante das restrições e do acordo de diesel com os EUA.
- Varejo: o preço médio da gasolina é de 78,68 rublos por litro, e o do diesel é 86,67 rublos. Desde o início do ano, o preço da gasolina subiu 21,4%, enquanto o diesel aumentou 13,5%.
- Exportação: a proibição de exportação de gasolina está em vigor até 31 de janeiro de 2027, e as restrições à exportação de diesel foram levantadas antecipadamente.
- Acordo de diesel: fornecimentos para os EUA e o mercado mundial somam 300 mil toneladas em outubro, 500 mil toneladas em novembro, 1 milhão de toneladas em dezembro.
- Produção: o campo Laya Vozhskoe na NAO foi iniciado em operação experimental. O Ministério da Energia e o Ministério das Finanças estão ajustando os incentivos fiscais para reservas de difícil extração.
O principal risco para o setor de refinarias é o estado das unidades após a quebra do "cessar-fogo energético": a carga das refinarias depende diretamente dos volumes exportados de produtos petrolíferos.
O que é importante para os investidores do setor energético na próxima semana
- Estreito de Ormuz: o aumento dos fluxos de petróleo pode reduzir o prêmio de risco, novos ataques podem levar o Brent a $110.
- Reservas da AIE: a velocidade de entrada do diesel no mercado determinará a dinâmica dos spreads de crack e das margens das refinarias.
- Sanções contra a "frota sombra": a decisão oficial dos EUA pode reduzir os preços de fretamento.
- Dados da EIA sobre os estoques de petróleo nos EUA em 21 de outubro.
- Reunião do Banco Central da Rússia em 23 de outubro: a inflação acelerou para 7,2%, o que é importante para a avaliação das ações das empresas de petróleo e gás.
- Calendário político: reunião da OPEP+ em 1º de novembro e eleições intermediárias nos EUA em 3 de novembro.
O resumo da semana: o mercado global de petróleo, gás, carvão e produtos petrolíferos continua estruturalmente em déficit. A liberação de reservas estratégicas e novas soluções logísticas amenizam os picos de preços, mas não eliminam a principal causa da tensão — a incerteza nas entregas do Golfo Pérsico. Para os participantes do mercado de energia, as prioridades continuam a ser a cobertura de riscos de preços, diversificação de fornecedores e controle das margens de refino.