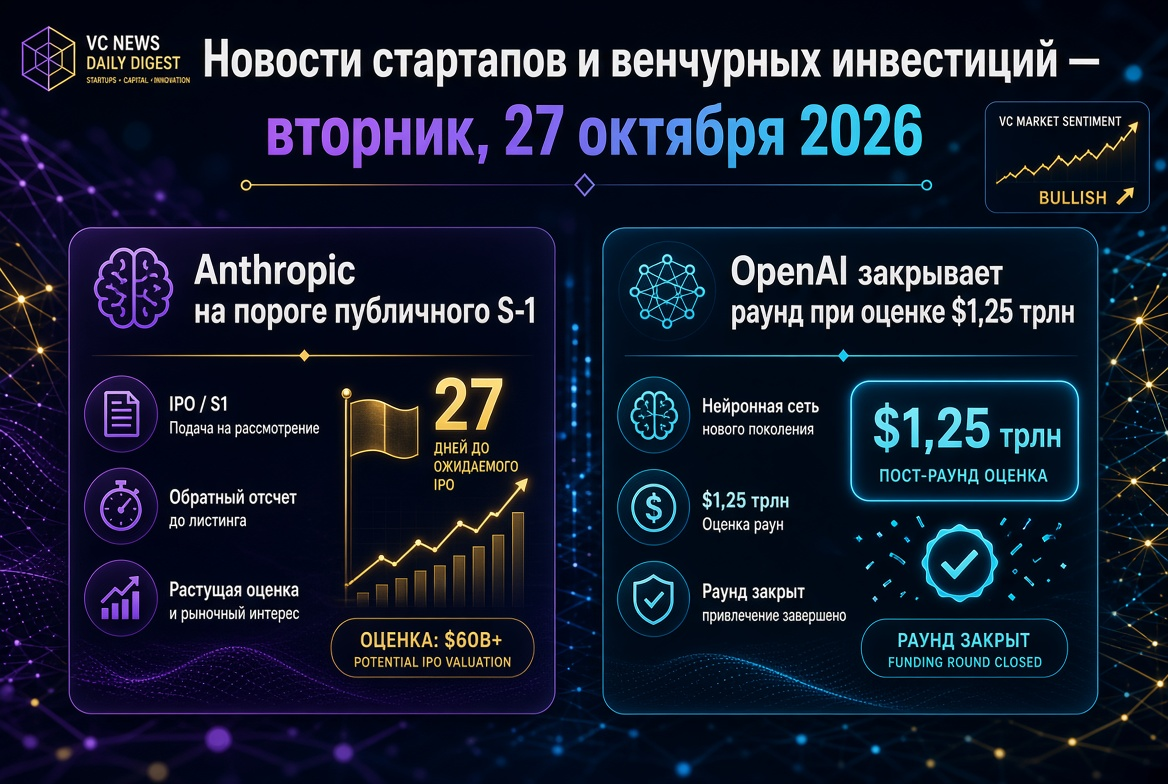
Mercado de Venture Capital em 28 de outubro de 2026: prospecto público da Anthropic, megafundos de IA Flapping Airplanes e Legora, aumento das avaliações em robótica, novos fundos de venture capital e resultados da Europa nos primeiros nove meses
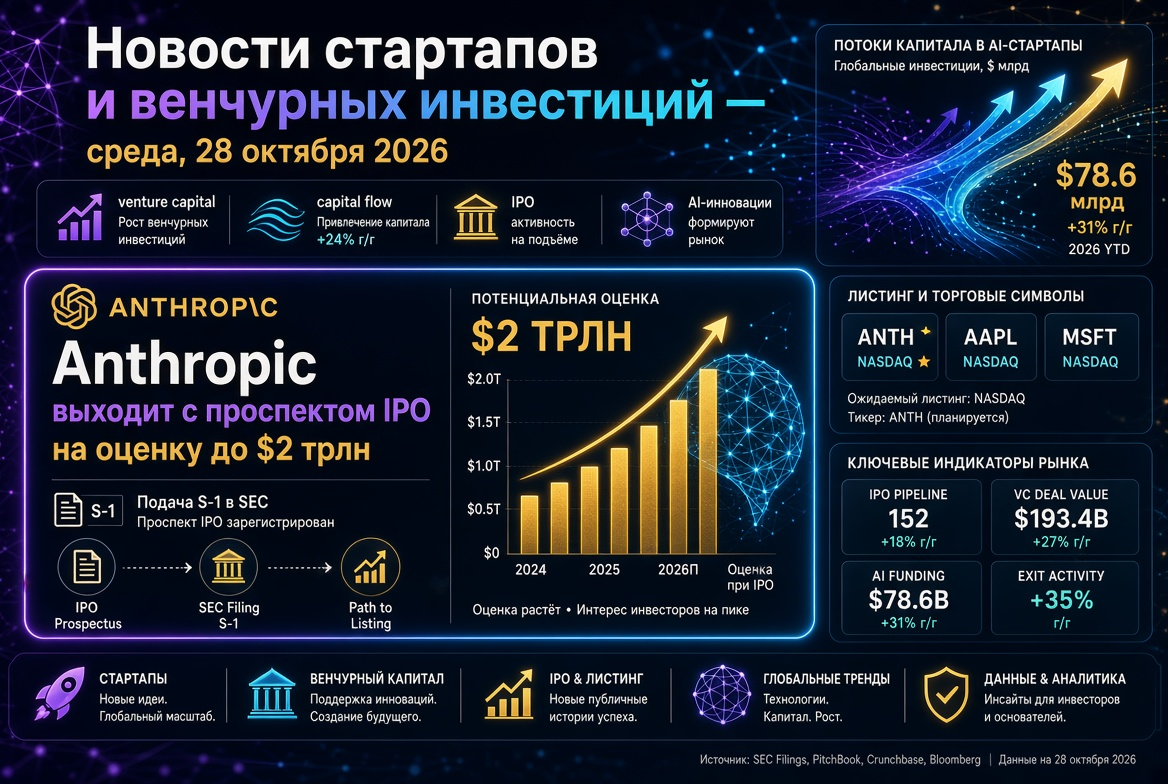
O mercado de venture capital entra na última semana de outubro com o principal evento do ano. A Anthropic publicou sua forma S-1 e está se preparando para uma oferta pública que pode se tornar o maior IPO da história. Para investidores e fundos de venture capital, isso é mais do que apenas um negócio isolado. A avaliação que o mercado público dará ao líder em inteligência artificial generativa servirá de referência para todo o segmento. Ela impactará as rodadas tardias, transações secundárias e estratégias de saída nos próximos anos.
Além disso, o fluxo de capital para startups não mostra sinais de desaceleração. Apenas entre 15 e 23 de outubro, empresas americanas levantaram mais de US$ 6 bilhões em mais de quinze rodadas. Os principais tópicos do dia para os investidores incluem:
- IPO da Anthropic: S-1 pública, ticker ANT na Nasdaq, meta de avaliação de US$ 1,5–2 trilhões.
- Megafundos de IA: Flapping Airplanes, Legora, Tenstorrent e Modal Labs levantam centenas de milhões e bilhões de dólares.
- IA Física: Bedrock Robotics e Eka Robotics aumentam rapidamente suas avaliações.
- Tecnologias de defesa e do setor público: ASI e 22one recebem apoio de fundos líderes.
- Europa e mercados emergentes: nove meses recordes e fechamento de novos fundos de venture capital.
Anthropic publica S-1: o maior IPO da história à vista
No dia 26 de outubro, a Anthropic, PBC, converteu seu pedido confidencial, apresentado em 1º de junho, para o modo público. A empresa planeja listar suas ações no Nasdaq Global Select Market sob o ticker ANT. O principal subscritor é o Goldman Sachs, seguido pelo Morgan Stanley, e mais de vinte bancos fazem parte do sindicato.
De acordo com a mídia especializada, a oferta está prevista para a semana de 16 de novembro. O volume de captação pode ultrapassar US$ 100 bilhões, com uma avaliação de US$ 1,5–2 trilhões. Para efeito de comparação, a SpaceX estreou na bolsa em junho com uma avaliação de US$ 1,77 trilhões e levantou cerca de US$ 86 bilhões. O preço das ações, a quantidade e o volume final da transação no prospecto ainda não foram divulgados.
Principais indicadores financeiros da S-1:
- Receita no primeiro semestre de 2026 — US$ 16,29 bilhões, em comparação a US$ 1,16 bilhões no ano anterior.
- Receita do segundo trimestre — US$ 11,56 bilhões, lucro operacional — US$ 974 milhões.
- Prejuízo líquido no semestre — US$ 80,75 bilhões, principalmente não monetário. Isso se deve à reavaliação das notas conversíveis em função do aumento do valor da empresa.
- Última rodada privada — Série H de US$ 65 bilhões com avaliação de US$ 965 bilhões (maio de 2026).
Múltiplos e riscos: como o mercado avaliará os negócios de IA
Analistas chamam a oferta da Anthropic de um referendo sobre o modelo de negócios da inteligência artificial. A receita anual, calculada com base no segundo trimestre, é de cerca de US$ 46 bilhões. Portanto, uma avaliação de US$ 2 trilhões corresponde a aproximadamente 43 receitas anuais. A rodada privada de maio teve uma relação de cerca de 21 receitas.
Perguntas-chave para investidores institucionais:
- Custo da computação. Os gastos com infraestrutura estão aumentando junto com a receita. Especialistas recomendam acompanhar a relação entre receita e despesas com poder de computação.
- Obrigações de longo prazo. Contratos de vários anos para data centers e chips pressionam o fluxo de caixa.
- Contexto competitivo. A OpenAI adiou seu IPO para o próximo ano e, segundo relatos, está levantando mais US$ 30 bilhões de forma privada com uma avaliação de US$ 1,25 trilhões.
Alguns observadores alertam que a disponibilidade de capital para empresas de IA pode diminuir. É por isso que o sucesso da oferta é crucial para todo o ecossistema de venture capital.
Megafundos de IA da semana: aposta na eficiência e soluções verticais
Enquanto o mercado aguarda o ANT, o capital privado continua a se concentrar no segmento de inteligência artificial. As maiores transações dos últimos dias incluem:
- Flapping Airplanes — US$ 1 bilhão na rodada Série A com avaliação de US$ 6 bilhões, quatro vezes superior à de janeiro. A rodada foi liderada pela Index Ventures e Lux Capital, com participação de GV, Sequoia, Kleiner Perkins e Nvidia. A empresa desenvolve métodos de treinamento de grandes modelos com um volume de dados significativamente menor.
- Legora — US$ 550 milhões na rodada Série E com avaliação de US$ 8,8 bilhões. A plataforma sueca para advogados foi apoiada por Atreides Management, Fidelity, Baron Capital e JPMorgan.
- Tenstorrent — US$ 1,5 bilhão na rodada Série E com avaliação de US$ 6,2 bilhões para o desenvolvimento de chips de IA na arquitetura RISC-V.
- Modal Labs — US$ 750 milhões na rodada Série D com avaliação de US$ 15,75 bilhões sob a liderança da Accel. A empresa constrói infraestrutura em nuvem para cargas de IA.
- Town — US$ 108 milhões na rodada Série B para um assistente de IA para trabalho em equipe. Os investidores incluem Forerunner, Menlo Ventures e a16z.
A tendência é clara: os investidores estão dispostos a pagar um prêmio por tecnologias que reduzem o custo da IA (dados, chips, computação) e por aplicativos verticais com monetização rápida.
IA Física e Robótica: avaliações crescem mais rápido que o mercado
A robótica está se tornando o segundo segmento mais importante de investimentos de venture capital, atrás apenas de modelos de linguagem. A Bedrock Robotics, desenvolvedora de sistemas autônomos para equipamentos de construção, atraiu US$ 600 milhões na rodada Série C com uma avaliação de US$ 4,1 bilhões, segundo relatos da indústria. Em fevereiro, a empresa valia US$ 1,75 bilhões. A demanda está impulsionada pela construção de data centers e pela escassez de operadores de máquinas pesadas.
Outras transações notáveis incluem:
- Eka Robotics — US$ 150 milhões na rodada Série A com avaliação de US$ 1,45 bilhões. A rodada foi liderada por a16z e F-Prime, e a empresa imediatamente se tornou um "unicórnio".
- Enact — US$ 30 milhões em estágio pre-seed de Firstminute Capital e Redalpine para tecnologias de sensores para robôs ágeis.
- Coherence Neuro — US$ 45 milhões de Founders Fund e OpenAI Startup Fund para interfaces neurais.
Defesa, Segurança e Setor Público: interesse constante dos fundos
A tecnologia de defesa e soluções para infraestrutura crítica permanecem em foco para os fundos de venture capital. A ASI de Boston atraiu US$ 325 milhões na rodada Série C com avaliação de US$ 3 bilhões. A rodada foi liderada pela Spark Capital com a participação da Craft Ventures, a16z e estruturas da Citadel Securities. A plataforma ajuda militares, companhias aéreas e despachantes a gerenciar ativos.
A londrina 22one, desenvolvedora de ferramentas de IA para a polícia, é avaliada em quase US$ 400 milhões, de acordo com o Financial Times. Os investidores incluem Sequoia, General Catalyst, Lux Capital e Creandum. A Watchtower Labs recebeu US$ 35 milhões em estágio seed de Shield Capital, Conviction e Founders Fund.
Fintech e Plataformas de Negócios: o retorno das grandes avaliações
O setor fintech demonstra novamente múltiplos elevados. A Ramp levantou US$ 1,85 bilhões com uma avaliação de US$ 60 bilhões sob a direção da Dragoneer. É uma das fintechs privadas mais valiosas dos EUA. A Whop, plataforma para monetização de negócios online, recebeu US$ 200 milhões na rodada Série D da Sequoia Capital com uma avaliação de US$ 5,1 bilhões. A londrina Nevis, que automatiza o trabalho de gerenciamento de ativos, fechou a rodada Série B em US$ 70 milhões sob a liderança da EQT Ventures.
Europa: nove meses recordes e foco em rodadas tardias
O mercado europeu de venture capital está mostrando um crescimento sólido. Números chave:
- No terceiro trimestre, empresas de tecnologia europeias levantaram € 27,8 bilhões em 732 transações, um aumento de 32,4% em relação ao ano anterior.
- Nos primeiros nove meses, o volume de financiamento aumentou 63%, totalizando US$ 61,9 bilhões, com uma diminuição de 19% no número de rodadas.
- 53% do capital foi direcionado para rodadas tardias, com aproximadamente 35% indo para Londres.
Entre as novas transações estão a finlandesa Volare (€ 7,1 milhões para produção de proteína a partir de insetos) e a suíça Sonexos (CHF 5 milhões para tecnologia de supressão de ruído). A quarteirão de Frankfurt, QuoIntelligence, no setor de cibersegurança, recebeu investimentos do ex-ministro das Finanças da Alemanha, Christian Lindner.
Novos fundos e mercados emergentes, incluindo Rússia e CEI
O capital continua a fluir para fundos de venture capital nichados:
- Endeavor Catalyst Fund V fechado com sobrecarga de assinaturas em US$ 320 milhões. Os ativos sob gestão ultrapassaram US$ 850 milhões, com foco em mercados emergentes.
- Nauta realizou o primeiro fechamento do sexto fundo em € 60 milhões com um volume alvo de € 150–200 milhões para software europeu e deeptech.
- Indie GO Fund II na Rússia visa levantar 5 bilhões de rublos para estúdios de jogos com potencial de exportação. O primeiro fechamento é esperado para o quarto trimestre de 2026.
Na Índia, a Live2.ai levantou cerca de US$ 14 milhões na rodada pre-Series B sob a liderança da IvyCap Ventures, enquanto a Even Healthcare recebeu US$ 50 milhões da Khosla Ventures e Alpha Wave. No mercado da Ásia Central, o segmento inicial está ativo: a startup de IA do Cazaquistão, Riasm, recebeu US$ 3 milhões em estágio pre-seed. No mercado russo, o fundo de venture capital de Moscovo destina 250 milhões de rublos para empresas de tecnologia, enquanto o fundo "Criativo Venture" investiu na plataforma de dados "Argument".
O que isso significa para investidores de venture capital: conclusões do dia
- O IPO da Anthropic será um ponto de referência de preços. Uma oferta bem-sucedida solidificará os altos múltiplos para empresas de IA em estágios avançados. Uma demanda fraca, por outro lado, levará à reavaliação de portfólios privados.
- A janela para saídas se expande. Após a SpaceX e a Anthropic, outros "unicórnios" irão se preparar para o mercado público.
- A diversificação se desloca para a "IA real". Robótica, defesa e infraestrutura estão recebendo uma parte crescente das rodadas.
- A disciplina continua a ser fundamental. A concentração de capital em alguns líderes aumenta os riscos para fundos que entram em transações no pico das avaliações.
O mercado global de startups e investimentos de venture capital entra em novembro com uma combinação rara de liquidez recorde e incerteza aumentada. As próximas três semanas, até a esperada estreia do ANT, serão decisivas para o sentimento dos investidores em todo o mundo.