Mercado de petróleo: a diplomacia pressiona os preços, a geopolítica mantém o prêmio
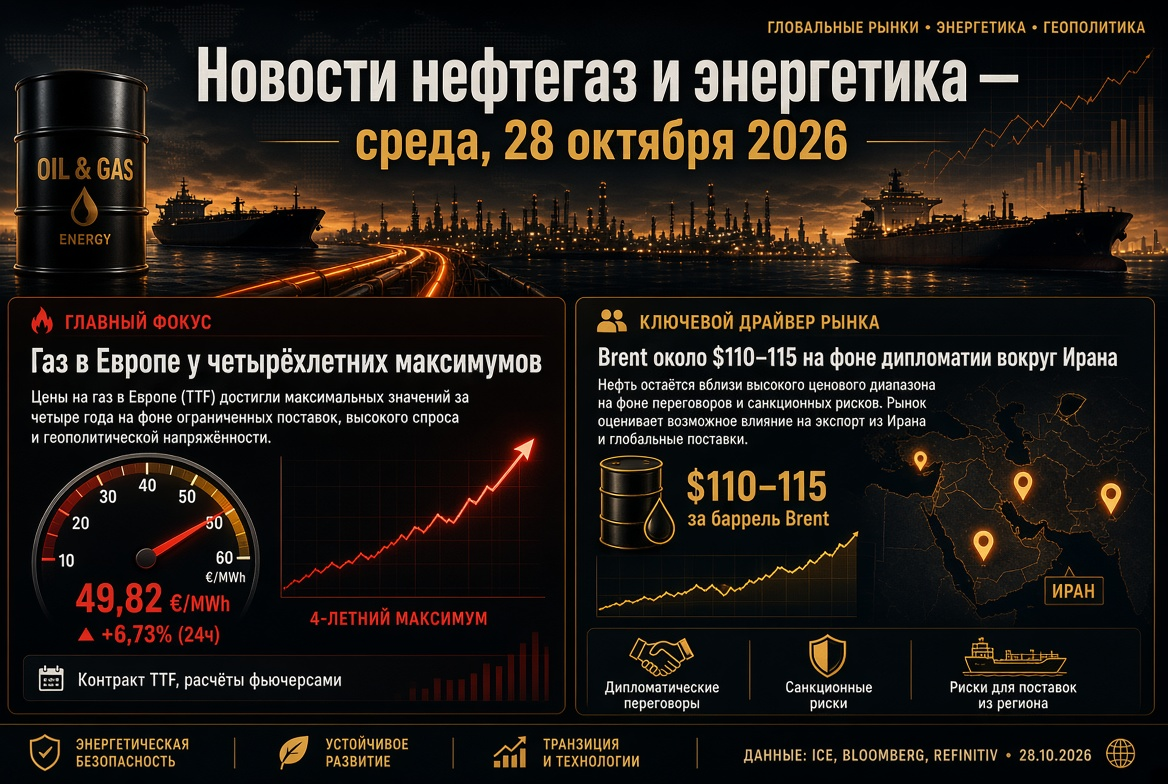
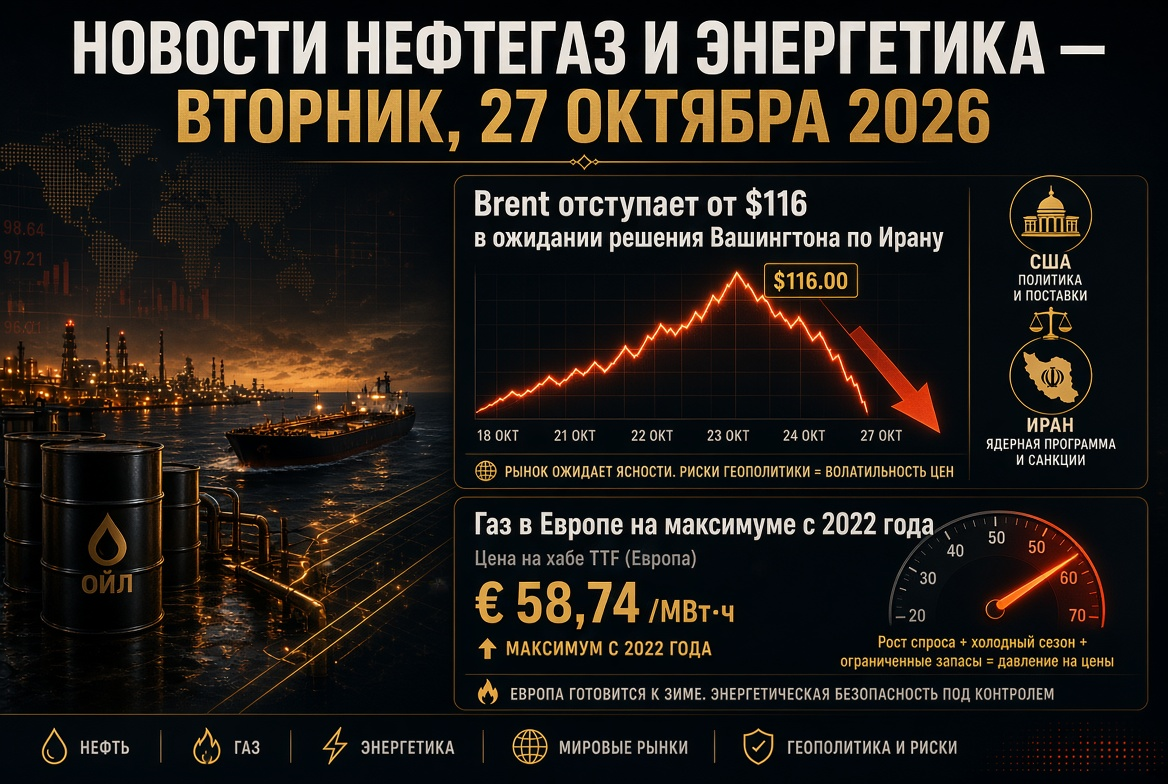
Na terça-feira, o futuro do Brent para janeiro caiu abaixo de $110 por barril, enquanto o contrato de dezembro estava sendo negociado entre $114 e $116. Esse descompasso entre os contratos reflete uma forte backwardation: o mercado está pagando um prêmio significativo por entregas imediatas de petróleo. O WTI se mantém em torno de $101, com o spread Brent-WTI se estreitando para cerca de $9.
Fatores-chave que determinam a dinâmica dos preços do petróleo:
- Pista diplomática. Delegações da Arábia Saudita, Turquia e Paquistão realizaram negociações em Teerã no início da semana, e as partes concordaram em continuar os contatos. Este é o primeiro argumento significativo para os vendedores desde o início do rali militar.
- Calendário político dos EUA. Washington já deixou claro que não planeja novos ataques ao Irã antes das eleições intermediárias de 3 de novembro, o que reduz temporariamente o risco de uma escalada abrupta.
- Política monetária. O Fed aumentou a taxa de juros pela primeira vez em três anos em setembro, e o petróleo caro intensifica a pressão inflacionária e as expectativas de um endurecimento adicional, o que limita a demanda por ativos de commodities.
- Cenário técnico. Os preços estão estagnados no limite superior da faixa anual; alguns analistas preveem uma correção, enquanto uma nova escalada não descarta um movimento em direção a $120 até o final do ano.
Estreito de Ormuz e Golfo Pérsico: riscos físicos para o fornecimento de petróleo
Apesar dos sinais diplomáticos, os riscos de infraestrutura permanecem sem precedentes. Na última semana, o Irã alegou ter danificado sete petroleiros em uma única noite, enquanto o Corpo da Guarda Revolucionária Islâmica anunciou a ministração de uma rota sul "não autorizada", onde dois superpetroleiros com carga total superior a 4,5 milhões de barris foram atingidos. Os houthis do Iémen continuam seus ataques a instalações da Saudi Aramco, que evacuou seu pessoal da sede na província oriental.
Paradoxalmente, as exportações de petróleo do Oriente Médio se recuperaram: de acordo com dados de monitoramento de navios, na semana encerrada em 18 de outubro, superaram 24 milhões de barris por dia - acima dos níveis pré-guerra. A Saudi Aramco mais que triplicou o transporte através de um oleoduto contornando o estreito para os portos do Mar Vermelho, no entanto, o custo do seguro contra riscos militares continua sendo de cerca de 3% do valor do navio.
OPEP+: cotas no papel e reunião em 1º de novembro
Sete participantes-chave da aliança - Arábia Saudita, Rússia, Iraque, Kuwait, Cazaquistão, Argélia e Omã - mantiveram as metas de produção pelo segundo mês consecutivo. A cota da Arábia Saudita é de 10,5 milhões de barris por dia, enquanto a da Rússia é de 9,9 milhões. No entanto, a produção real do grupo em agosto foi de cerca de 25 milhões de barris por dia, o que é aproximadamente 5 milhões abaixo do nível pré-guerra. A próxima reunião está marcada para 1º de novembro; o mercado não espera mudanças nas cotas até 2027, uma vez que a guerra atrasou a revisão da capacidade de produção dos países participantes. O desconto do Urals russo em relação ao Brent é estimado em $8-15 por barril.
Mercado de gás: a Europa entra no inverno com os menores níveis de armazenamento em 15 anos
O futuro de novembro do TTF subiu na segunda-feira para $1133 por mil metros cúbicos - o maior desde dezembro de 2022. Na terça-feira, os preços corrigiram para cerca de $1100, enquanto o contrato de dezembro estava sendo negociado em torno de €96 por MWh. Isso é quase três vezes o nível médio do inverno passado.
Principais motores do aumento dos preços do gás:
- Déficit de GNL do Golfo Pérsico. Os suprimentos da região, que respondia por cerca de 20% da oferta global de gás liquefeito, caíram drasticamente; duas linhas de liquefação do Qatar com capacidade de 12,8 milhões de toneladas por ano estão fora de operação por um período de até três anos.
- Baixos estoques em instalações de armazenamento. Os armazenamentos da UE estão preenchidos em cerca de 74,9% (aproximadamente 80 bilhões de metros cúbicos) - 14-15 pontos percentuais abaixo da média de cinco anos. A Comissão Europeia já reduziu a meta de 90% para 80% até 1º de dezembro.
- Concorrência com a Ásia. Compradores europeus são forçados a pagar preços elevados por remessas spot de GNL.
- Fator climático. A queda das temperaturas forçou vários países da UE a iniciar a retirada de gás mais cedo do que o habitual.
Analistas sugerem que os preços podem chegar a $1200-1400 por mil metros cúbicos nos meses de pico durante um inverno rigoroso.
Cúpula do FSEG em Moscou: sinais para o mercado global de gás
Vladimir Putin, ao discursar na cúpula do Fórum dos Países Exportadores de Gás, declarou que há perturbações significativas na indústria e ligou o aumento dos custos para os consumidores europeus ao abandono de fontes de energia russas. Entre os principais pontos:
- a demanda global por gás pode aumentar para 5,5 trilhões de metros cúbicos por ano até a metade do século, e o comércio internacional pode chegar a 1,7 trilhões;
- para estabilizar o mercado, é necessário interromper os conflitos e remover as sanções;
- para os produtores, a estabilidade é mais importante do que o dobro do aumento dos preços spot;
- a Rússia está explorando a possibilidade de cooperação com parceiros americanos no Ártico.
Na véspera, o Kremlin declarou sua disposição para discutir a retomada das exportações de gás para a Europa, caso haja compradores interessados.
Produtos petrolíferos e Refinarias: escassez de diesel e regulação na Rússia
O mercado global de produtos petrolíferos continua a estar significativamente mais tenso do que o mercado de petróleo bruto. Os futuros de óleo combustível e diesel nos EUA estão sendo negociados em torno de $4,9 por galão - mais do que o dobro do nível de um ano atrás. A escassez de destilados médios sustenta a margem de refino e é vantajosa para refinarias independentes com acesso a matérias-primas.
Na Rússia, há uma proibição total de exportação de gasolina, diesel e combustíveis marítimos até 31 de janeiro de 2027. Os preços de varejo da gasolina aumentaram cerca de 20,5% desde o início do ano, enquanto o diesel subiu 13,4%. Segundo dados de meados de outubro, o preço médio da gasolina caiu para 78 rublos por litro, no entanto, a situação continua frágil: as refinarias estão operando com carga máxima, manutenções programadas foram adiadas, e os dados sobre processamento estão sob sigilo.
Energia elétrica e ERVs: a crise energética acelera a transição energética
O preço elevado dos combustíveis fósseis fortalece os argumentos econômicos a favor das energias renováveis. Na primavera de 2026, a geração eólica e solar superará pela primeira vez a geração a gás em escala global, garantindo 22% da produção de eletricidade contra 20% do gás. Nos EUA, espera-se que, ao final do ano, sejam adicionados recordes de 86 GW de novas capacidades, mais de 90% dos quais virão de usinas solares, armazenamento e energia eólica. Indonésia, Coreia do Sul e vários outros países estão acelerando programas de desenvolvimento de ERVs, considerando-os uma ferramenta para a segurança energética e redução da dependência das importações de GNL.
Carvão: demanda asiática sustenta preços
Os preços altos do gás estão estimulando uma parte dos sistemas energéticos do Nordeste Asiático a mudar para o carvão. Os preços do carvão energético no hub australiano de Newcastle em outubro chegaram a máximas de três anos, com uma previsão de preço médio para 2026 de cerca de $130 por tonelada FOB. Ao mesmo tempo, o crescimento das ERVs limita as importações: as previsões de compras de carvão pela China, Índia e Japão para o ano corrente foram reduzidas.
O que importa para investidores: principais marcos na semana
- Negociações sobre o Irã - fator chave para petróleo e GNL; progresso pode aliviar parte do prêmio geopolítico.
- Dados semanais sobre estoques de petróleo nos EUA - sinal de equilíbrio entre oferta e demanda.
- Decisão do BCE - impacto na moeda euro e no preço do gás em dólares.
- Reunião da OPEP+ em 1º de novembro - o cenário básico prevê a manutenção das cotas.
- Eleição nos EUA em 3 de novembro - risco de mudança na política externa de Washington.
- Clima e retirada de gás das instalações de armazenamento na Europa - indicador dos preços do gás e eletricidade no inverno.
O mercado de petróleo e gás permanece em um estado de alta volatilidade, onde notícias diplomáticas e incidentes no Golfo Pérsico podem mudar os preços em alguns por cento em uma única sessão. Para empresas de petróleo, gás e combustíveis, bem como para investidores no setor de commodities, as próximas duas semanas serão um teste de resistência dos níveis de preços atuais antes do início da temporada de aquecimento.