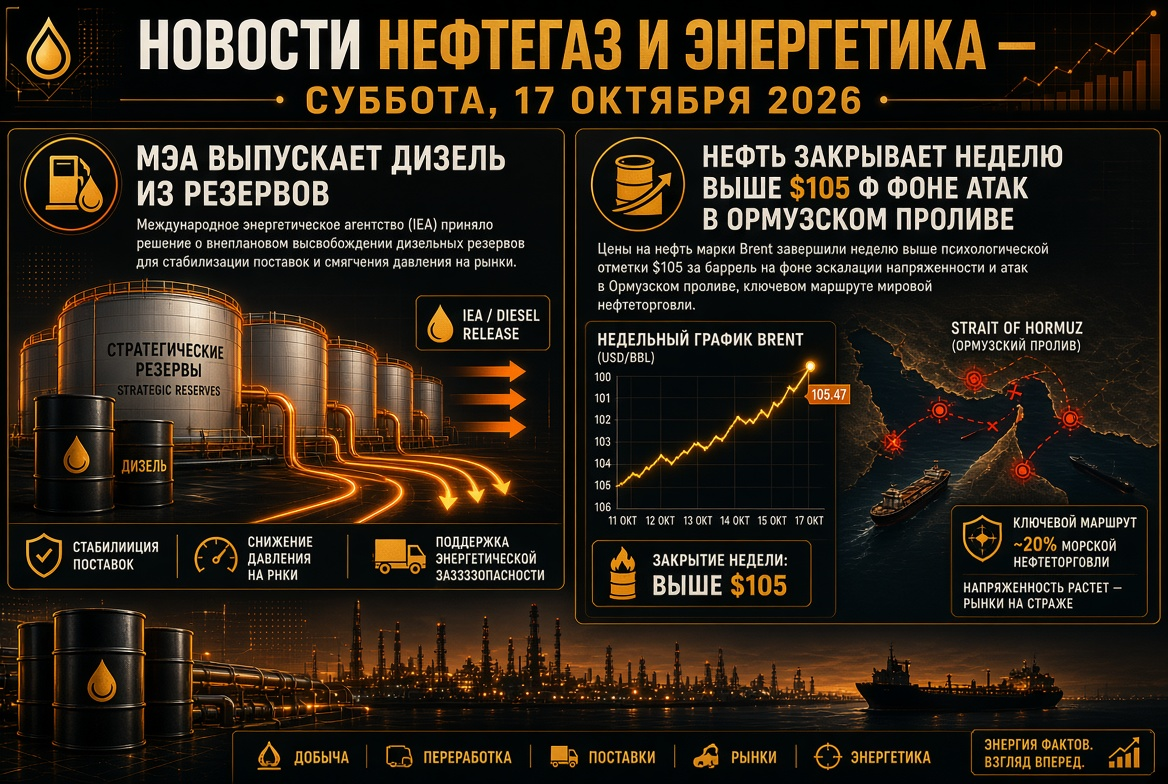
Mercado de petróleo: Brent em máxima de cinco meses
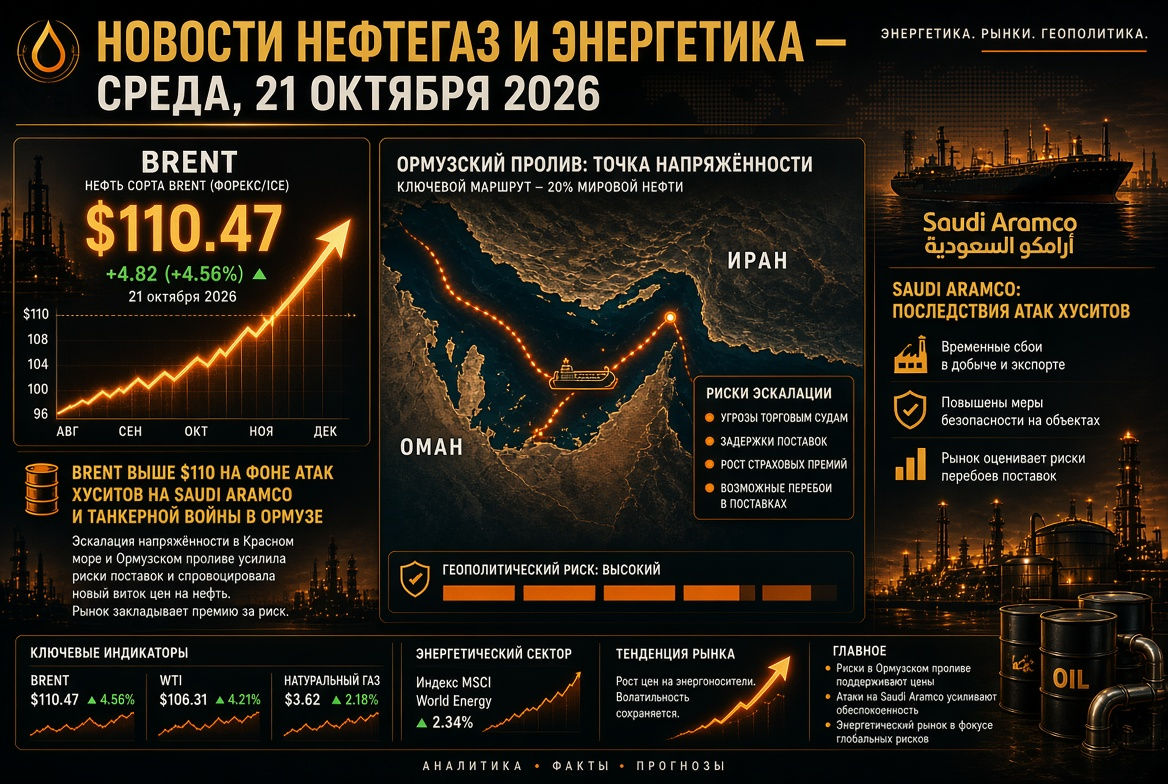
O futuro de dezembro para Brent negociado na terça-feira estava na faixa de $109–111 por barril. O contrato de novembro para WTI estava em torno de $99–100. Desde o início de outubro, o petróleo aumentou cerca de 10%: no dia 1º, o Brent custava cerca de $100. Os preços do petróleo estão sendo moldados por três fatores principais:
- Prêmio geopolítico. Os traders estão incorporando nas cotações o risco de interrupções no fornecimento do Golfo Pérsico e do Mar Vermelho.
- Redução de estoques. De acordo com a EIA, na semana até 9 de outubro, os estoques comerciais de petróleo nos EUA cairam em 8,6 milhões de barris, para 415,6 milhões. Os estoques de destilados caíram para 102,6 milhões de barris, cerca de 12% abaixo da média de cinco anos.
- Estimativas contraditórias de fluxo. O secretário de Energia dos EUA, Chris Wright, afirmou que as remessas de petróleo do Golfo Pérsico se recuperaram para cerca de 80% dos níveis pré-guerra. Analistas de rastreamento de navios reportam uma queda acentuada no trânsito pelo Estreito de Ormuz na semana passada.
Oriente Médio: ataques à Saudi Aramco e ameaça à navegação
O principal tema do dia para o mercado de petróleo é a expansão do conflito para o território da Arábia Saudita. Os houthis afirmaram ter atacado instalações da Saudi Aramco em Yanbu, no litoral do Mar Vermelho, no campo de Shaybah, em aeroportos em Riyadh e Abha, bem como em instalações militares. Anteriormente, a sede da Aramco em Dhahran foi atingida. Riyadh adiou o fórum de investimento FII para o próximo ano.
A situação no corredor marítimo também está se deteriorando:
- nas últimas duas semanas, pelo menos 18 navios foram atacados;
- na parte sul do Estreito de Ormuz, um petroleiro foi atingido por uma mina marinha;
- o trânsito diário médio de petróleo pela região caiu para cerca de 8,5 milhões de barris na semana passada, em comparação com mais de 20 milhões na semana anterior.
Para o mercado, isso significa alta volatilidade: qualquer confirmação de danos nas instalações de produção ou exportação da Aramco pode rapidamente adicionar alguns dólares ao preço.
OPEP+ e IEA: cotas em pausa, escassez até o final do ano
Sete participantes-chave da OPEP+ mantiveram inalterados os níveis de produção alvo para novembro. A cota da Arábia Saudita é de 10,5 milhões de barris por dia, a da Rússia é de 9,9 milhões, e a do Iraque é de 4,4 milhões. Os aumentos acordados em 2026 em grande parte permaneceram no papel. Em agosto, o grupo produziu cerca de 25 milhões de barris por dia, aproximadamente 5 milhões abaixo do nível pré-guerra. A próxima reunião da aliança está marcada para 1º de novembro.
Principais conclusões do relatório de outubro da IEA:
- A demanda mundial por petróleo cairá 2,6 milhões de barris por dia em 2026.
- A oferta mundial em 2026 diminuirá em 5,8 milhões de barris por dia.
- O equilíbrio do mercado permanecerá deficitário até o final do ano.
- A escassez de destilados médios continuará até 2027.
Produtos petrolíferos e refinarias: diesel continua sendo o elo mais deficitário
O segmento de produtos petrolíferos está enfrentando um duplo choque: interrupções na exportação de combustíveis acabados do Oriente Médio coincidiram com danos em refinarias na Rússia. A IEA concordou em liberar mais de 20 milhões de barris de diesel das reservas. Ao todo, como parte do plano de crise, cerca de 330 milhões de barris já foram enviados ao mercado. As exportações globais de diesel em setembro ficaram cerca de 700 mil barris por dia abaixo do nível do ano passado. As refinarias americanas estão operando com uma capacidade de aproximadamente 93,5%. Isso mantém uma alta margem de refino e lucro para refinadores independentes.
Rússia: desconto do Urals aumenta, infraestrutura sob ataque
Onda de pressão sobre a exportação de petróleo russo vem de vários lados:
- Concorrência por mercados. O desconto do Urals em portos do Báltico em relação ao Dated Brent aumentou para $20,85 por barril. As razões incluem a diminuição da demanda na Índia, devido ao retorno dos volumes do Oriente Médio e o frete caro. As remessas de Urals do Báltico caíram 21,9% na semana passada.
- Alta carga tributária. O preço do Urals para o cálculo do imposto sobre a produção de petróleo em outubro é aproximadamente $104,7 por barril, em comparação com $92 em setembro. Isso está muito acima da meta orçamentária de $59.
- Ataques à logística. Em 18 de outubro, drones atacaram o terminal petrolífero de São Petersburgo com capacidade de 12,5 milhões de toneladas por ano e o depósito de petróleo "Ruchyi".
- Regulação do mercado interno. A proibição da exportação de gasolina está em vigor até 31 de janeiro de 2027. As restrições sobre a exportação de diesel para os produtores foram prorrogadas até o final de outubro. Os dados sobre a carga das refinarias foram classificados por um decreto de 28 de setembro.
Gás e GNL: Europa entra no inverno com escassez de armazenamentos
O hub holandês TTF está negociado em torno de €88 por MWh. Desde o início do ano, o preço aumentou mais de três vezes. Os armazenamentos subterrâneos de gás na UE estão preenchidos em cerca de 74%, enquanto a média para meados de outubro é de cerca de 86%. O mercado é adicionalmente sustentado por três fatores:
- ausência de GNL do Catar no mercado mundial;
- parada inesperada da planta de processamento de gás norueguesa de Kårstø;
- proibição da UE sobre a importação de GNL russo que entrará em vigor em janeiro.
O principal fornecedor, substituindo os volumes perdidos, tornou-se os exportadores americanos de GNL. No entanto, a Europa precisa competir por cada carregamento com compradores asiáticos.
Carvão: renascimento em meio à crise do gás
O carvão energético voltou a se tornar um combustível seguro para os sistemas elétricos da Ásia. A referência australiana Newcastle está em torno de $150 por tonelada. Isso é aproximadamente 40% acima do nível do início do ano e 45% mais do que há um ano. No dia 6 de outubro, o preço atingiu $152,2, o máximo desde outubro de 2024. Um risco adicional para o setor vem da decisão do Tribunal Superior da Austrália: ao aprovar a expansão das minas de carvão, os reguladores agora devem levar em conta as emissões da queima de carvão no exterior. As empresas de mineração alertam que isso pode desacelerar os investimentos.
Energia elétrica e REN: energia renovável como amortecedor de preços
A crise energética acelerou o desenvolvimento de energias renováveis. Em junho, a geração solar se tornou pela primeira vez a maior fonte de eletricidade na UE: respondeu por cerca de 25% da produção, ou 52 TWh. Na Alemanha, a participação das fontes renováveis no primeiro semestre foi de 61,8%. Segundo a associação do setor SolarPower Europe, desde o início da crise no Oriente Médio, a energia solar economizou cerca de €20 bilhões ao bloco europeu em importações de gás. Os leilões de energia eólica em terra têm sido extremamente superados: na Alemanha, 2,5 GW foram alocados a um preço médio de cerca de €50,6 por MWh. No entanto, no inverno, com a baixa produção solar, o preço da eletricidade na Europa novamente estará atrelado ao gás caro.
O que os participantes do mercado de energia devem acompanhar na quarta-feira, 21 de outubro
- Relatório semanal da EIA sobre estoques de petróleo e produtos petroquímicos nos EUA. Deve-se prestar atenção especial aos destilados e à carga das refinarias.
- Comunicados da Saudi Aramco e do Ministério de Energia da Arábia Saudita. Importante saber se os danos em Yanbu e Shaybah serão confirmados.
- Dados sobre o trânsito de petroleiros pelo Estreito de Ormuz e as taxas de frete.
- Dinâmica do TTF e as taxas de enchimento de gás nos armazenamentos subterrâneos europeus.
- Decisão do governo russo sobre a exportação de diesel a partir de novembro.
- Sinais da OPEP+ antes da reunião de 1º de novembro e andamento da auditoria das capacidades de produção.
De modo geral, o mercado mundial de petróleo e gás permanece um mercado de vendedores: a escassez fundamental é intensificada pela geopolítica e os estoques de produtos petrolíferos estão diminuindo. Para os investidores, isso significa a continuidade de alta volatilidade nas próximas semanas. Nesse contexto, as posições dos refinadores, exportadores de GNL e empresas de mineração de carvão parecem ser as mais resilientes.