Tema-chave da agenda para investidores de venture capital e fundos na quarta-feira, 21 de outubro de 2026:
- OpenAI busca levantar cerca de US$ 30 bilhões com uma avaliação superior a US$ 1,4 trilhão antes do IPO da Anthropic, esperado para meados de novembro.
- A infraestrutura de IA continua sendo o principal ímã para o capital de risco: Modal, Nscale e Verda fecharam rodadas significativas.
- Novos unicórnios: Town atingiu uma avaliação de US$ 1 bilhão, Dream Labs arrecadou US$ 90 milhões para robótica.
- Fintech e tecnologias de defesa demonstram demanda estável por parte dos fundos.
- Riscos de mercado: a correção em semicondutores e a carga de dívida dos data centers limitam as avaliações.
OpenAI contra Anthropic: disputa pelo capital institucional
A história mais comentada da semana é a tentativa da OpenAI de garantir uma rodada de aproximadamente US$ 30 bilhões com uma avaliação pré-inversão fixada em US$ 1,4 trilhão. Segundo fontes, as negociações envolvem acionistas atuais da SoftBank e da MGX de Abu Dhabi, enquanto os fundos dos Emirados Árabes Unidos discutem um investimento total de até US$ 10 bilhões. A BlackRock e o fundo de endowment da Universidade da Califórnia também demonstraram interesse.
Por que a OpenAI está com pressa
- Concorrência por dinheiro. A Anthropic realizou um dia para investidores em 14 de outubro e se prepara para o lançamento; ambas as empresas recorrem aos mesmos fundos soberanos e aos investidores de long-only.
- Obrigações de infraestrutura. As empresas precisam de uma reserva de liquidez caso o enfraquecimento do mercado de IPOs atrase sua própria listagem, prevista para 2027.
- Aumento da avaliação. US$ 1,4 trilhão é aproximadamente 64% superior à rodada de março de US$ 122 bilhões, com uma avaliação de US$ 852 bilhões e corresponde a um múltiplo de cerca de 28x da receita anual de US$ 50 bilhões.
Para o mercado de venture capital, isso é um sinal: após a publicação dos resultados da Anthropic, ambas as empresas serão avaliadas em relação uma à outra, e esses números definirão as referências para todo o segmento de IA generativa.
Infraestrutura de IA: mega rodadas e receita acima de US$ 1 bilhão
A terceira semana de outubro foi marcada por grandes transações de infraestrutura. Os investidores estão cada vez mais separando a IA aplicada das "pás e picaretas" - plataformas computacionais com receita comprovada.
- Modal Labs - rodada da série D de US$ 750 milhões liderada pela Accel com uma avaliação de US$ 15,75 bilhões; a receita anual da empresa superou US$ 1 bilhão.
- Nscale - rodada conversível de US$ 3,4 bilhões liderada pela Third Point Ventures, a maior transação do mês.
- Verda - provedor de GPU na nuvem da Finlândia levantou US$ 189 milhões na série B, liderada pela Emergence Capital, com avaliação superior a US$ 1 bilhão; receita anual de cerca de US$ 165 milhões com fluxo de caixa positivo.
- Salience Labs - US$ 125 milhões na série B para computação fotônica.
Novos unicórnios e IA aplicada
Apesar da concentração de capital entre os líderes, startups de nível aplicado continuam recebendo financiamento - desde que resolvam desafios corporativos onerosos.
Transações no início da semana
- Town - US$ 108 milhões com avaliação de US$ 1 bilhão: a empresa desenvolve assistentes de IA capazes de operar em nível de equipes inteiras.
- Dream Labs - ex-pesquisadores da NVIDIA levantaram US$ 90 milhões para criar um "cérebro" de IA geral para robôs de baixo custo.
- Legora - US$ 550 milhões na série D com avaliação de US$ 5,55 bilhões; IA jurídica se firmou como um dos segmentos mais fortes de 2026.
- Plinto - €2,9 milhões em pre-seed para agentes de IA para controle de erros em faturas.
Tecnologias de defesa e cibersegurança
A tecnologia de defesa finalmente deixou o segmento de nicho e entrou no mainstream do capital de risco. A Shield AI arrecadou US$ 1,5 bilhão na série G com uma avaliação de US$ 12,7 bilhões, e a Anduril realizou uma licitação para funcionários de US$ 1,3 bilhão, durante a qual a avaliação da empresa subiu de US$ 61 bilhões para US$ 90 bilhões em apenas cinco meses.
Na cibersegurança, destaca-se a Armadin: US$ 255 milhões na série B sob a liderança da Andreessen Horowitz e Accel, com uma avaliação de US$ 2,5 bilhões para uma plataforma de segurança autônoma. Os investidores estão apostando na defesa contra ataques potencializados por inteligência artificial.
Fintech: crescimento de 35% e tokenização
O segmento de fintech está passando por uma recuperação sólida. Os investimentos globais no setor no terceiro trimestre de 2026 somaram cerca de US$ 27,5 bilhões em 897 transações - 35% a mais em relação ao ano anterior.
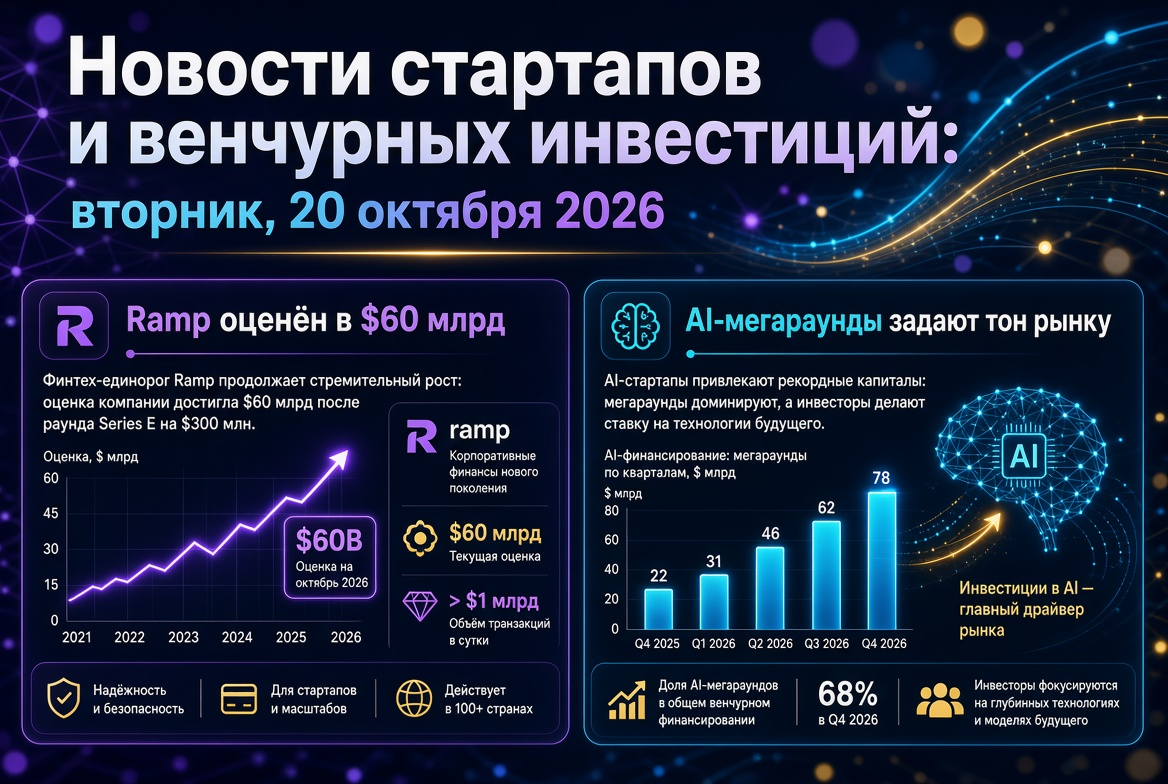
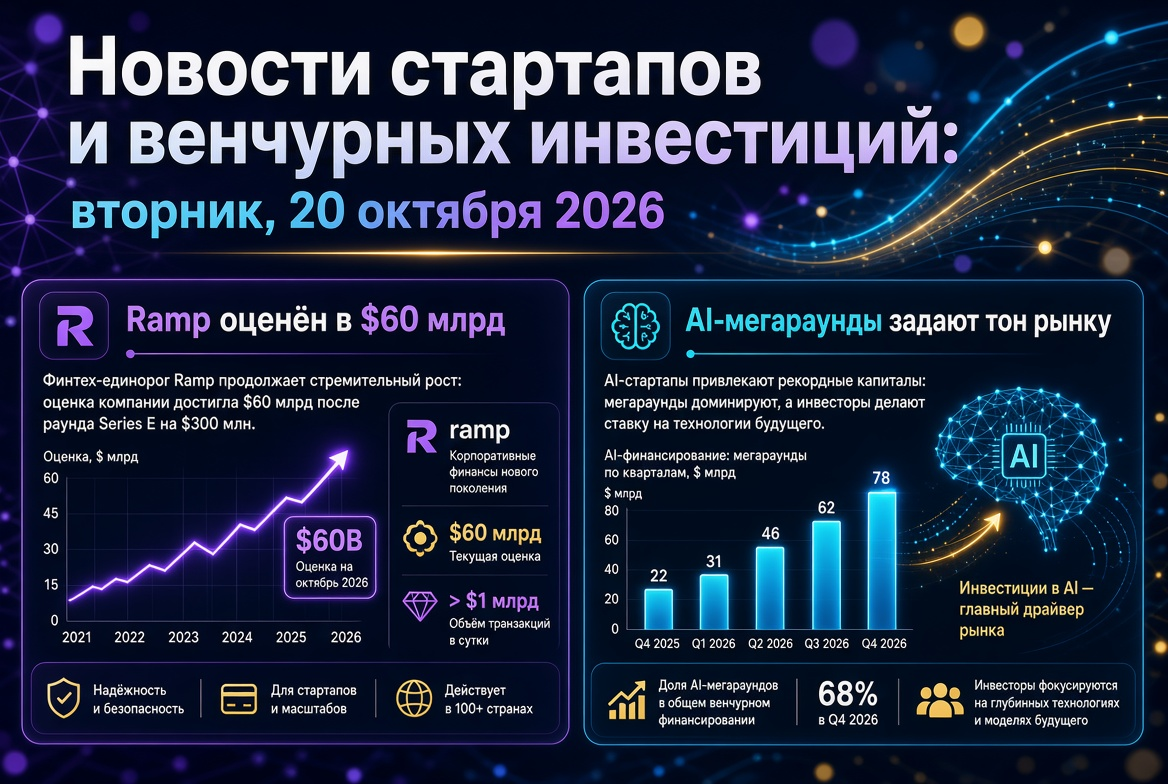
- Ramp - US$ 1,85 bilhão com avaliação de US$ 60 bilhões, uma das maiores rodadas de fintech do ano.
- Valon - US$ 150 milhões na série D com avaliação de US$ 2,3 bilhões, com a participação da Ribbit Capital.
- Spiko - US$ 90 milhões na série B sob a liderança da NEA para escalar fundos de mercado monetário tokenizados.
- Capitolis - US$ 120 milhões na série E.
O mercado de cripto-venture continua cauteloso: nos primeiros 18 dias de outubro, projetos de criptomoeda levantaram cerca de US$ 437 milhões em 27 rodadas, sendo que a maior parte foi garantida pela rodada pós-IPO da Strive de US$ 208 milhões.
Deep tech, biotecnologia e tecnologias climáticas
Fundos de venture capital continuam a diversificar seus portfólios além das aplicações em IA:
- Oratomic - US$ 475 milhões na série B de um sindicato formado por ARCH Venture Partners, Khosla Ventures, Index Ventures, General Catalyst e Bezos Expeditions.
- OMass Therapeutics - US$ 310 milhões na série C; Soufflé Therapeutics - US$ 135 milhões na série B para terapia com RNA.
- Voltus - rodada re-assinada da série D de US$ 225 milhões para uma plataforma de energia distribuída.
- Icon - US$ 200 milhões na série D para construção robótica, com a participação de Baillie Gifford e BlackRock.
Novos fundos de venture e capital seco
A captação de capital continua, embora esteja concentrada em um número limitado de gerentes. Entre os fundos notáveis das últimas semanas:
- Diffusion ONE - US$ 1,25 bilhão;
- DCVC VII - cerca de US$ 654 milhões;
- TCGX Asia Life Sciences Fund I - US$ 600 milhões;
- PSV Tech Fund II - US$ 56 milhões para startups em fase pré-seed no Norte da Europa.
Mercado de IPO e riscos de avaliação
2026 já se tornou um ano recorde para listas tecnológicas, no entanto, a volatilidade de outubro levou algumas emissoras a pausar listagens. Empresas do índice de semicondutores da Filadélfia perderam mais de US$ 1,6 trilhão em capitalização de mercado em menos de duas semanas, e os títulos da CoreWeave com uma dívida de cerca de US$ 50 bilhões desvalorizaram abruptamente. AirTrunk REIT, Firmus e SB Energy adiaram ou retiraram suas emissões, enquanto os banqueiros observam que várias empresas estão aguardando os resultados da listagem da Anthropic.
A Ásia mantém atividade
Na Índia, nesta semana, são esperadas as estreias da Zetwerk Manufacturing e da Tonbo Imaging, o que confirma a resiliência da janela para saídas em mercados emergentes.
Rússia e CEI: mercado em busca do fundo do poço
O mercado de venture na Rússia permanece sob pressão. No primeiro semestre de 2026, o volume de investimentos em startups de tecnologia foi de cerca de US$ 29,3 milhões - uma queda de 62% em relação ao ano anterior, e o número de transações caiu para 35. Ao mesmo tempo, o capital está se movendo para transações de M&A: 33 transações totalizando cerca de US$ 829 milhões. Os investidores preferem empresas maduras com modelos de negócios comprovados e tecnologias B2B industriais.
Considerações para investidores
O mercado de startups e investimentos de venture em outubro de 2026 demonstra uma dinâmica de duas velocidades. O capital se concentra em líderes - laboratórios de IA, infraestrutura e tecnologias de defesa - enquanto as outras empresas precisam provar a receita e a economia unitária. Principais referências para as próximas semanas:
- os resultados da rodada da OpenAI e a avaliação final;
- os parâmetros e a reação do mercado ao IPO da Anthropic;
- a dinâmica das ações de semicondutores e do mercado de dívida da infraestrutura de IA;
- as taxas de captação de novos fundos de venture até o final do ano.
Para os fundos, este é um período em que a disciplina nas avaliações e a diversificação entre setores tornam-se mais importantes do que a velocidade de entrada nas transações.