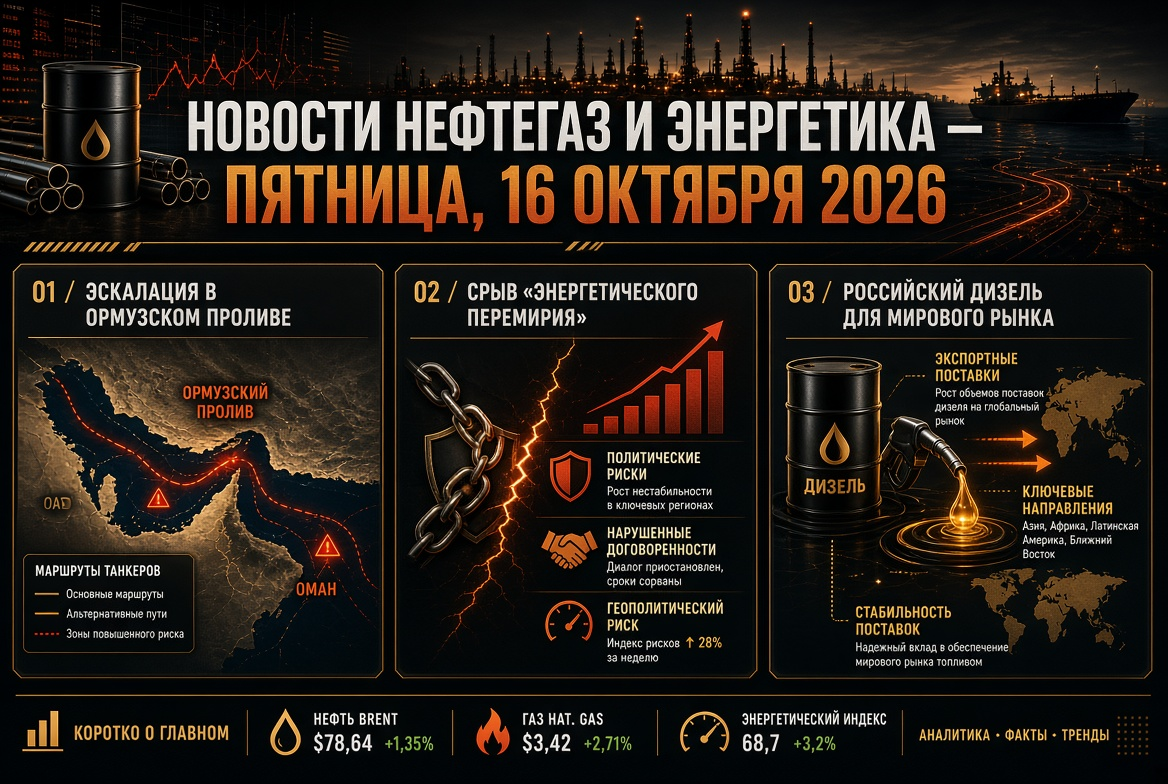
- ataques a petroleiros no Estreito de Ormuz;
- acordo entre Rússia e EUA sobre fornecimento de diesel;
- futuro dos ataques à infraestrutura de refino após o colapso do "cessar-fogo energético".
Mercado de petróleo: Brent a US$ 104 diante das expectativas de alívio nas sanções ao "navio sombra"
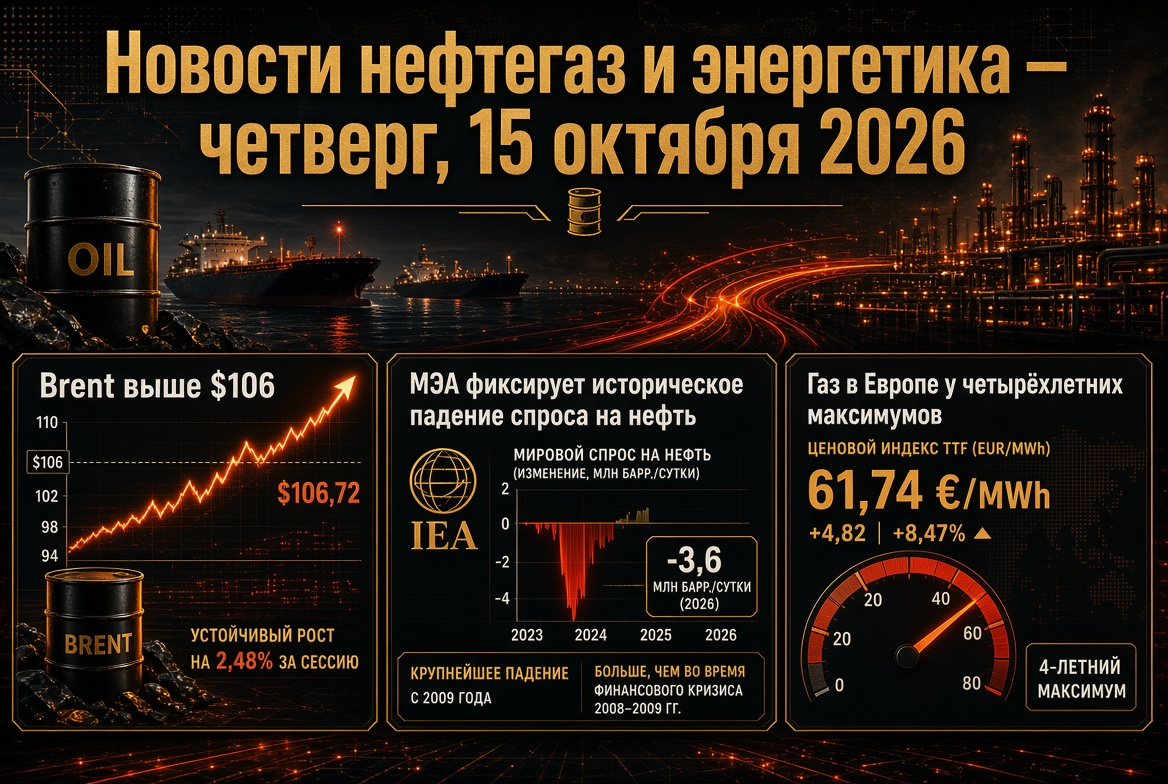
Na quinta-feira, os preços do petróleo caíram cerca de 2%. O futuro de dezembro do Brent recuou para a faixa de US$ 103,5–104 por barril, após o fechamento de quarta-feira em US$ 106,06. O WTI de novembro está sendo negociado em torno de US$ 94–95. A pressão sobre os preços foi exacerbada por relatos de que a administração dos EUA está considerando o relaxamento das sanções contra os navios do "navio sombra". O objetivo de Washington é reduzir as taxas de frete recordes e acelerar a exportação de petróleo do Golfo Pérsico.
O suporte fundamental para o mercado de petróleo permanece:
- Os estoques nos EUA estão diminuindo. De acordo com o Instituto Americano de Petróleo, os estoques comerciais caíram em 11,1 milhões de barris na semana até 9 de outubro.
- Os preços permanecem altos em relação ao ano passado. O Brent está cerca de 70% mais caro do que no ano anterior. O pico anual de US$ 120,88 foi registrado em 30 de abril.
- O spread Brent–WTI está ampliado. A diferença ultrapassa US$ 9 por barril, refletindo o prêmio de risco nas rotas marítimas.
Estreito de Ormuz: a fase mais perigosa para a navegação desde o início da guerra
Outubro se tornou um dos meses mais tensos para a frota de petroleiros desde o início do conflito em torno do Irã no final de fevereiro. Esta semana, dois navios afundaram, incluindo o porta-contêiner de Cingapura, GFS Pride. Desde o início da semana, foram registrados pelo menos nove ataques na região do estreito. Os ataques visaram petroleiros transportando petróleo, GNL e gás liquefeito de petróleo.
- Em setembro, as exportações de petróleo bruto do Oriente Médio se recuperaram quase ao nível pré-guerra. Isso foi possível graças a passagens noturnas de petroleiros sob a escolta da Marinha dos EUA, com os transponders desligados.
- O Irã aumentou a pressão para retomar o controle sobre os fluxos. Em alguns dias, as passagens pelo estreito foram reduzidas à metade ou mais.
- Para seguradoras e empresas de frete, isso significa que as taxas recordes e os prêmios de risco militar permanecerão.
OPEP+: cotas congeladas, produção real abaixo das metas
Na reunião de 4 de outubro, sete participantes-chave da OPEP+ mantiveram as cotas de novembro inalteradas. O grupo inclui Arábia Saudita, Rússia, Iraque, Kuwait, Cazaquistão, Argélia e Omã. Os níveis de meta são de cerca de 10,5 milhões de barris por dia para a Arábia Saudita, 9,9 milhões para a Rússia e 4,4 milhões para o Iraque.
- A produção real do núcleo da aliança em agosto foi de cerca de 25 milhões de barris por dia. Isso é aproximadamente 5 milhões de barris por dia abaixo do nível pré-guerra.
- Permanecem em vigor cerca de 2 milhões de barris por dia em cortes.
- O secretariado está finalizando a auditoria das capacidades máximas, a partir da qual serão calculados os níveis de referência para 2027.
- A próxima reunião está marcada para 1º de novembro.
Relatório da AIE: déficit de petróleo e diesel persistirá até 2027
O relatório de outubro da Agência Internacional de Energia confirma que o equilíbrio do mercado mundial de petróleo continua deficitário.
- A demanda global por petróleo em 2026 diminuirá em 2,6 milhões de barris por dia, para 102,4 milhões.
- A oferta diminuirá em 5,8 milhões de barris por dia ao longo do ano.
- A previsão de recuperação da demanda em 2027 foi reduzida de 2,6 para 2 milhões de barris por dia.
- A utilização das refinarias em outubro cairá para o mínimo sazonal de 81,3 milhões de barris por dia. Espera-se que até o final do ano haja um aumento para 84,6 milhões.
O principal risco para as empresas de refino e combustíveis são os destilados médios. De acordo com a agência, a exportação global de diesel caiu em cerca de 700 mil barris por dia. A tensão no mercado de óleo diesel deve continuar até 2027.
O acordo de diesel entre Rússia e EUA: novas correntes de produtos petrolíferos
O principal tema do mercado de produtos petrolíferos é o acordo entre os presidentes dos EUA e da Rússia no dia 9 de outubro sobre o fornecimento de diesel russo para os mercados americano e mundial. O Tesouro dos EUA concedeu uma licença temporária para transações com diesel russo até 7 de abril de 2027.
- Volumes: 300 mil toneladas em outubro, 500 mil toneladas em novembro, 1 milhão de toneladas em dezembro. Em perspectiva, é possível alcançar até 3 milhões de toneladas por mês.
- Regulamentação na Rússia: as restrições à exportação de diesel estão sendo suspensas antecipadamente. A proibição de exportação de gasolina permanece em vigor até 31 de janeiro de 2027. O governo também está discutindo restrições à exportação de Gás Liquefeito de Petróleo (GLP).
- Mecanismo de fornecimento: segundo Alexander Novak, os ministérios de energia dos dois países estão alinhando o contrato e o instrumento de fornecimento, levando em consideração as sanções contra as maiores empresas petrolíferas da Rússia.
- Reação do mercado: os futuros de diesel nos EUA caíram cerca de 5%. Na Europa, o efeito foi temporário, pois os volumes são incomparáveis com o déficit causado pela crise no Golfo Pérsico.
Refinarias e "cessar-fogo energético": a pausa terminou
O "cessar-fogo energético" anunciado em 11 de outubro entre Rússia e Ucrânia foi efetivamente rompido. Kiev suspendeu os ataques a refinarias russas por três dias. Em seguida, a Ucrânia acusou Moscovo de um ataque maciço ao seu sistema energético e anunciou a retomada dos ataques. Apenas em setembro, 12 grandes refinarias russas foram atingidas. As capacidades paralisadas ou operando com carga reduzida representam quase um quarto do refino russo. Para os exportadores de produtos petrolíferos, esse é um risco crucial: os volumes do acordo de diesel dependem diretamente do estado das refinarias.
Gás e GNL: Europa entra no inverno com estoques escassos
O mercado de gás europeu permanece sob pressão. Os futuros TTF estão sendo negociados em torno de € 85–87 por MWh, o que representa o máximo desde dezembro de 2022 e quase três vezes o nível do ano anterior.
- Os armazenamentos subterrâneos da UE estão preenchidos em cerca de 73–74%, enquanto a média de cinco anos é de aproximadamente 89%.
- Bruxelas suavizou a meta de preenchimento dos armazenamentos de 90% para 80%.
- As entregas de GNL do Catar para a Europa são praticamente inexistentes. O indicador asiático JKM ultrapassa US$ 25 por MMBtu, e a Europa compete com a Ásia por cada carga.
- Alguns analistas ainda aguardam uma correção. A previsão básica do Citi para o quarto trimestre é de € 56 por MWh.
Carvão, energia elétrica e energias renováveis: dois polos de segurança energética
O caro GNL está trazendo o carvão de volta ao balanço energético da Ásia. O preço do carvão energético Newcastle se mantém em torno de US$ 150 por tonelada. No início de outubro, atingiu US$ 152,20, o máximo desde outubro de 2024, e subiu cerca de 45% em relação ao ano anterior.
Paralelamente, o crescimento das energias renováveis está se acelerando:
- Na Austrália, as estações solares de telhados estabeleceram um recorde de geração de 17,5 GW em 11 de outubro, e a participação do sol no consumo atingiu 72%;
- O volume de projetos de energias renováveis na Austrália com decisão de investimento aprovada para 2026 já ultrapassou 5 GW, um recorde anual;
- Na Europa, as empresas de energia estão combinando a geração solar com armazenadores para reduzir a dependência do gás durante as horas de pico;
- Em 29 de outubro, a AIE apresentará um relatório sobre Renováveis 2026 com previsões atualizadas de capacidade instalada.
O que é importante para os investidores do setor de energia em 16 de outubro
- Estreito de Ormuz. Novos incidentes podem rapidamente levar o Brent a US$ 107–110 por barril.
- Sanções ao "navio sombra". A decisão oficial dos EUA pode reduzir o frete e pressionar os preços do petróleo.
- Os primeiros fornecimentos de diesel russo. Eles se tornarão um indicador para os spreads de crack e margens de refino.
- Agenda corporativa. A Gazprom Neft em 16 de outubro emitirá títulos em yuan a uma taxa de 8,3%. As ações da Sovcomflot reagem a sinais de alívio nas sanções.
- Calendário político. Até as eleições intermediárias no Congresso dos EUA em 3 de novembro, Washington buscará reduzir os preços dos combustíveis.
O resumo da semana: o mercado mundial de petróleo, gás e produtos petrolíferos continua a ser um mercado de vendedores. O prêmio geopolítico, o déficit de diesel e os estoques baixos de gás na Europa sustentam os preços. O relaxamento das sanções e novos esquemas logísticos apenas amenizam parcialmente a tensão. Para os participantes do mercado de energia, a gestão de riscos flexível continua sendo a ferramenta mais importante.