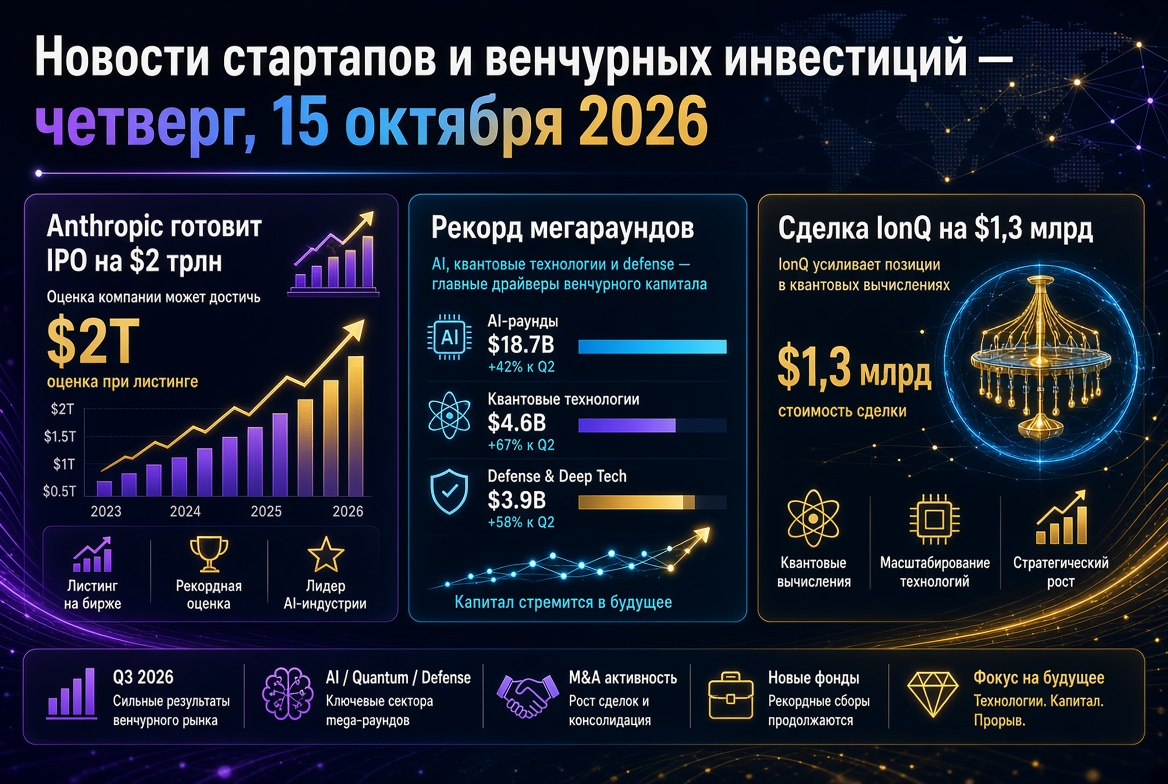
Temas-chave que estão moldando a agenda para investidores de venture capital e fundos em 16 de outubro de 2026:
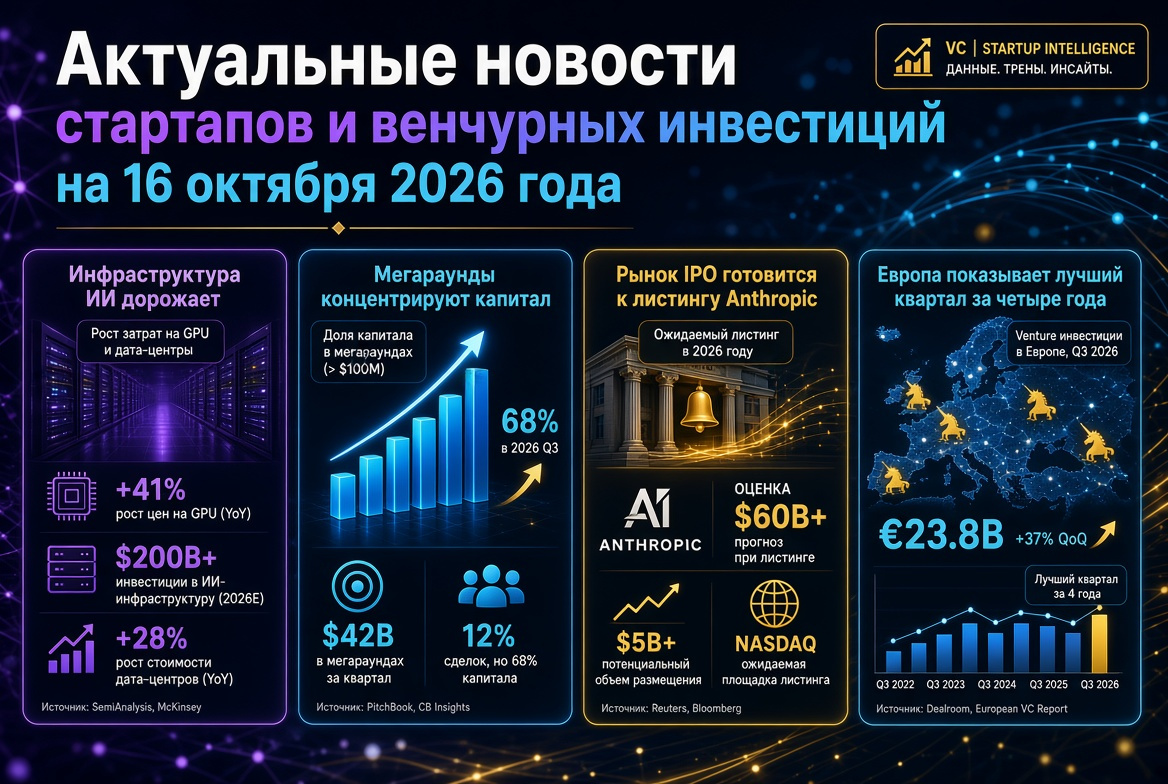
- Resultados do terceiro trimestre. O capital se concentra em megaraides, e a participação da IA no financiamento global de venture capital se aproxima de dois terços.
- Novos decacórnios na infraestrutura de IA. Modal Labs e Applied Intuition demonstram um crescimento exponencial em suas avaliações em poucos meses.
- Preparação para o IPO da Anthropic. O mercado aguarda a forma pública S-1, cujos prazos dependem da janela de oferta em novembro.
- Deep tech europeu. Fotônica, armazenamento de energia e fundos estatais apoiam o melhor trimestre da região em quatro anos.
- Estágios iniciais. Rodadas seed de $50–60 milhões se tornam a norma para equipes com uma base tecnológica sólida.
O mercado de venture capital no terceiro trimestre de 2026: menos dinheiro, mais megaraides
De acordo com a Crunchbase, o financiamento global de venture capital no terceiro trimestre de 2026 totalizou $159 bilhões. Aproximadamente 6.000 startups receberam capital. Isso representa uma queda de 25% em relação aos recordes de $212 bilhões do segundo trimestre, mas um aumento de 53% em comparação ao ano anterior. Nos primeiros nove meses, o volume de investimentos em venture capital alcançou $679 bilhões, um recorde histórico para esse período.
A estrutura do mercado mudou mais significativamente do que seu volume:
- Recorde de megaraides. 27 empresas levantaram $1 bilhão ou mais, contra 16 no segundo trimestre e 14 no primeiro. Essas transações representaram cerca de um terço de todo o capital trimestral.
- Dominância da IA. Startups na área de inteligência artificial captaram $102 bilhões, ou 64% do financiamento global de venture capital.
- Líderes do trimestre. Databricks e Safe Superintelligence levantaram $5 bilhões cada, enquanto outras seis empresas obtiveram pelo menos $3 bilhões cada.
- Crescimento de estágios iniciais. O financiamento de estágios iniciais aumentou 25% ano a ano, para $40,6 bilhões. As rodadas seed totalizaram $13 bilhões.
A concentração também é evidente do lado dos fundos. Segundo dados da PitchBook e da NVCA, no primeiro semestre, 48,1% de todo o capital levantado pelos fundos de venture capital americanos foi para Andreessen Horowitz, Thrive Capital e Founders Fund. O estabelecimento de novos fundos em sua primeira edição está diminuindo desde 2016.
Infraestrutura de IA: Modal Labs triplica avaliação e entra no clube dos decacórnios
A transação mais comentada da semana foi a rodada da Modal Labs. O provedor nova-iorquino de infraestrutura de servidores para inferência fecha uma rodada de $750 milhões sob a liderança da Accel, com uma avaliação de $15,75 bilhões. Em maio, a empresa foi avaliada em $4,65 bilhões em uma rodada Series C de $355 milhões. Assim, seu valor aumentou mais de três vezes em aproximadamente quatro meses.
A lógica dos investidores é clara:
- a receita anual da Modal já superou $300 milhões na primavera;
- a demanda é impulsionada por agentes de IA e ferramentas de programação que necessitam de ambientes isolados para execução de código;
- o modelo de pagamento apenas pelo tempo de computação real se adapta a cargas de inferência irregulares.
A transação confirma a tese que os fundos estão incorporando cada vez mais em suas estratégias de investimento: em 2026, a reavaliação mais rápida ocorre no nível de "pás e picaretas" para a economia de agentes de IA.
Sistemas autônomos e tecnologias de defesa: Applied Intuition avaliada em $30 bilhões
A desenvolvedora de software para transporte autônomo, Applied Intuition, recebeu ofertas de investimento com avaliação mínima de $30 bilhões. Isso é o dobro do nível de $15 bilhões registrado na rodada Series F. Nos próximos meses, uma rodada superior a $1 bilhão pode ser esperada.
Parâmetros-chave para investidores:
- a empresa trabalha com 18 dos 20 maiores fabricantes de automóveis do mundo;
- avaliação de $30 bilhões corresponde a cerca de 36 vezes sua receita anual projetada para 2025 de $830 milhões;
- o aumento do múltiplo está relacionado à entrada em autonomia militar e off-road, onde a Applied Intuition compete com Anduril e Saronic.
No mesmo segmento, a Fortastra levantou $30 milhões em uma rodada Series A para veículos espaciais manobráveis para segurança orbital. A desenvolvedora de entregas autônomas, Rino.ai, fechou uma rodada Series C de $100 milhões.
IPO da Anthropic: o mercado aguarda a S-1 pública
A principal questão para o mercado de ofertas públicas é o cronograma do IPO da Anthropic. A empresa apresentou confidencialmente um projeto da forma S-1 em 1º de junho, logo após a rodada Series H de $65 bilhões, avaliando-a em $965 bilhões. Segundo a imprensa de negócios, a Nasdaq foi escolhida como plataforma, e a janela-alvo mudou de outubro para novembro, para que os investidores vissem os resultados do terceiro trimestre.
Se a divulgação do marketing do IPO começar na semana de 9 de novembro, a versão pública do prospecto deverá ser divulgada até o final de outubro. Os marcos de avaliação discutidos no mercado chegam a $2 trilhões. Para os fundos de venture capital, essa transação é importante por três razões:
- ela estabelecerá um padrão de divulgação de informações financeiras para todo o setor de IA;
- será um teste para avaliações de estágios avançados no mercado privado;
- um listagem bem-sucedida pode abrir uma janela para saídas de outras grandes empresas de IA.
Ásia: Manus levanta $500 milhões após o cancelamento do negócio com a Meta
A desenvolvedora de agentes de IA, Manus (empresa-mãe da Butterfly Effect), levantou mais de $500 milhões. Esta é a primeira rodada após as autoridades chinesas obrigarem a Meta a desistir da compra da startup por cerca de $2 bilhões. A rodada foi liderada pela Boyu Capital e IDG Capital, com participação da Tencent, HSG e ZhenFund. A avaliação não foi divulgada, mas anteriormente foi relatada uma referência em torno de $4 bilhões. A empresa também está considerando um IPO em Hong Kong.
A transação demonstra que os riscos regulatórios associados a fusões e aquisições transfronteiriças na esfera da IA não diminuem o apetite dos investidores locais por plataformas de agentes.
Europa: deep tech, fotônica e fundos estatais
Startups europeias levantaram cerca de $25 bilhões no terceiro trimestre. Este é o melhor resultado da região em quatro anos, com um crescimento de 77% ano a ano. As transações de outubro confirmam a mudança em direção a tecnologias profundas:
- Skeleton Technologies (Estônia) recebeu um investimento estratégico de nove dígitos da Siemens e entrou para o clube dos "unicórnios". A empresa destinará mais de $200 milhões para expansão e P&D no Vale do Silício, atendendo a necessidades de data centers de IA.
- Salience Labs (Oxford) levantou $125 milhões para switchers ópticos que conectam milhares de GPUs usando luz.
- Rabot Energy fechou uma rodada Series B de $50 milhões para transformar baterias caseiras em uma usina elétrica virtual.
- British Business Bank apoiou Entrepreneurs First, Headline e Evantic em um programa de £180 milhões para fundos de IA.
Rodadas seed e iniciais: nova norma de cheques
A fase inicial está se tornando cada vez mais intensiva em capital. Entre as transações notáveis dos últimos dias:
- Hone — rodada seed de $60 milhões da Benchmark e Index Ventures, com avaliação de $285 milhões para agentes de IA autônomos responsáveis por resultados comerciais;
- Sabi — $50 milhões em seed, sob a liderança da Khosla Ventures para uma interface neural vestível;
- Oratomic — Series B de $475 milhões para computadores quânticos resilientes;
- Arena — Series B de $200 milhões com avaliação de $3,1 bilhões da Lightspeed e Khosla Ventures, quase o dobro da avaliação de janeiro;
- Multiply Labs — Series B de $75 milhões da Lux Capital para a robotização da produção farmacêutica;
- Matchpoint Therapeutics — Series B de $150 milhões para medicamentos à base de "cola molecular".
O setor de fintech também permanece ativo. A Valon Technologies levantou $150 milhões com avaliação de $2,3 bilhões; a Capitolis — $120 milhões em uma rodada Series E; a Spiko — $90 milhões em uma rodada Series B.
Rússia: mercado cauteloso e aposta em demanda corporativa
O mercado de venture capital russo está se movendo contra a tendência global. De acordo com o fundo de venture capital de Moscou, no primeiro semestre de 2026, o volume de investimentos em venture capital caiu 48%, para 4,6 bilhões de rublos, e o número de transações diminuiu 45%, para 54. Altos rendimentos de instrumentos sem risco estão desviando capital das startups, fazendo com que o dinheiro vá principalmente para projetos B2B com receita clara e clientes corporativos.
A infraestrutura de apoio, por outro lado, está se expandindo:
- O fundo de venture capital de Moscou destinará 250 milhões de rublos para empresas de tecnologia, visando atrair cerca de 1 bilhão de rublos em co-investimentos;
- O FRII lançou um fundo de 300 milhões de rublos para startups na área de segurança da informação.
O que os investidores devem acompanhar na próxima semana
- Publicação da S-1 da Anthropic. Os prazos de apresentação serão o principal indicador para o mercado de IPO de empresas de tecnologia.
- Fechamento da rodada da Applied Intuition. Seus resultados mostrarão se o mercado está disposto a pagar um prêmio por autonomia de dupla utilização.
- Money20/20 EUA (18–21 de outubro). Novas transações e parcerias em fintech são esperadas na conferência.
- Oslo Innovation Week (19–23 de outubro). Um espaço para anúncios de venture capital escandinavo focado em clima e deep tech.
O mercado de venture capital de 2026 vive sob o princípio de "menos transações — mais cheques". O capital está rapidamente reavaliando a infraestrutura de IA, enquanto megaraides e a preparação para os maiores IPOs estão formando um novo sistema de referências para avaliações. Para investidores de venture capital e fundos, a disciplina está se destacando: receita, múltiplos e um caminho realista para saídas são mais importantes do que o volume da rodada anunciada.