O mercado de venture capital entra na última década de outubro de 2026 com recordes trimestrais e uma concentração de capital cada vez maior. A fintech Ramp levantou US$ 1,85 bilhões com uma avaliação de US$ 60 bilhões, a infraestrutura de IA continua sendo o principal ímã para investidores, e a janela de IPO continua a se expandir. Esta análise reúne as principais notícias de startups, os maiores rounds de financiamento, fechamentos de fundos de venture capital e sinais que investidores e fundos devem considerar ao alocar capital até o final do ano.
Investimentos de venture capital em outubro de 2026: o essencial para investidores e fundos
Resumo: cinco principais eventos da semana
- A Ramp fechou um round de US$ 1,85 bilhões com uma avaliação de US$ 60 bilhões antes dos investimentos.
- A Modal Labs levantou US$ 750 milhões na série D com uma avaliação de US$ 15,75 bilhões.
- Segundo a KPMG Venture Pulse, os investimentos globais em venture capital no terceiro trimestre de 2026 totalizaram US$ 170,9 bilhões.
- A Stryker investiu US$ 400 milhões na britânica CMR Surgical com opção de aquisição futura.
- O mercado aguarda o pedido público de IPO da Anthropic e a maior oferta inicial da história da Índia, a Jio.
Panorama macroeconômico: um ano recorde e aumento da concentração de capital
De acordo com o recente relatório da KPMG Venture Pulse, no terceiro trimestre de 2026, os investimentos globais em venture capital totalizaram US$ 170,9 bilhões em 8.341 transações, e no acumulado dos nove meses, o volume alcançou US$ 728,3 bilhões. O ano caminha com confiança para um dos melhores resultados da história do mercado de venture capital. O volume de transações envolvendo fundos de venture capital corporativo já ultrapassou o recorde anual anterior desde o início do ano.
No entanto, a estrutura do mercado está mudando:
- Concentração. O capital está se concentrando em um número reduzido de mega-rounds de IA: modelos base, data centers, robótica, tecnologias de defesa.
- Seletividade. Startups fora desses segmentos enfrentam uma triagem significativamente mais rígida.
- Perspectiva. Analistas esperam uma aceleração adicional dos investimentos na infraestrutura de IA, IA física e industrial, tecnologia de defesa e energia alternativa.
Na América do Norte, o financiamento trimestral diminuiu em comparação ao trimestre anterior, mas essa dinâmica se explica principalmente pela ausência de novos rounds da OpenAI e da Anthropic, e não por um resfriamento geral do mercado.
Ramp e fintech: avaliação de US$ 60 bilhões em quatro meses
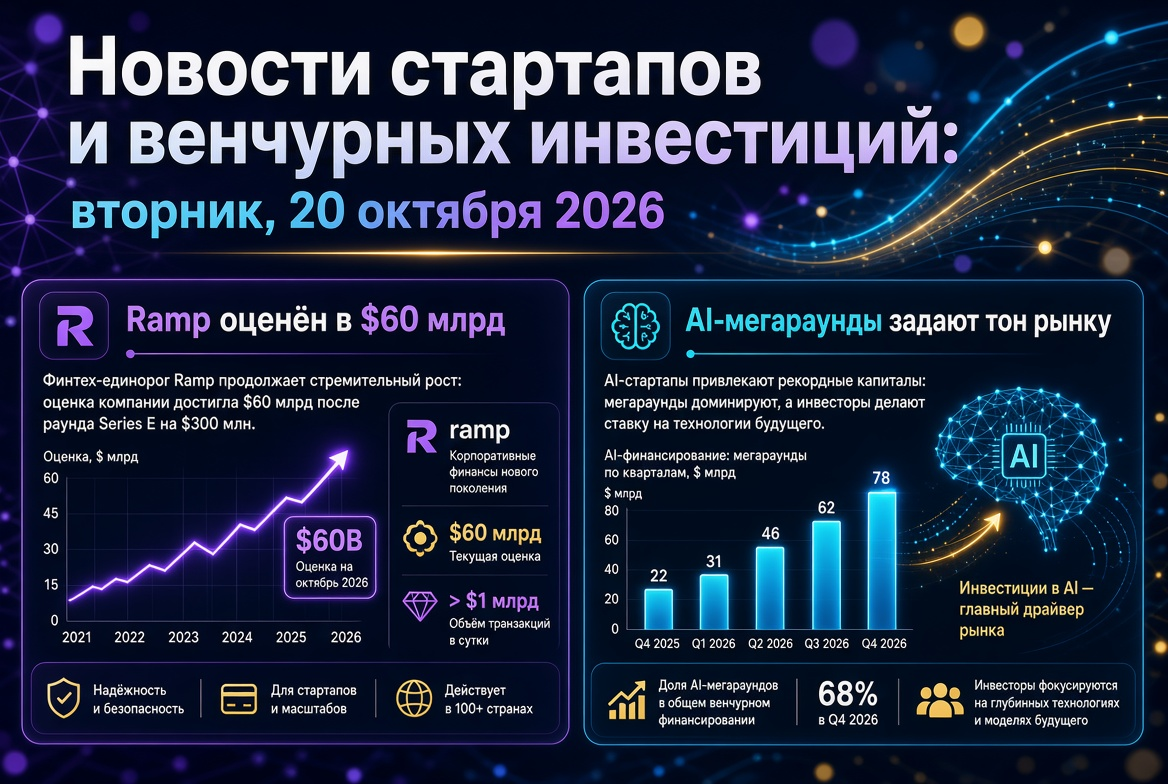
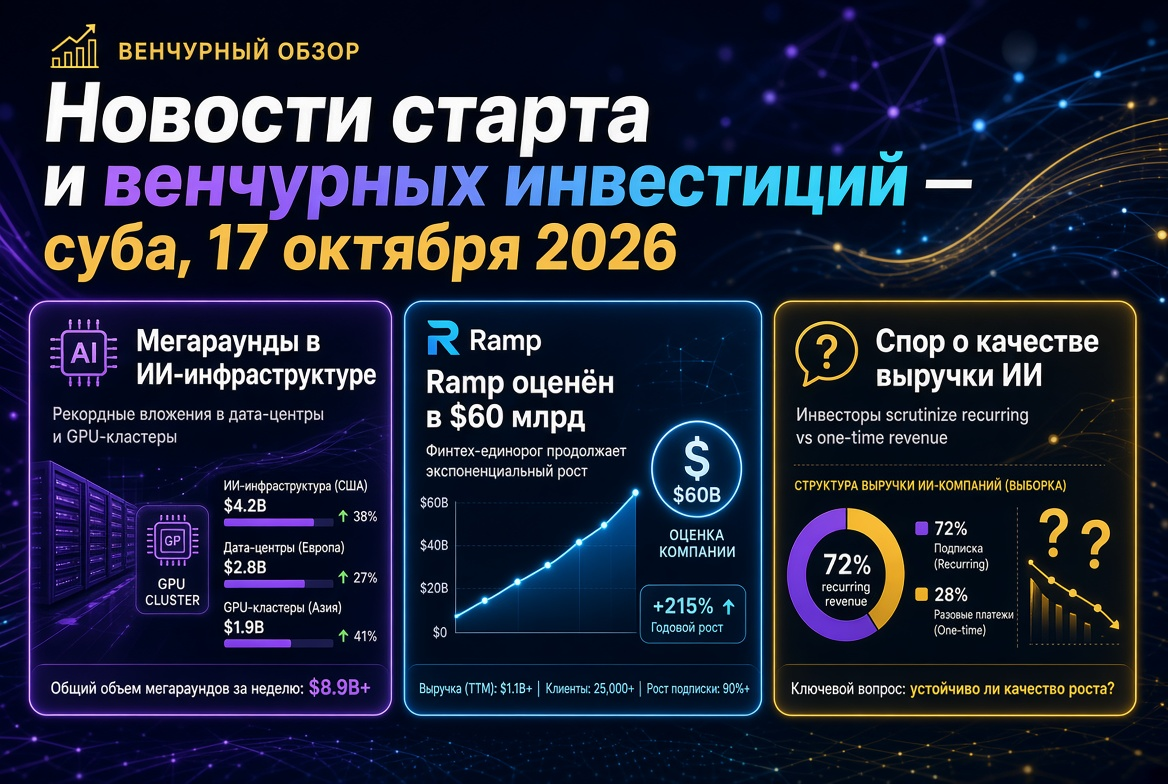
A principal transação da semana: a Ramp, uma plataforma de cartões corporativos e gestão de despesas, levantou cerca de US$ 1,85 bilhões com uma avaliação de US$ 60 bilhões antes dos investimentos. O round foi liderado pelo Dragoneer Investment Group e pela Thrive Capital, com a participação do Founders Fund, Sands Capital, Avenir Growth e um amplo grupo de investidores institucionais.
Por que isso é importante para os investidores
- Em junho de 2026, a Ramp foi avaliada em US$ 44 bilhões: um aumento de US$ 16 bilhões em quatro meses.
- A empresa atende mais de 70.000 negócios, e a receita anual, segundo estimativas, superou US$ 1,5 bilhões.
- O concorrente mais próximo, a Brex, foi adquirida pela Capital One por US$ 5,15 bilhões, e a Ramp efetivamente se tornou a líder no segmento independente de gestão de gastos.
- A estratégia de crescimento se baseia em IA em processos financeiros: roteamento de tarefas entre modelos e ferramentas para contabilidades.
Entre outras transações notáveis de fintech, a ID Finance levantou US$ 610 milhões em um round de crescimento, e a plataforma de seguros Ledgebrook recebeu US$ 200 milhões com co-investimento da Allianz X e da Rockefeller Capital Management.
Startups de IA e infraestrutura: capital se aprofunda no stack
A tendência de 2026 se mantém: investidores estão se deslocando de IA aplicada para computação, óptica, semicondutores e ferramentas de treinamento de modelos.
Maiores rounds de financiamento em IA
- Modal Labs: US$ 750 milhões na série D sob a liderança da Accel, avaliação de US$ 15,75 bilhões. Infraestrutura em nuvem para inferência de IA.
- Manus (Butterfly Effect): mais de US$ 500 milhões liderados pela Boyu Capital e IDG Capital. Este é o primeiro round após a falha na negociação com a Meta.
- SignSplit: round de seed estratégico de US$ 400 milhões ao sair do modo stealth.
- Arena: US$ 200 milhões na série B com avaliação de US$ 3,1 bilhões, plataforma de avaliação de modelos de IA.
- Salience Labs (Oxford): US$ 125 milhões na série B para comutação óptica para data centers de IA.
- Labelbox: mais de US$ 100 milhões na série E para treinamento e avaliação de modelos.
- Mueon: US$ 65 milhões na série A para sistemas semicondutores modulares para computação hiperescala.
Biotech e medtech: investidores estratégicos fortalecem suas posições
O setor de ciências da vida demonstra uma demanda robusta por rounds tardios e a participação ativa de corporações.
- CMR Surgical: A Stryker investe US$ 400 milhões em ações preferenciais com opção de aquisição, ampliando sua presença em cirurgia robótica de tecidos moles.
- OMass Therapeutics: US$ 310 milhões na série C com a participação da GV, Bain Capital Life Sciences, Forbion e Novo Holdings.
- Matchpoint Therapeutics: US$ 150 milhões na série B.
- Soufflé Therapeutics: US$ 135 milhões na série B, incluindo um fundo soberano e a Amgen Ventures.
- Suki: US$ 90 milhões na série E para documentação de IA na saúde.
Europa e Índia: notícias regionais de startups
Europa
O financiamento de venture capital na Europa cresceu cerca de 40% ano a ano desde o início do ano. Entre as transações da semana:
- A francesa Dougs levantou €50 milhões para automação contábil com IA;
- A empresa hamburguense Rabot Energy fechou uma série B de €50 milhões;
- A Duvo obteve US$ 32 milhões na série A, liderada pela Balderton Capital;
- A Skeleton Technologies alcançou o status de unicórnio.
Índia
A startup de IA empresarial RapidCanvas levantou US$ 29 milhões na série B, liderada pela Vertex Ventures, e a Urban Company aprovou a captação de até ₹2.500 crores em meio à concorrência no segmento de serviços domésticos instantâneos.
Fundos de venture capital: quem fechou novos fundos
A captação de recursos dos GP continua seletiva: os LP concentram capital em gestores experientes e estratégias de nicho.
- Spectrum Equity: fundo XI de US$ 2,5 bilhões, superado.
- Pear VC: quinto fundo de US$ 333 milhões, ativos sob gestão aumentaram para US$ 1,1 bilhões.
- Endeavor Catalyst: fundo V de US$ 320 milhões.
- Balerion Space Ventures: fundo II de US$ 200 milhões para tecnologias espaciais.
- DIG Ventures: US$ 120 milhões para infraestrutura de IA na Europa.
- Nauta: primeiro fechamento do sexto fundo em €60 milhões com um objetivo de €150-200 milhões.
- Turbine Capital: SEK 608 milhões para deep tech escandinavo com a participação da Saab, Scania e Volvo Cars.
IPO e saídas: janela de liquidez se expande
O mercado de ofertas públicas continua a ser a principal fonte de liquidez para portfólios de venture capital em 2026.
- Anthropic: segundo relatos da mídia, a empresa pode em breve anunciar publicamente um pedido, com o listagem prevista para meados de novembro.
- Jio: um IPO de US$ 3,2 bilhões com assinatura de 21 a 23 de outubro e uma avaliação de cerca de US$ 108 bilhões pode se tornar a maior oferta da história da Índia.
- Tonbo Imaging: o IPO da empresa de tecnologia de defesa foi superado, com a listagem esperada para 23 de outubro.
- Klook: retirou o pedido de um IPO americano de cerca de US$ 400 milhões, o que ressalta a seletividade da demanda.
Entre as grandes saídas via M&A destaca-se a compra da AMD do laboratório World Labs por cerca de US$ 8,2 bilhões em ações.
O que isso significa para os investidores de venture capital
- Risco de concentração. A rentabilidade da indústria depende cada vez mais de um pequeno grupo de líderes em IA, o que exige uma revisão da diversificação de portfólios.
- Teoria da infraestrutura. Computação, óptica, energia e semicondutores continuam a ser prioridades para estágios tardios.
- Capital estratégico. As corporações estão cada vez mais se envolvendo em acordos com opções de aquisição, como no caso da CMR Surgical.
- Liquidez. As ofertas públicas da Anthropic e da Jio serão um teste para a demanda por grandes IPOs até o final de 2026.
As notícias de startups e investimentos de venture capital desta semana confirmam a principal tendência do ano: o mercado está crescendo a ritmos recordes, mas o capital está sendo alocado de maneira cada vez mais desigual. Para os fundos, os fatores-chave no quarto trimestre serão o acesso a negócios em infraestrutura de IA, a disciplina nas avaliações e a disposição para saídas via IPO.