Mercado de petróleo: prêmio geopolítico mantém Brent acima de $105
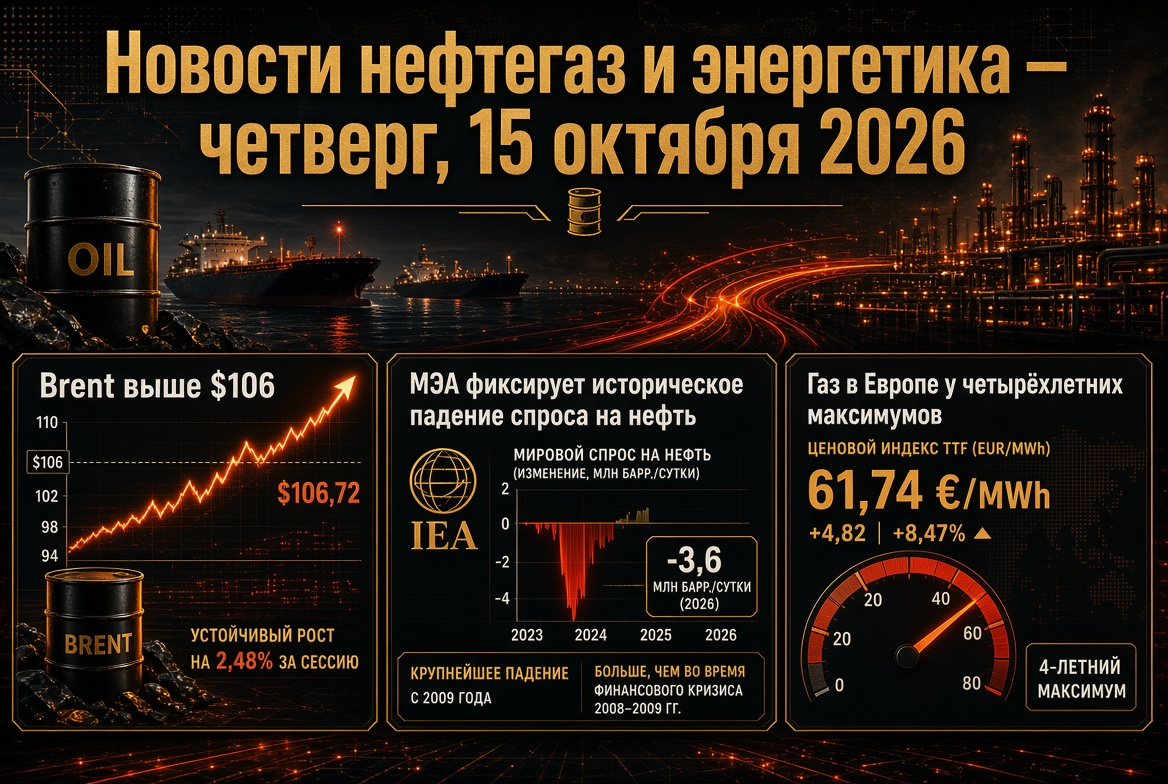
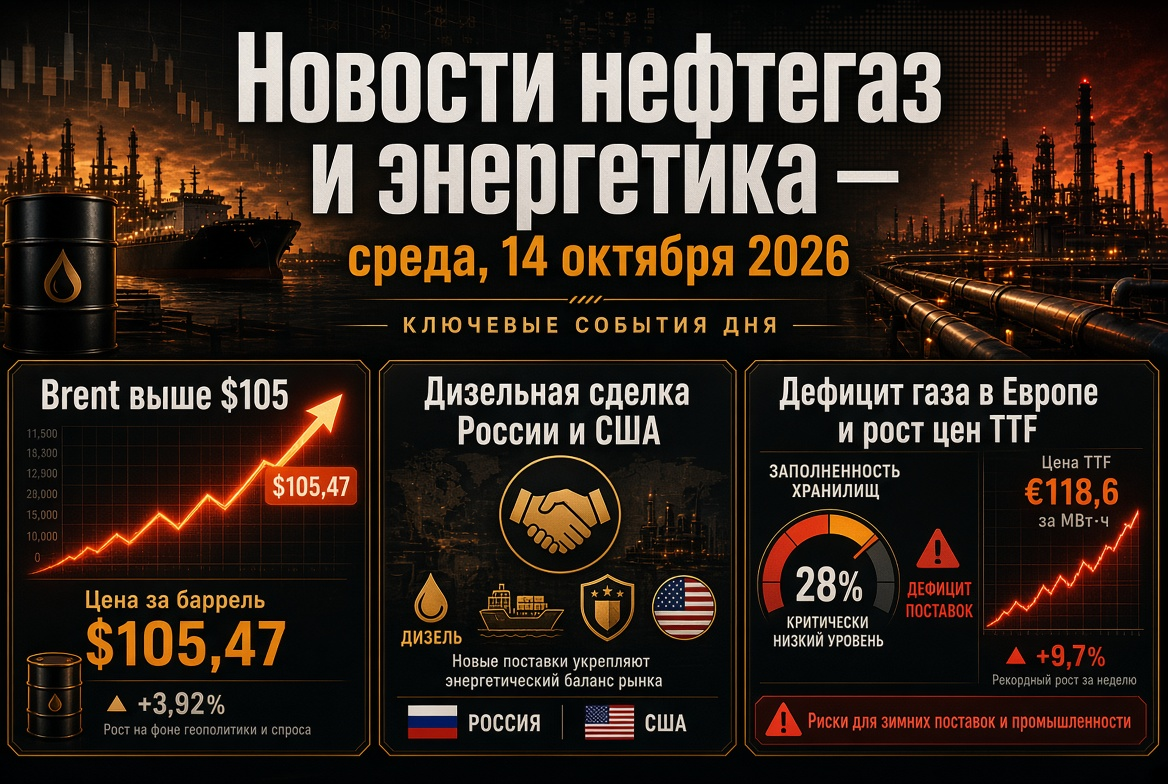
No fechamento do dia 14 de outubro, o futuro de dezembro do Brent foi cotado entre $106,3 e $106,5 por barril, alcançando durante o dia uma alta de $107,15. O WTI americano está sendo negociado em torno de $95. Um ano atrás, o petróleo custava cerca de $62–63, o que significa um aumento de mais de 70% em doze meses.
Principais motoristas de preços:
- Estreito de Ormuz. Os ataques a embarcações continuam: petroleiros que transitam por rotas sem autorização de Teerã estão sendo atacados por minas; em 13 de outubro, um navio porta-contêineres afundou na saída do estreito. O Irã vincula a reabertura total do estreito ao cumprimento de sete condições impostas a Washington.
- Ataques dos houthis à Arábia Saudita. O movimento "Ansar Allah" anunciou ataques a instalações da Saudi Aramco em Dahran e na Província Oriental, a refinaria em Riade e o aeroporto da capital, prometendo expandir a lista de alvos.
- Discrepância entre o mercado de balcão e o mercado físico. Lotação real de matérias-primas, segundo agências de preços, custa cerca de $129 por barril — significativamente mais caro que o Brent papel.
- Frete recorde. O custo de transporte de petróleo russo dos portos do Báltico e do Mar Negro para a Índia varia de $27 a $32 por barril, e o frete de Ras Tanura para Roterdã subiu de cerca de $2 em 2025 para mais de $35.
Analistas preveem que o WTI oscile entre $90 e $100 nas próximas semanas; uma nova escalada no Oriente Médio poderia levar o Brent a picos da primavera, acima de $120.
Relatório da AIE: queda na demanda por petróleo comparável a grandes crises
O relatório de outubro da AIE foi o principal evento analítico da semana para o setor de petróleo e gás. Números principais:
- A demanda global por petróleo em 2026 deverá cair em 2,61 milhões de barris por dia — para 102,38 milhões de bpd (a previsão foi rebaixada em cerca de 110 mil bpd).
- A oferta global de petróleo em 2026 deve cair em 5,8 milhões de bpd — para 100,7 milhões de bpd.
- Um retorno ao crescimento do consumo não é esperado antes de março de 2027; em 2027, a demanda deve totalizar cerca de 104,38 milhões de bpd, ainda abaixo dos níveis de 2025.
- As maiores perdas recaem sobre destilados e matérias-primas petroquímicas, especialmente na Ásia.
A AIE também acelera a liberação de reservas estratégicas: após a decisão recorde em março de liberar 400 milhões de barris, a agência convocou os países a fornecerem mais rapidamente diesel do mercado de reservas. A OPEP, por sua vez, cortou sua estimativa de demanda para 2026 pela sexta vez consecutiva, mas aumentou a previsão de crescimento para 2027, apontando para a necessidade de reabastecer estoques esgotados.
OPEP+: cotas congeladas, produção real abaixo do planejado
Sete países da OPEP+ mantiveram os níveis-alvo de produção de petróleo para novembro sem alterações. As cotas são distribuídas da seguinte forma:
- Arábia Saudita — 10,478 milhões de bpd;
- Rússia — 9,949 milhões de bpd;
- Iraque — 4,431 milhões de bpd;
- Kuwait — 2,676 milhões de bpd;
- Cazaquistão — 1,628 milhões de bpd;
- Argélia — 1,007 milhões de bpd;
- Omã — 841 mil bpd.
Na prática, as cotas permanecem em grande parte apenas no papel: devido à guerra e a restrições logísticas, a produção real de alguns participantes está significativamente abaixo das metas. A estrutura da aliança mudou após a saída dos Emirados Árabes Unidos da OPEP e OPEP+ em 1º de maio de 2026. A próxima reunião do "grupo dos sete" está marcada para 1º de novembro, e a reunião do comitê de monitoramento será em 29 de novembro.
Acordo de diesel entre Rússia e EUA: novo fator para o mercado de produtos petrolíferos
O mercado de produtos petrolíferos continua reagindo ao acordo alcançado em 9 de outubro durante uma conversa telefônica entre os presidentes da Rússia e dos EUA. O Departamento do Tesouro dos EUA emitiu uma licença que enfraquece temporariamente as sanções sobre o diesel russo. Os parâmetros do acordo:
- mais de 300 mil toneladas de diesel para os mercados americano e mundial em outubro;
- mais 500 mil toneladas em novembro e, em seguida, cerca de 1 milhão de toneladas;
- potencialmente, até 3 milhões de toneladas por mês, dependendo da condição das refinarias russas.
Moscou remove antecipadamente as restrições sobre a exportação de diesel. Para as empresas petrolíferas russas, isso significa receita adicional em moeda forte e um incentivo para aumentar a capacidade de refino. Para Washington, é uma ferramenta para reduzir os preços dos combustíveis antes das eleições no Congresso. A diplomacia europeia criticou o acordo e anunciou novas sanções. Permanece a dúvida sobre a viabilidade: após os ataques às refinarias no verão, parte da capacidade de refino ainda está se recuperando.
"Cessar-fogo energético": uma pausa frágil para a infraestrutura
Em 11 de outubro, Donald Trump anunciou a entrada em vigor de um "cessar-fogo energético" entre a Rússia e a Ucrânia — um compromisso mútuo de não atacar as infraestruturas energéticas. O Kremlin considerou a ideia positiva, mas as condições oficiais não foram divulgadas. Em 12 de outubro, os ataques a instalações energéticas ucranianas continuaram, e apenas em 13 de outubro foi registrado o primeiro dia sem tais ataques. Para os participantes do mercado de energia, a sustentabilidade da pausa é crítica: os ataques às refinarias tornaram-se um dos fatores que contribuíram para a escassez global de diesel em 2026.
Gás e GNL: Europa entra no inverno com falta de estoques
O mercado europeu de gás é o segmento mais tensionado da energia global. Os futuros no hub TTF atingiram €86–87 por MWh, o máximo desde dezembro de 2022; a alta anual é de cerca de 170%. As razões:
- queda nas exportações de GNL do Catar após danos nas instalações de Ras Laffan;
- os armazéns subterrâneos da UE estão preenchidos em cerca de 73% com uma norma sazonal de aproximadamente 90%;
- concorrência acirrada com a Ásia por remessas disponíveis de gás natural liquefeito.
Alguns analistas mantêm uma previsão moderada — cerca de €56 por MWh no quarto trimestre, devido ao aumento acelerado do armazenamento. No entanto, as limitações físicas no mercado de gás não são eliminadas por declarações diplomáticas. É notável que as entregas de GNL russo ártico para portos europeus aumentaram cerca de 9,5% nos primeiros nove meses.
Carvão: o retorno do combustível principal da Ásia
A escassez de GNL tornou o carvão o maior beneficiário da crise. O carvão energético Newcastle está sendo negociado por cerca de $149–150 por tonelada, próximo de máximas de três anos, com um aumento de mais de 40% no ano. Com o preço do GNL na Ásia em torno de $25 por MMBtu, o carvão de alta qualidade custa aproximadamente 80% menos para as empresas geradoras. A AIE espera um recorde na demanda mundial por carvão em 2026: China, Índia, Japão, Coreia do Sul e parte da Europa estão aumentando a geração de carvão. O quarto trimestre é tradicionalmente o pico para a importação, então a exportação de carvão pode crescer significativamente até o final do ano. Na Índia, o número de usinas com estoques de combustível abaixo de 25% da norma até 1º de outubro chegou a 85.
ERDs e energia elétrica: recordes de geração e problema das redes
A transição energética continua mesmo em meio ao choque do mercado de petróleo e gás. Em 2025, as fontes renováveis de energia superaram o carvão na produção global de eletricidade pela primeira vez em um século. Novos recordes:
- Austrália: em 11 de outubro, a geração em painéis solares de telhados na principal rede elétrica do país alcançou 17,5 GW, e a participação solar no consumo foi de 72%;
- Índia: a produção solar diária atingiu um novo máximo em 30 de setembro;
- EUA: em maio, a geração solar superou pela primeira vez a geração a carvão.
O lado negativo — limitações recordes na geração de ERDs e preços negativos de eletricidade durante os horários de pico de sol. Isso confirma que os investimentos em sistemas de armazenamento de energia e infraestrutura de rede elétrica se tornam um tema central para as empresas de energia.
Mercado de combustíveis russo: estabilização sob a supervisão do regulador
O mercado interno de produtos petrolíferos na Rússia permanece em uma fase de estabilização instável:
- preço médio de varejo da gasolina — 78,73 rublos por litro, diesel — 86,72 rublos;
- desde o início do ano, a gasolina aumentou 21%, superando significativamente a inflação geral;
- no mercado, o AИ-92 caiu para 69,4 mil rublos por tonelada em uma semana, enquanto o AИ-95 subiu para 70,9 mil rublos;
- A FAS assinou acordos de preços de combustíveis com 35 regiões.
O principal risco são as manutenções não programadas das refinarias: a expansão da exportação de diesel exige um equilíbrio entre as obrigações externas e o atendimento pleno do mercado interno.
O que é importante para investidores e participantes do mercado de energia
- Petróleo: o prêmio geopolítico se mantém; faixa base do Brent é de $100–110 com risco de picos devido a ataques à infraestrutura do Golfo Pérsico.
- Produtos petrolíferos: o diesel continua sendo o produto mais escasso; os suprimentos russos e as reservas estratégicas da AIE podem ajudar a reduzir o prêmio.
- Gás: os preços na Europa são sensíveis ao clima e à taxa de armazenamento; um inverno frio pode levar o TTF a mais de €100.
- Carvão: o suporte de preços deve permanecer até o final do ano em meio a um pico sazonal de demanda na Ásia.
- Datas-chave: reunião da OPEP+ em 1º de novembro e dados sobre os estoques de petróleo e gás nos EUA e Europa.
A energia global, no outono de 2026, vive em um modo de choque simultâneo na oferta e compressão da demanda. Para empresas de petróleo e gás, este é um período de alta receita e riscos aumentados, para os consumidores — um tempo de energia cara, e para o setor de ERDs e sistemas de armazenamento — uma janela para crescimento acelerado.