As principais notícias sobre startups e investimentos de venture capital em 15 de outubro de 2026: resultados do terceiro trimestre, preparação para o IPO da Anthropic, megarrondas em IA, tecnologias quânticas e defesa, grandes negócios de M&A e novos fundos de venture capital
O mercado global de venture capital se aproxima da metade de outubro de 2026 com sinais contraditórios. O volume de investimentos de venture capital nos primeiros nove meses foi o mais alto da história, no entanto, o capital está se concentrando cada vez mais em um pequeno grupo de empresas ligadas à inteligência artificial. Para os investidores de venture capital e fundos, três temas ganham destaque: a preparação para o maior IPO da década, um número recorde de rodadas superiores a $1 bilhão e a ativação de negócios de M&A como canal de saídas.
Eventos-chave que estão moldando a pauta do mercado de startups nesta semana:
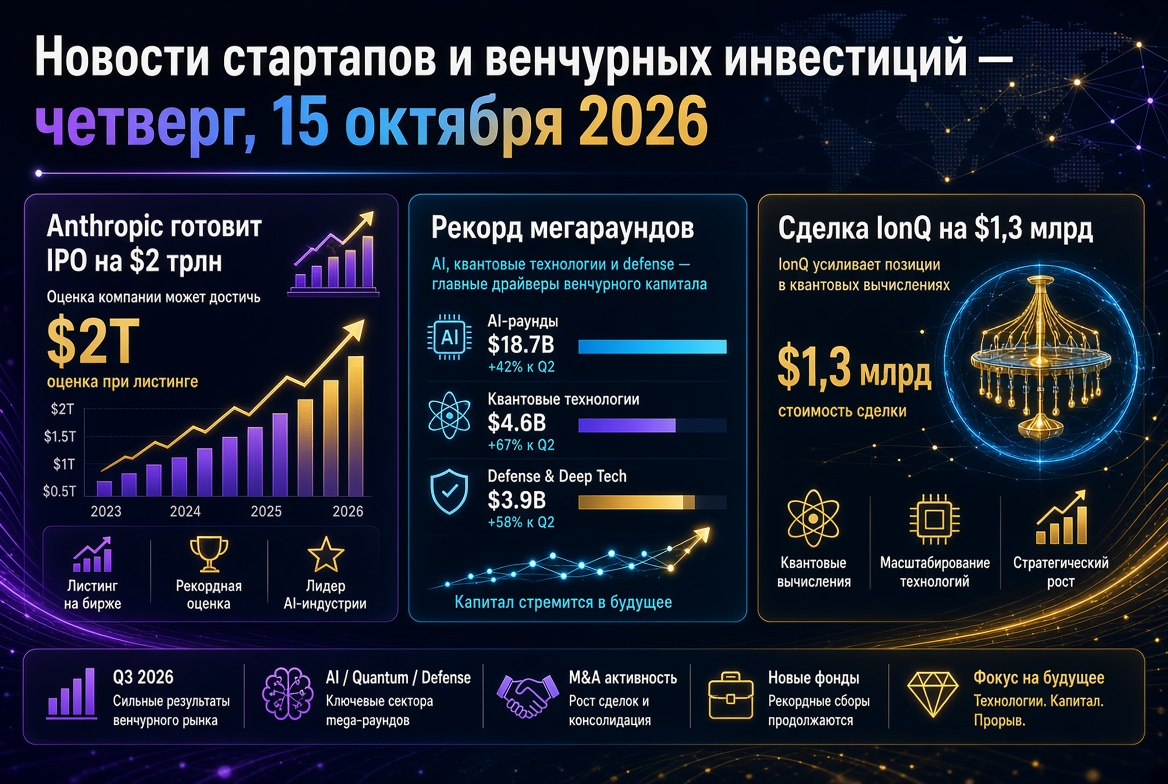
- O IPO da Anthropic foi adiado para novembro — o roadshow está previsto para a semana de 9 de novembro, com uma avaliação alvo discutida em cerca de $2 trilhões.
- Recorde de megarrondas — no terceiro trimestre, 27 startups levantaram rodadas de $1 bilhão ou mais.
- A IA na China acelera — DeepSeek, Manus e Infinigence AI fecharam grandes rodadas de financiamento.
- M&A na intersecção de tecnologias quânticas e cibersegurança — IonQ compra a Elisity por até $1,3 bilhão.
- Fundraising recorde no Reino Unido — fundos de venture capital britânicos levantaram $6,9 bilhões no trimestre.
Resultados do terceiro trimestre: nove meses recordes e aumento da concentração de capital
De acordo com dados da Crunchbase, o volume global de investimentos de venture capital no terceiro trimestre de 2026 foi de $159 bilhões, com quase 6 mil startups financiadas. Isso representa uma queda de 25% em relação ao recorde do segundo trimestre ($212 bilhões), mas um aumento de 53% em relação ao ano anterior. Nos nove meses, o mercado de venture capital atraiu $679 bilhões — o maior valor já registrado para esse período.
Principais parâmetros do trimestre:
- $102 bilhões, ou 64% de todos os investimentos de venture capital, foram direcionados a startups da área de inteligência artificial.
- 27 rodadas de $1 bilhão — um recorde absoluto, em comparação com 16 no segundo trimestre e 14 no primeiro; elas representaram quase um terço de todo o capital.
- $91 bilhões (57%) foram atraídos por empresas americanas, com aproximadamente um quarto do volume global concentrado na área da Baía de São Francisco.
- Os estágios iniciais cresceram 25% em relação ao ano anterior — chegando a $40,6 bilhões, indicando a manutenção do apetite por rodadas seed e Series A.
Dados da PitchBook e NVCA nos EUA confirmam a tendência: de janeiro a setembro, o volume de negócios de venture capital no país atingiu $515,8 bilhões, dos quais 82,7% foram destinados à IA. Enquanto isso, gestores que estão levantando um fundo pela primeira vez fecharam apenas 81 fundos no total de $4,9 bilhões — novas equipes no mercado de capital ainda enfrentam dificuldades para competir com mega-fundos.
IPO da Anthropic: janela de novembro e debate sobre avaliação
A principal questão para o mercado público é a preparação para o IPO da Anthropic na Nasdaq. De acordo com as últimas informações, o roadshow foi adiado em cerca de um mês e pode começar na semana de 9 de novembro, o que permite esperar o lançamento antes do Dia de Ação de Graças. Espera-se que a empresa divulgue os resultados financeiros do terceiro trimestre antes do início da comercialização da oferta.
- A última avaliação privada — cerca de $965 bilhões após a rodada Series H em maio de 2026.
- Referência para o IPO — investidores discutem uma avaliação na faixa de $1,8–2 trilhões e a captação de até $100 bilhões.
- Céticos — a empresa de análises independentes New Constructs classificou a futura oferta como sobrevalorizada e avaliou o negócio significativamente abaixo das expectativas do mercado.
Para os investidores de venture capital, o fator de risco é evidente: as ações da SpaceX, que fez sua oferta pública no verão com uma avaliação de cerca de $1,77 trilhão, perderam cerca de metade do seu valor desde o pico até o final de julho. Os resultados do IPO da Anthropic serão um indicador-chave para saber se o mercado público está disposto a pagar múltiplos de empresas de IA similares aos do mercado privado.
Megarrondas na IA: modelos, defesa e tecnologias jurídicas
Outubro continua a sequência de grandes rodadas de financiamento no segmento de inteligência artificial. Os negócios mais notáveis:
- Shield AI — $1,5 bilhão na rodada Series G com uma avaliação de $12,7 bilhões; sistemas autônomos de defesa se tornaram definitivamente um mainstream em investimentos de venture capital.
- Legora — $550 milhões na Series D com uma avaliação de $5,55 bilhões; IA jurídica permanece como um dos segmentos mais fortes do ano.
- Temporal — $550 milhões na Series E para o desenvolvimento de infraestrutura de orquestração de processos de trabalho.
- Arena — $200 milhões na Series B com uma avaliação de $3,1 bilhões sob a liderança da Lightspeed e Khosla Ventures; a demanda por avaliações e testes de agentes de IA está em alta.
- Applied Intuition — segundo informações, está recebendo propostas de investidores com uma avaliação em torno de $30 bilhões.
Um sinal importante: avaliações de "laboratório" agora estão sendo dadas não apenas a desenvolvedores de modelos fundamentais, mas também a startups de IA aplicada que vendem soluções para setores específicos.
China: DeepSeek, Manus e aposta em infraestrutura de IA própria
O segmento chinês do mercado de venture capital está demonstrando um notável ressurgimento:
- DeepSeek fechou sua primeira rodada externa — mais de $12 bilhões com uma avaliação superior a $50 bilhões, com a participação da Tencent e CATL, e depois liderou a rodada seed da startup robótica Winverse AI com uma avaliação aproximada de $400 milhões.
- Manus atraiu mais de $500 milhões sob a liderança da Boyu Capital e IDG Capital — a primeira rodada após a Beijing ter bloqueado sua aquisição pela Meta.
- Infinigence AI obteve 2,3 bilhões de yuans (cerca de $344 milhões) na Series C para o desenvolvimento da infraestrutura de IA.
- Fujian Fulian Integrated Circuit atraiu quase 1 bilhão de yuans em uma rodada estratégica com o suporte de fundos setoriais do governo.
Tecnologias profundas: computação quântica, neurointerfaces e química
O capital de risco está financiando cada vez mais deep tech com um longo horizonte de retorno:
- Oratomic — $475 milhões na Series B para criar computadores quânticos tolerantes a falhas.
- Sabi — $50 milhões na rodada seed liderada pela Khosla Ventures para uma interface vestível "cérebro-IA".
- Albert — $55 milhões na Series B sob a liderança da TCV para uma plataforma de IA voltada para pesquisas químicas.
- Soufflé Therapeutics — rodada Series B de $135 milhões para impulsionar programas clínicos; o biotecnológico está recuperando a confiança dos investidores.
Negócios de M&A: IonQ compra Elisity
A maior transação da semana no mercado de fusões e aquisições foi o acordo da IonQ para adquirir a Elisity — desenvolvedora de soluções de Zero Trust — por até $1,3 bilhão em ações, incluindo até $150 milhões em pagamentos baseados no alcance de metas. A conclusão é esperada para o quarto trimestre.
- Esta é já a terceira grande aquisição da IonQ após a SkyWater Technology ($1,8 bilhão) e Oxford Ionics ($1,1 bilhão).
- A lógica do negócio — combinar criptografia pós-quântica com controle de acesso para usuários, dispositivos e agentes de IA.
- O mercado recebeu a notícia com cautela: as ações da IonQ caíram devido a preocupações com a diluição de capital.
Para os fundos, a transação demonstra que compradores estratégicos estão dispostos a pagar um prêmio por startups de cibersegurança com receitas em crescimento e uma base sólida de clientes corporativos.
Europa: fundraising recorde no Reino Unido e unicórnios de energia
De acordo com dados do HSBC Innovation Banking e Dealroom, fundos de venture capital britânicos levantaram um recorde de $6,9 bilhões no terceiro trimestre em 31 fundos — mais de quatro vezes o nível médio trimestral dos últimos dois anos. As startups britânicas atraíram $6,1 bilhões, e nos nove meses, o total foi de $23,3 bilhões, representando 35% de todos os investimentos de venture capital na Europa.
Entre os negócios europeus notáveis:
- 1KOMMA5° (Alemanha) — €70 milhões com uma avaliação de $1,35 bilhões, a empresa se prepara para entrar nos EUA e considera um IPO.
- Epyr — €15 milhões para a eletrificação de calor industrial.
- Ambio (Finlândia) e OlsAro (Suécia) — rodadas seed de cerca de €5 milhões em segmentos de reciclagem de plásticos e agrotecnologia.
Novos fundos de venture capital e o mercado de capital para LPs
Em meio à concentração de capital em mega-fundos, gestores de estágios iniciais continuam a fechar novos fundos:
- Pear VC levantou $333 milhões para seu quinto fundo, focando nos estágios mais iniciais.
- DataTribe iniciou a captação do seu quarto fundo no setor de cibersegurança.
- Monte Carlo Capital realizou o primeiro fechamento de seu segundo fundo em €13 milhões com um volume alvo de €26 milhões.
Na Índia, as startups atraíram $2,9 bilhões no terceiro trimestre, lideradas pela mobilidade elétrica e IA. Na Rússia, o número de residentes do "Skolkovo" ultrapassou 5,4 mil, e o volume de investimentos neles atingiu um recorde de 43,7 bilhões de rublos.
O que isso significa para investidores de venture capital
O mercado de venture capital em outubro de 2026 permanece recorde em volume, mas cada vez mais seletivo em relação ao acesso ao capital. Principais conclusões para os fundos:
- Concentração — o principal risco das carteiras. Um terço do capital do trimestre foi para 27 empresas, enquanto a startup média compete por uma fatia de mercado em diminuição.
- O IPO da Anthropic definirá o tom para saídas. Um lançamento bem-sucedido abrirá uma janela para outras empresas de IA mais maduras, enquanto um resultado insatisfatório terá um impacto negativo sobre as avaliações no mercado secundário.
- M&A se torna um canal de saída completo, especialmente em cibersegurança, tecnologias quânticas e infraestrutura.
- Os estágios iniciais permanecem como o ponto de entrada — o crescimento do financiamento em 25% ano a ano oferece espaço para fundos seed e Series A realizarem negócios a avaliações razoáveis.
O resumo da semana: startups e investimentos de venture capital entram no trimestre final do ano em um pico de atividade, mas com uma crescente disparidade entre os líderes de IA e o restante do mercado. As próximas semanas — divulgação das demonstrações financeiras da Anthropic, conferência TechCrunch Disrupt em San Francisco e fechamento de grandes negócios de M&A — determinarão o sentimento dos investidores até o final de 2026.