Mercado de petróleo: Brent e WTI em queda, mas acima de $100
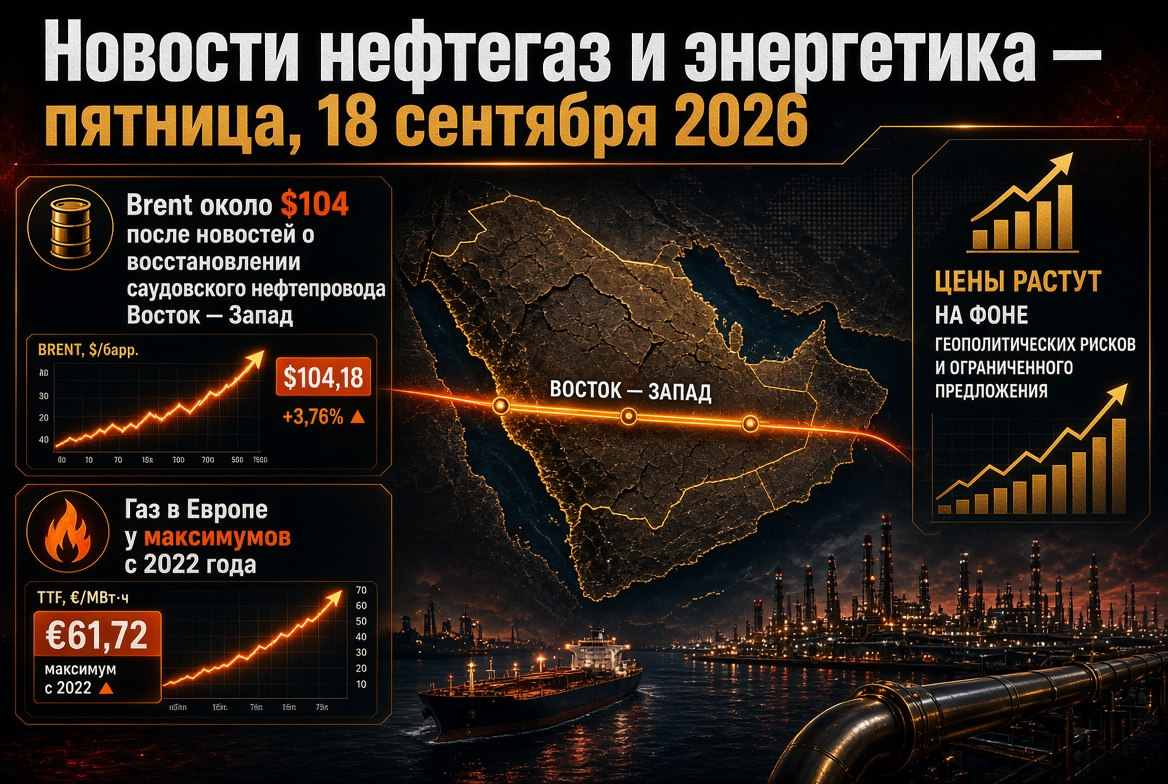
Na noite de quinta-feira, o Brent estava sendo negociado a cerca de $104 por barril, enquanto o WTI variava de $101 a $102. No início da semana, o Brent subiu para $109; ao longo do mês, o benchmark aumentou cerca de 14%, e em comparação com o nível do ano passado, mais de 50%. Os principais motores:
- Arábia Saudita: o reino espera restaurar em poucos dias cerca de metade da capacidade do oleoduto Leste-Oeste, danificado por ataques de drones na semana passada, e atingir plena operação em aproximadamente seis semanas. A rota, com capacidade de até 7 milhões de b/d, é a principal alternativa ao Estreito de Ormuz.
- Ormuz: segundo o Departamento de Energia dos EUA, no início da semana, aproximadamente 18 milhões de barris de petróleo e produtos petrolíferos foram transportados através do estreito; Riade está aumentando os embarques com o apoio das forças armadas americanas.
- Estoques dos EUA: os estoques comerciais de petróleo diminuíram em 0,64 milhões de barris, para 423,4 milhões — abaixo das expectativas do mercado, embora uma avaliação do setor na véspera indicasse um aumento de 7,1 milhões.
- Riscos de oferta: o avanço dos houthis em direção ao Estreito de Bab-el-Mandeb, paradas de várias plataformas na Líbia, com ameaças de força maior, e a recusa de Teerã em negociar com Washington até que suas condições sejam atendidas.
Oferta e demanda: previsões da OPEP e da AIE
- A Arábia Saudita informou à OPEP sobre a queda da produção em agosto para 6,24 milhões de b/d — o mínimo desde 1990; fontes secundárias estimam o nível mais próximo de 7,3 milhões de b/d.
- A AIE, em seu relatório de setembro, reduziu sua previsão de oferta mundial para 2026 para 100,7 milhões de b/d (-5,7 milhões de b/d em relação ao ano anterior).
- A demanda mundial por petróleo, segundo a agência, deve cair em 2026 em 2,5 milhões de b/d, com recuperação de 2,6 milhões de b/d em 2027.
- Os estoques globais observáveis em agosto diminuíram ainda mais em 95 milhões de barris; a redução acumulada desde fevereiro atinge 507 milhões de barris.
Produtos petrolíferos e refinarias: diesel é o principal déficit do mercado
O foco da crise está se deslocando cada vez mais do petróleo bruto para os produtos petrolíferos. Os preços no atacado do diesel nos EUA no início de setembro ultrapassaram $200 por barril — quase o dobro dos níveis anteriores à guerra, e o preço no varejo atingiu um recorde de $5,90 por galão. Na UE, o diesel custa cerca de €2,04 por litro, próximo do recorde de abril.
- As exportações líquidas de diesel dos países do Golfo Pérsico em agosto foram de cerca de 390 mil b/d — um quarto do volume anterior à guerra; as exportações totais do Golfo e da Rússia estão 1,6 milhões de b/d abaixo dos níveis de fevereiro.
- A refinação mundial atingiu um pico de verão de 81,4 milhões de b/d, mas espera-se uma queda de 2,6 milhões de b/d ao final do ano.
- A margem das refinarias na bacia atlântica está em níveis recordes; a lucratividade em Cingapura é contida pelo frete caro.
Para as refinarias fora da zona de conflito, este é um período de superlucros, enquanto as empresas de combustíveis e os consumidores enfrentam um choque de custos.
Gás e GNL: Europa entra no inverno com baixos estoques
Os futuros do TTF caíram na quinta-feira para €76–77 por MWh após uma tentativa de se estabilizar acima de €80; no início da semana, os preços estavam se aproximando de €82 — o máximo desde o final de 2022. Em termos anuais, o gás na Europa ficou mais caro em mais de 130%. Os estoques da UE estão preenchidos em apenas cerca de 68% — um dos índices mais baixos em duas décadas para essa data. A pressão é causada por fornecimentos limitados de GNL do Catar, manutenções programadas na Noruega e a concorrência com a Ásia por embarques. O Henry Hub nos EUA permanece em torno de $2,90 por milhão de BTUs — o spread recorde apoiando os exportadores de GNL americanos.
Geopolítica: cessar-fogo energético entre Rússia e Ucrânia em dúvida
O presidente dos EUA anunciou em 14 de setembro que Moscovo e Kiev concordaram em interromper os ataques a instalações energéticas, relacionando o aumento dos preços do diesel principalmente a esse conflito. Kiev afirmou que o acordo não está finalizado e só poderá ocorrer com garantias dos parceiros; a Turquia atua como mediadora. Tentativas anteriores de cessar-fogos semelhantes foram de curta duração. Se o regime entrar em vigor, a recuperação da refinação russa poderá reduzir o prêmio em destilados. O regime de sanções, porém, permanece inalterado.
Rússia: restrições de exportação de combustíveis permanecem
- O embargo às exportações de gasolina está em vigor para todos os participantes do mercado até 31 de janeiro de 2027.
- O embargo às exportações de diesel, combustíveis marítimos e gasoils para os produtores foi prorrogado até 30 de setembro; o mercado aguarda uma decisão para outubro.
- Segundo a AIE, nos primeiros oito meses, as refinarias russas sofreram impactos efetivos a cada três dias, em média; desde julho, o país começou a importar produtos petrolíferos.
- O desconto do Urals em relação ao Brent praticamente desapareceu em meio à queda nos embarques e alta demanda na Ásia.
Ásia: China supera Índia na disputa pelo petróleo russo
As importações de petróleo russo pela Índia em agosto caíram cerca de 26%, para cerca de 2,1 milhões de b/d, em comparação com o recorde de 2,8 milhões de b/d em julho; a importação total de petróleo caiu para 4,6 milhões de b/d. Refinarias chinesas estão comprando agressivamente embarques, substituindo volumes do Oriente Médio, enquanto a Índia compensa parcialmente as perdas com petróleo venezuelano. A escassez de matéria-prima nas refinarias indianas ameaça reduzir as exportações de diesel e gasolina — um fator adicional de tensão no mercado de produtos petrolíferos asiático.
Eletricidade, REN e carvão: seguro e mudança estrutural
- Carvão: o carvão energético em Newcastle custa cerca de $145 por tonelada (+12% em um mês, +40% em um ano). A escassez de GNL adiciona cerca de 70 milhões de toneladas de demanda à Ásia em 2026; a geração de carvão no Japão aumentou em 11%. Grandes produtores não estão autorizando novas minas, considerando o aumento cíclico.
- REN: em 2025, as fontes renováveis ultrapassaram pela primeira vez o carvão na produção mundial (33,8% contra 33,0%), e em abril de 2026, vento e sol geraram pela primeira vez mais eletricidade do que gás (22% contra 20%). A instalação de capacidade solar em 2025 alcançou um recorde de 647 GW.
O gás importado caro fortalece a economia das RENs e dos armazenadores, mas, no curto prazo, o equilíbrio dos sistemas energéticos é garantido pelo carvão e pela energia nuclear.
Macroeconomia: Fed responde à inflação do petróleo
O Fed aumentou unânime a taxa em 25 pontos base, para 3,75%–4,00%, em 16 de setembro — a primeira vez desde 2023 — e sinalizou a possibilidade de mais um passo até o final do ano. O regulador reconheceu que não pode influenciar os preços do petróleo, mas pretende evitar a disseminação da inflação. O rendimento dos títulos de 10 anos dos EUA é de cerca de 5%. Para o setor energético, isso significa um aumento no custo do capital: sob pressão, projetos de RENs, redes e GNL, enquanto as empresas petrolíferas com forte fluxo de caixa parecem mais resistentes.
O que os investidores e participantes do mercado de energia devem observar na sexta-feira
- A velocidade de recuperação do oleoduto Leste-Oeste e os embarques de Yanbu.
- O tráfego de petroleiros através dos estreitos de Ormuz e Bab-el-Mandeb.
- A confirmação do cessar-fogo energético por Moscovo e Kiev.
- A decisão da Rússia sobre as exportações de diesel após 30 de setembro.
- A dinâmica do TTF, os ritmos de injeção nos armazenamentos da Europa e o cronograma de manutenções na Noruega.
- Estatísticas semanais de atividade de perfuração nos EUA e spreads de crack do diesel.
O cenário básico para os próximos dias é de petróleo na faixa de $100–110 por barril, com alta sensibilidade a notícias do Oriente Médio. Produtos petrolíferos e gás permanecem os segmentos mais tensionados do mercado energético mundial.