Destaques da semana no mercado global de combustíveis: petróleo, gás, carvão e derivados às vésperas da decisão da OPEP+
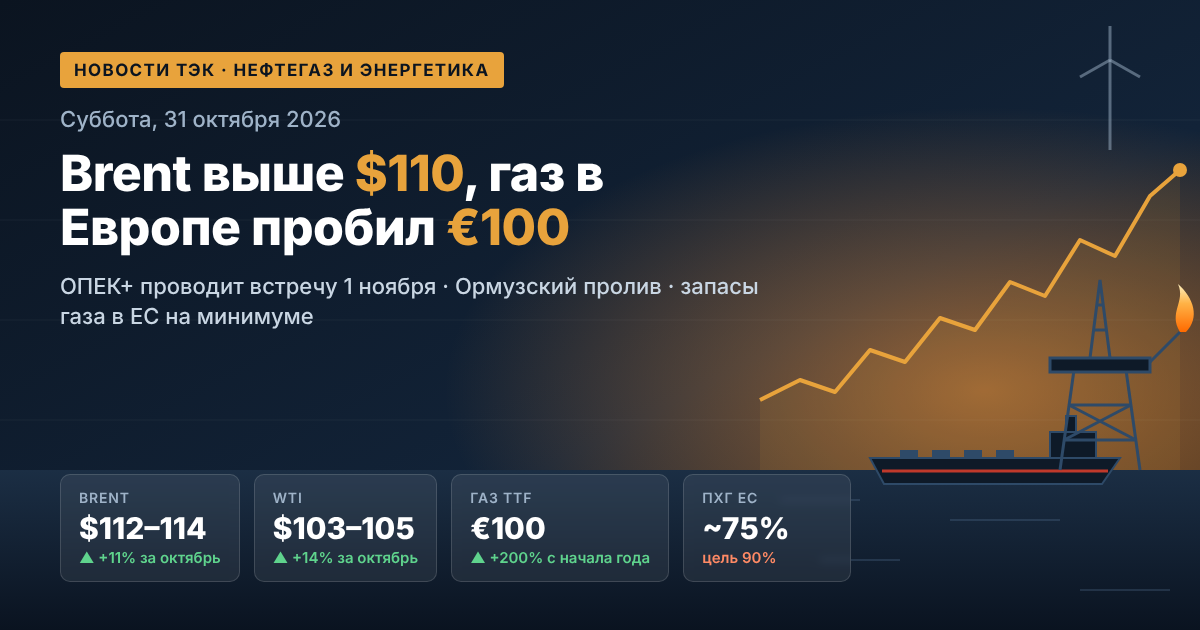
O mercado global de petróleo e gás chega a novembro em máximas de vários anos. Em outubro, o Brent valorizou cerca de 11% e o WTI, 14%: ambas as referências sobem pelo quarto mês consecutivo. Na sexta-feira, no último dia de negociação do contrato de dezembro, o Brent atingiu US$ 118 o barril pela primeira vez desde 30 de abril. As razões são novos ataques dos houthis à infraestrutura petrolífera da Arábia Saudita, o ataque a um petroleiro no Estreito de Ormuz e a expectativa de uma possível escalada do conflito entre Estados Unidos e Irã após as eleições legislativas norte-americanas. No domingo, 1º de novembro, sete membros-chave da OPEP+ realizam uma reunião online sobre as cotas de dezembro. O gás europeu, por sua vez, está cotado acima de US$ 1.200 por mil metros cúbicos pela primeira vez desde dezembro de 2022.
1. Mercado petrolífero: Brent e WTI encerram outubro em alta
A semana passada foi uma das mais voláteis desde a primavera para o Brent. Na quinta-feira, as cotações recuaram para US$ 110–111 com notícias de contatos diplomáticos: o lado norte-americano enviou a Teerã uma carta propondo a retomada das negociações. Já na sexta-feira, o prêmio de risco geopolítico voltou aos preços.
- Brent (contrato de dezembro): até US$ 118 o barril no intraday, máxima em seis meses;
- Brent (contrato de janeiro): cerca de US$ 113–114 o barril, alta de 2,5% na sessão;
- WTI: cerca de US$ 103–105 o barril, máxima desde setembro;
- Spread Brent–WTI: estreitou para cerca de US$ 9: o petróleo americano se aproxima do europeu.
Segundo analistas, os preços elevados do petróleo devem se manter mesmo após o fim do conflito. O Saxo Bank projeta que o Brent será negociado na faixa de US$ 70–90, em vez dos US$ 60–70 do pré-guerra: o mercado terá de reconstruir estoques, e o risco de retomada das hostilidades não desaparecerá.
2. Oriente Médio: ataques a Ras Tanura, Abqaiq e Rabigh
A principal fonte de tensão para petroleiras e traders é a escalada na Península Arábica. Os houthis anunciaram seis ataques a alvos na Arábia Saudita, entre eles:
- à refinaria de Ras Tanura, com capacidade de 550 mil barris por dia (segundo ataque na semana);
- à refinaria de Rabigh;
- a uma instalação da Saudi Aramco em Abqaiq;
- ao oleoduto Leste–Oeste, pelo qual o reino escoa suas exportações para o Mar Vermelho contornando o Estreito de Ormuz. No início de outubro, o bombeamento por ele havia se recuperado para 5,8 milhões de barris por dia.
Riade ainda não confirmou oficialmente esses ataques. Ainda assim, o mercado encara as interrupções no fornecimento de petróleo do Oriente Médio como um risco real. Na sexta-feira, o serviço britânico UKMTO também relatou um petroleiro no Estreito de Ormuz danificado por artefatos explosivos acoplados a partir de uma embarcação de pequeno porte.
3. OPEP+: reunião de 1º de novembro e cotas para 2027
Arábia Saudita, Rússia, Iraque, Kuwait, Cazaquistão, Argélia e Omã realizam a reunião no domingo. Segundo fontes da aliança, o cenário-base é manter as cotas de dezembro sem alterações. Será a terceira pausa consecutiva após seis meses de aumento gradual da produção.
Cotas da OPEP+ para novembro de 2026
- Arábia Saudita — 10,5 milhões de barris por dia;
- Rússia — 9,9 milhões de barris por dia;
- Iraque — 4,4 milhões de barris por dia;
- Kuwait — 2,7 milhões de barris por dia;
- Cazaquistão — 1,6 milhão, Argélia — 1,0 milhão, Omã — 0,8 milhão de barris por dia.
A decisão é em grande parte simbólica: a produção efetiva no Golfo Pérsico ainda está bem abaixo das cotas. Para os investidores, importam mais os sinais sobre a política para 2027. A aliança mantém cerca de 2 milhões de barris por dia de cortes introduzidos em 2022 e ainda não concluiu a auditoria das capacidades de produção dos membros, cujos resultados definirão os novos níveis de base. A reunião ministerial plena da OPEP+ está prevista para 29 de novembro.
4. Equilíbrio entre oferta e demanda: estoques em queda
Segundo estimativas da AIE, a demanda mundial por petróleo em 2026 cairá 2,6 milhões de barris por dia, para 102,4 milhões. A oferta recuará ainda mais — 5,8 milhões de barris por dia. Com isso, o mercado permanece em déficit até o fim do ano:
- no fim de setembro, os estoques mundiais de petróleo estavam 509 milhões de barris abaixo do nível de fim de fevereiro;
- cerca de 330 milhões de barris já foram liberados das reservas estratégicas dos países da AIE, e decidiu-se acelerar a liberação dos volumes restantes, sobretudo de diesel;
- o déficit de destilados médios, segundo a projeção da agência, persistirá também em 2027.
A OPEP também reduziu sua projeção de crescimento da demanda mundial para 2026 — para 400 mil barris por dia, ante 1,4 milhão inicialmente previstos.
5. Ásia: China volta às compras
As importações de petróleo da China em outubro devem superar 10 milhões de barris por dia — máxima desde março. As refinarias chinesas recebem cargas contratadas no início de agosto, quando o Brent recuou abaixo de US$ 80. Os estoques comerciais na China são estimados em cerca de 1,19 bilhão de barris, e, com o aumento das importações, sua redução pode cessar. Para os exportadores, isso representa sustentação da demanda. Para os fornecedores russos, a situação é mais complexa: a Índia compra petróleo do Oriente Médio com mais intensidade, e as exportações dos países do Golfo Pérsico se recuperaram em setembro para cerca de 75% do nível pré-guerra.
6. Petróleo e derivados russos: descontos do Urals e proibição de exportação de diesel
Para o setor de petróleo e gás russo, outubro foi ambíguo. Os preços absolutos do Urals subiram acompanhando o Brent, mas os descontos aumentaram. No porto de Novorossiysk, o desconto para cargas Suezmax atingiu US$ 28,85 o barril — máxima desde março —, e as taxas de frete renovaram máximas históricas. No mercado interno de derivados, as autoridades seguem com regulação manual:
- a proibição de exportação de gasolina para todos os participantes do mercado vigora até 31 de janeiro de 2027;
- a proibição de exportação de diesel para produtores expirava em 31 de outubro. Segundo dados do setor, planeja-se prorrogá-la até o fim de 2026, mantendo os fornecimentos por cotas;
- após as conversas entre os presidentes da Rússia e dos EUA em 9 de outubro, as sanções americanas ao diesel russo foram suspensas por seis meses, até 7 de abril de 2027;
- a Duma aprovou em primeira leitura o orçamento para 2027–2029, no qual está previsto um preço-base do petróleo mais baixo para o cálculo das receitas de petróleo e gás.
7. Mercado de gás europeu: TTF acima de € 100 por MWh
O gás europeu subiu para máximas de quase quatro anos. O preço à vista no hub TTF atingiu na sexta-feira cerca de € 104 por MWh (cerca de US$ 1.204 por mil metros cúbicos), e o contrato futuro de dezembro, cerca de € 103. Segundo o GIE, em 26 de outubro os reservatórios subterrâneos de gás da UE estavam 74,9% cheios (80 bilhões de metros cúbicos), bem abaixo do nível do ano anterior. A Europa compete com compradores asiáticos por cargas de GNL, e o chefe da Gazprom, Alexey Miller, admitiu que, em um inverno frio, os preços de pico podem chegar a US$ 2.500 por mil metros cúbicos.
8. Carvão e setor elétrico: gás mais caro, carvão de volta
O GNL caro trouxe de volta a demanda por carvão na Ásia. O carvão energético Newcastle é negociado a cerca de US$ 150 a tonelada — próximo de máximas de três anos, 45% mais caro do que um ano atrás. Convertido em unidades de energia, o carvão é cerca de 80% mais barato que o GNL, por isso China, Japão e Coreia do Sul podem aumentar as importações em cerca de 20 milhões de toneladas no quarto trimestre. Para as geradoras, isso significa aumento dos custos com combustível e energia elétrica; para os exportadores de carvão, um forte fim de ano.
9. Renováveis e transição energética: rumo à COP31
No foco da energia renovável está a conferência climática COP31, que ocorrerá em Antália de 9 a 20 de novembro. A presidência conjunta da Turquia e da Austrália promove a meta "35 até 35": elevar a participação da eletricidade no consumo final mundial de energia para 35% até 2035. Em novembro, a AIE também apresentará os relatórios Renewables 2026 e World Energy Outlook 2026. A crise energética de 2026 reforçou o interesse por segurança energética, eletrificação e armazenamento de energia.
O que os participantes do mercado devem acompanhar na semana
- 1º de novembro — decisão da OPEP+ sobre a produção de dezembro e sinais sobre as cotas para 2027;
- 3 de novembro — eleições legislativas nos EUA: o mercado teme a retomada de ataques ao Irã após o pleito;
- navegação no Estreito de Ormuz e ataques a refinarias e oleodutos sauditas;
- retirada de gás dos reservatórios europeus e a dinâmica do TTF com a chegada do frio;
- decisão final do governo russo sobre a exportação de diesel.
No início de novembro, os mercados de commodities são determinados sobretudo pela geopolítica e pelo déficit de estoques. Para investidores e empresas de petróleo e combustíveis, isso significa alta volatilidade nos preços do petróleo, gás, carvão e derivados ao menos até o fim do ano.