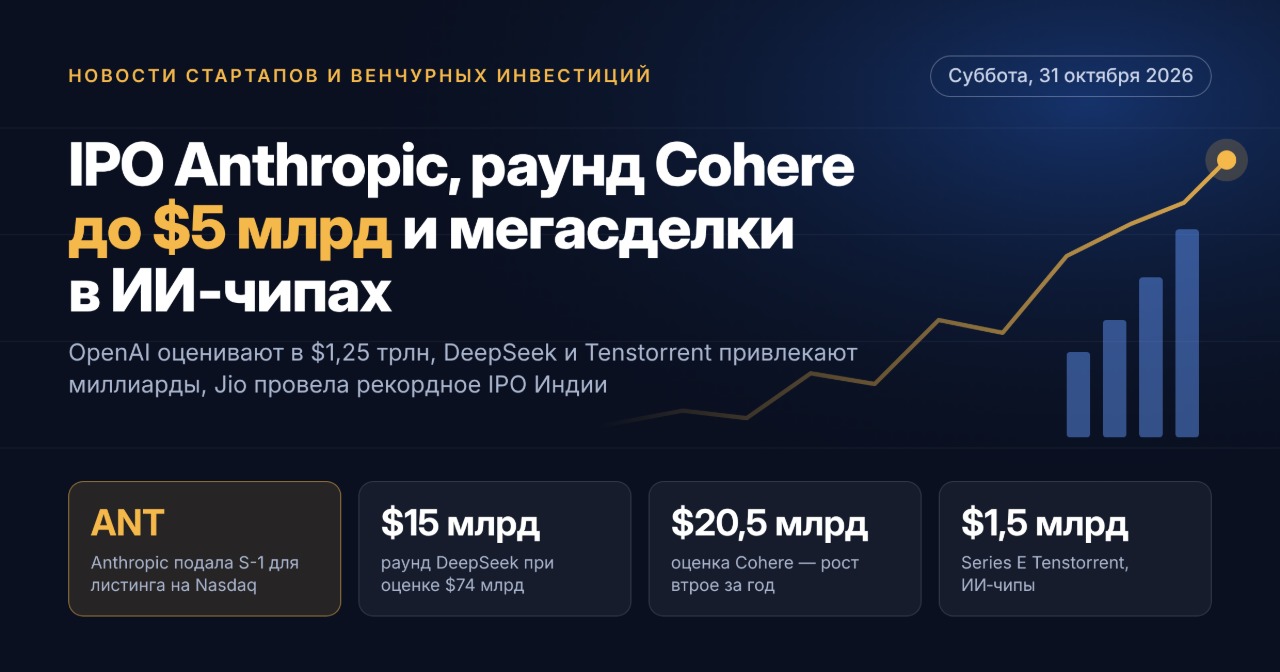
Mercado de venture capital encerra outubro de 2026 em alta. Anthropic protocolou pedido de IPO, startups de chips de IA, cibersegurança e robótica levantaram rodadas bilionárias, fundos fecham com excesso de demanda
A última semana de outubro foi uma das mais movimentadas para o capital de risco em 2026. O pedido público de IPO da Anthropic define o tom do mercado para todo o mês de novembro. Ao mesmo tempo, o capital privado continua migrando do software "puro" para a infraestrutura de inteligência artificial, a automação industrial e a segurança. Para investidores de venture capital e fundos, a semana trouxe dois sinais simultâneos: a janela de liquidez se abre, e a concentração de capital nas maiores transações continua a crescer.
Principais tendências da semana para investidores de venture capital
- Megacapital aberto em IA. A Anthropic publicou o prospecto S-1. É o principal teste do apetite do mercado público por empresas de inteligência artificial.
- Infraestrutura em vez de aplicações. As maiores rodadas de financiamento foram para fabricantes de chips de inferência, nuvens de computação e plataformas industriais.
- IA física. Robótica, equipamentos de construção autônomos e fábricas robotizadas receberam cheques a partir de US$ 100 milhões.
- Cibersegurança. A proteção de nuvens e de identidades de agentes de IA continua sendo um dos nichos mais competitivos para investimentos de venture capital.
- Captação de fundos. Gestores europeus e americanos estão fechando novos fundos, inclusive com excesso de demanda.
IPO da Anthropic: o principal teste para o mercado de venture capital
Em 26 de outubro, a Anthropic protocolou publicamente o formulário S-1 e planeja listar ações classe A na Nasdaq Global Select Market sob o ticker ANT. Os coordenadores da oferta são Goldman Sachs e Morgan Stanley. O prospecto ainda não indica nem a quantidade de ações nem a faixa de preço. Segundo fontes do setor, as negociações discutem uma avaliação entre US$ 1,5 trilhão e US$ 2 trilhões. A última rodada privada da Série H, de cerca de US$ 65 bilhões, avaliou a empresa em US$ 965 bilhões.
Cronograma estimado da oferta:
- Publicação do S-1 alterado com a faixa de preço.
- Roadshow, que pode começar já na semana de 9 de novembro.
- Início das negociações, esperado antes do Dia de Ação de Graças.
Para os fundos de venture capital, esta transação define um parâmetro de múltiplos para todo o segmento de IA generativa. Separadamente, o mercado discute que os maiores ganhos com a oferta podem ficar com parceiros estratégicos, sobretudo provedores de nuvem. Investidores clássicos de venture capital são menos visíveis nesta transação.
Panorama macro: o capital de risco após o terceiro trimestre
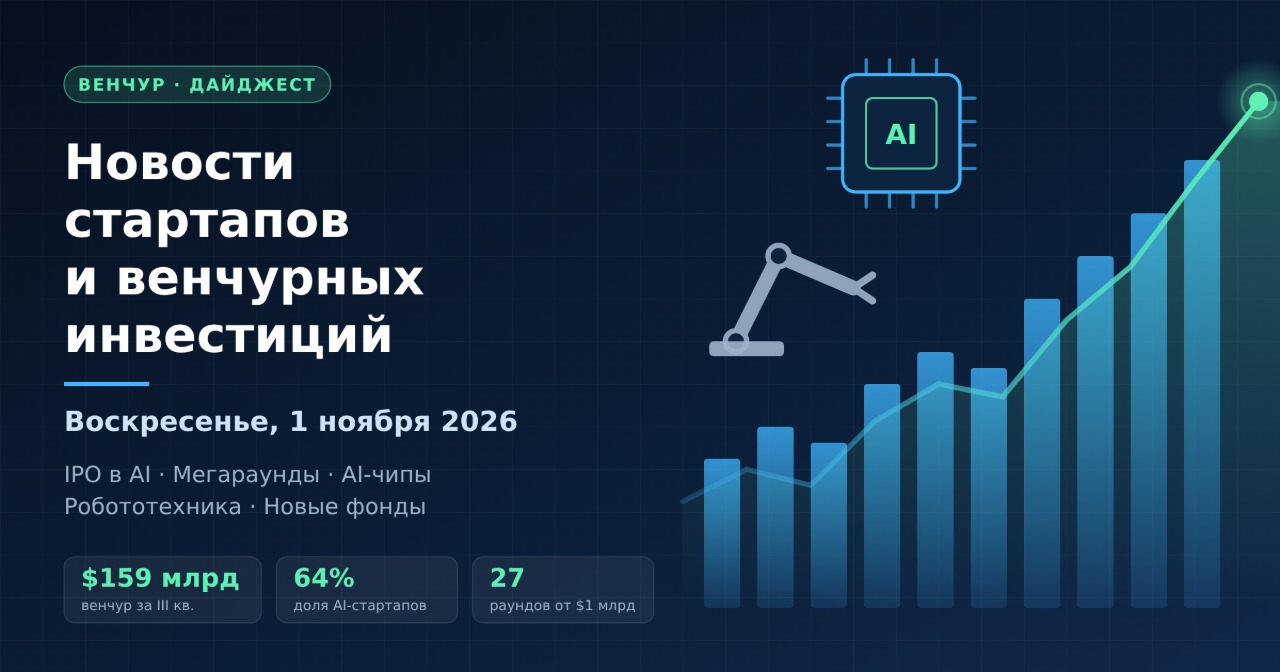
O volume global de investimentos de venture capital no terceiro trimestre de 2026 foi de US$ 159 bilhões. Isso representa 25% menos do que no segundo trimestre, mas 53% mais do que no ano anterior. Principais indicadores:
- startups de inteligência artificial captaram US$ 102 bilhões, ou 64% de todo o capital de risco;
- um recorde de 27 empresas fechou rodadas a partir de US$ 1 bilhão, respondendo por quase um terço do volume trimestral;
- o volume em nove meses atingiu US$ 679 bilhões, um máximo histórico;
- o financiamento em estágios iniciais cresceu 25% ano a ano, para US$ 40,6 bilhões;
- a Europa registrou seu trimestre mais forte em quatro anos: US$ 25 bilhões.
As estatísticas de transações de outubro confirmam que o mercado permanece altamente concentrado. Empresas fora da primeira linha da IA ainda enfrentam dificuldades para fechar rodadas Série B e C.
Megarodadas da semana: infraestrutura de IA e semicondutores
A maior transação da semana foi a rodada da Re:Build Manufacturing: US$ 2,1 bilhões liderados pela General Catalyst e JPMorganChase para expandir a capacidade industrial nos Estados Unidos. Entre outras rodadas notáveis:
- FuriosaAI (Coreia do Sul) — US$ 620 milhões na Série D, com avaliação de US$ 2,9 bilhões. A empresa desenvolve processadores que reduzem o custo de inferência.
- General Compute — US$ 100 milhões na Série A liderada pela Blackbird.
- Hyperbolic — US$ 30 milhões para uma plataforma que integra provedores fragmentados de nuvens de IA.
No início de outubro, a Flapping Airplanes captou US$ 1 bilhão na Série A com avaliação de US$ 6 bilhões, e a Tenstorrent levantou US$ 1,5 bilhão na Série E. A tendência é clara: o capital de risco financia a economia de escala da inteligência artificial, ou seja, eficiência energética, computação e custo de operação dos modelos.
IA física e robótica
A robótica se consolidou como o segundo tema mais atraente depois da infraestrutura de IA. Principais transações:
- Bedrock Robotics — US$ 600 milhões na Série C liderada pela CapitalG para escavadeiras autônomas em canteiros de obras.
- Foundry Robotics — US$ 100 milhões na Série A para fábricas robotizadas operando no modelo de "manufatura como serviço".
- Eka Robotics — US$ 150 milhões na Série A da a16z e F-Prime, com avaliação de US$ 1,45 bilhão.
- Arda Industries — US$ 232 milhões para uma plataforma de automação industrial.
Essas startups têm uma economia diferente da das empresas de SaaS. A intensidade de capital, os marcos de engenharia e os ciclos de produção exigem dos fundos de venture capital um horizonte mais longo e a participação de coinvestidores estratégicos.
Cibersegurança, software corporativo e fintech
A Upwind fechou a Série C de US$ 400 milhões com avaliação de US$ 3,8 bilhões liderada pela Bessemer Venture Partners. A empresa recusou uma proposta de aquisição da Datadog pela mesma avaliação. Outras transações do segmento:
- Serval — US$ 150 milhões na Série C liderada pela Sequoia;
- Hex — US$ 100 milhões na Série D liderada pela Peak XV;
- Collective — US$ 100 milhões na Série B da General Catalyst;
- Infisical — US$ 40 milhões com avaliação de US$ 600 milhões para proteção de identidades de máquinas e agentes de IA;
- Casap — US$ 56 milhões na Série B para agentes de IA voltados a disputas bancárias e antifraude.
Em fintech, a Wealthsimple captou cerca de US$ 300 milhões com avaliação de US$ 9,8 bilhões, e a Capitolis levantou US$ 120 milhões na Série E com avaliação de US$ 1,9 bilhão.
Novos fundos de venture capital: capital para o próximo ciclo
A captação de gestoras continua a se recuperar. Em outubro, fecharam-se, entre outros, os seguintes fundos:
- Spectrum Equity — US$ 2,5 bilhões, o maior fundo de growth da história da empresa;
- Forbion — € 2,3 bilhões em dois fundos de biotecnologia;
- Sprints Capital — € 725 milhões no quinto fundo;
- Seaya — primeiro fechamento em € 600 milhões para um novo fundo de growth;
- Inspired Capital — US$ 450 milhões no quarto fundo, com foco em Nova York;
- Headline — US$ 400 milhões para fundadores europeus;
- AP Ventures — US$ 300 milhões no terceiro fundo para tecnologias industriais e de energia;
- Bison Ventures — US$ 160 milhões para IA física.
Os LPs continuam a dar preferência a gestoras com rentabilidade comprovada e especialização setorial estreita.
Ásia, Europa e mercados emergentes
Na China, a Approaching.AI captou mais de 1,3 bilhão de yuans na Série B, e a BioGeometry elevou o volume da Série A para mais de US$ 100 milhões. Segundo dados disponíveis, Tencent e Alibaba negociam investimentos na DeepSeek com avaliação superior a US$ 20 bilhões. Seria o primeiro capital externo para o laboratório. Na Europa, a Cohere, após se fundir com a Aleph Alpha, conduz uma grande rodada Série E liderada pela Schwarz Group com avaliação estimada em cerca de US$ 20 bilhões. A holandesa Braid captou US$ 38 milhões. A África e o Oriente Médio são representados pela DPI Venture Capital, que levantou US$ 112 milhões para um fundo de fintech.
Rússia e CEI: um mercado cauteloso
Nos nove meses de 2026, os investimentos de venture capital em startups tecnológicas russas somaram 5,67 bilhões de rublos. Isso é metade do registrado no ano anterior. Os investimentos em empresas russas de IA cresceram para 4,2 bilhões de rublos no ano. Um fundo de venture capital moscovita destinará 250 milhões de rublos ao desenvolvimento de empresas de tecnologia e espera atrair cerca de 1 bilhão de rublos em coinvestimentos. A cautela dos investidores e a seleção criteriosa de projetos tornam-se a norma para o mercado local.
O que os investidores de venture capital devem acompanhar em novembro
- A faixa de preço e a demanda no roadshow da Anthropic: serão o benchmark para as avaliações de startups de IA.
- A dinâmica das megainvestidas em chips de IA e infraestrutura computacional.
- As transações em robótica e IA física, incluindo a participação de investidores estratégicos.
- Os fechamentos finais de fundos antes do fim do ano e o apetite dos LPs.
- A atividade de M&A: a recusa da Upwind à proposta da Datadog mostra que startups fortes estão dispostas a esperar pelo IPO.
Balanço da semana: o mercado de startups entra em novembro com uma combinação rara de rodadas privadas recordes e uma janela de IPO se abrindo. Para os fundos de venture capital, a principal tarefa agora é a disciplina nas avaliações em meio à alta concentração de capital em inteligência artificial.