Notícias de petróleo, gás e energia de 31 de outubro de 2026 mostram que o complexo mundial de combustíveis e energia (TEK) enfrenta o inverno com preços muito elevados. O petróleo Brent se mantém acima de US$ 110 por barril, e os ataques a petroleiros no Estreito de Ormuz continuam. O gás europeu subiu para € 100 por MWh pela primeira vez desde 2022, e a OPEP+ se prepara para discutir as cotas de dezembro. A seguir — os principais eventos do mercado de commodities e energia da semana e o que eles significam para investidores e para as empresas de petróleo e combustíveis.
Números-chave da semana nos mercados de TEK
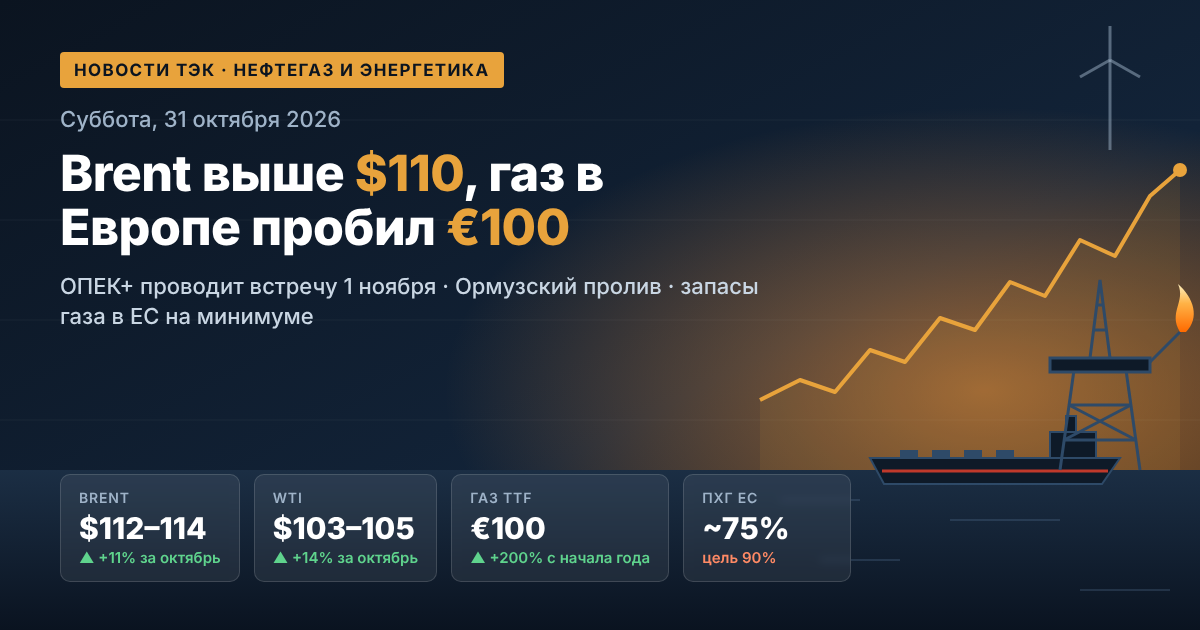
- Petróleo Brent (futuro de janeiro): US$ 112–114 por barril; na sexta-feira, ao longo do dia, chegou a US$ 114,06.
- WTI: cerca de US$ 103–105 por barril; a diferença em relação ao Brent caiu para aproximadamente US$ 9.
- Alta em outubro: o Brent subiu cerca de 11%, e o WTI, 14%.
- Gás TTF: cerca de € 100 por MWh; desde o início do ano, o preço subiu mais de 200%.
- Estoques de gás nos armazéns da UE: cerca de 75%, ante a referência habitual de 90% em 1º de novembro.
Mercado de petróleo: o prêmio geopolítico volta a crescer
Na noite de quinta-feira, os preços do petróleo recuaram: o mercado reagiu a novas tentativas de solução diplomática do conflito no Oriente Médio, e o Brent caiu para cerca de US$ 110. Na manhã de sexta-feira, as cotações recuperaram a queda após a notícia de um ataque a um petroleiro no Estreito de Ormuz. Os investidores perceberam que a ameaça às entregas de matéria-prima não desapareceu.
A situação é contraditória. As exportações de petróleo do Oriente Médio se recuperaram para quase 80% do nível pré-guerra, e o fluxo pelo Estreito de Ormuz cresceu para 10,9 milhões de barris por dia. Ao mesmo tempo, desde o início de outubro foram registrados mais de 28 ataques a embarcações no estreito e nas águas adjacentes. Por isso, há mais matéria-prima física no mercado, mas o prêmio de risco continua elevado.
O que influenciará o petróleo nas próximas semanas
- O andamento das negociações indiretas entre EUA e Irã, bem como os contatos de Riad com Teerã.
- A segurança da navegação no Estreito de Ormuz e o custo do seguro dos petroleiros.
- As eleições parlamentares em Israel e as eleições nos EUA, que podem elevar a volatilidade.
- A revisão das previsões de demanda: a OPEP reduziu a estimativa de crescimento do consumo mundial de petróleo em 2026 para 0,4 milhão de bpd, ante 1,4 milhão de bpd anteriormente.
OPEP+: reunião de 1º de novembro e preparação das cotas para 2027
No domingo, 1º de novembro, sete países-chave da OPEP+ realizarão uma reunião online: Arábia Saudita, Rússia, Iraque, Kuwait, Cazaquistão, Argélia e Omã. O mercado espera que os níveis-alvo de produção para dezembro não sejam alterados. As referências em vigor:
- Arábia Saudita — 10,5 milhões de bpd;
- Rússia — 9,9 milhões de bpd;
- Iraque — 4,4 milhões de bpd;
- Kuwait — 2,7 milhões de bpd;
- Cazaquistão — 1,6 milhão de bpd;
- Argélia — 1,0 milhão de bpd, Omã — 0,8 milhão de bpd.
Em setembro, a aliança devolveu integralmente ao mercado 1,65 milhão de bpd dos cortes voluntários de 2023, mas, na prática, a maior parte desses volumes não apareceu. Em agosto, os sete países produziam cerca de 25 milhões de bpd — aproximadamente 5 milhões de bpd menos do que antes da guerra. Até o fim do ano, permanecem em vigor cerca de 2 milhões de bpd dos cortes de 2022. O principal tema para os investidores é a avaliação da capacidade produtiva dos participantes: dela dependem os níveis-base e as cotas para 2027. A reunião ministerial completa está prevista para 29 de novembro.
Gás e GNL: a Europa entra no inverno com estoques mínimos
O mercado de gás europeu é atualmente a principal zona de tensão da energia mundial. Em 28 de outubro, o futuro TTF superou € 100 por MWh pela primeira vez desde 2022, e, até sexta-feira, o preço se consolidou próximo desse nível. As principais causas:
- Escassez de GNL: o Catar opera em regime de força maior até o fim de novembro, e as entregas da região do Golfo Pérsico estão parcialmente bloqueadas.
- Baixos estoques nos armazéns: cerca de 75% na UE e cerca de 61% na Alemanha. Para esta época do ano, é o mínimo de toda a série histórica.
- Disputa com a Ásia por cargas de GNL: em meados de outubro, os terminais de regaseificação europeus estavam carregados, em média, em apenas 37%.
Segundo estimativa do regulador europeu ACER, a guerra já aumentou os gastos da UE com importação de gás em € 18–33 bilhões. A ENTSOG alerta: se o déficit de GNL persistir, até o fim do inverno os armazéns podem cair para menos de 30%. O diferencial entre o TTF europeu e o Henry Hub americano (cerca de US$ 3 por MMBtu) cresceu para aproximadamente US$ 27 por MMBtu. Isso torna a exportação de GNL americano muito lucrativa.
Setor elétrico e renováveis: a crise acelera a transição energética
O gás caro encarece imediatamente também a energia elétrica: no mercado atacadista, o preço nas horas de pico costuma ser definido pelas usinas a gás. Em várias regiões, os governos já adotaram medidas emergenciais de economia de energia.
Ao mesmo tempo, a crise impulsiona o desenvolvimento das energias renováveis. Segundo projeção da AIE, em 2026 as renováveis superarão o carvão pela primeira vez e se tornarão a maior fonte de eletricidade do mundo. A geração solar crescerá cerca de 600 TWh, e a geração solar ultrapassará a eólica, tornando-se a segunda maior fonte renovável depois da hidrelétrica. Para os importadores de energia da Europa e da Ásia, a geração própria a partir de renováveis se torna cada vez mais uma questão de segurança energética.
Carvão: a demanda é sustentada pelo gás caro
Com o preço do gás em cerca de € 100 por MWh, as empresas de energia da Europa e da Ásia frequentemente optam pelo carvão em vez do gás. Isso sustenta a demanda por carvão energético, especialmente entre os importadores asiáticos, que competem com a Europa por GNL. Por outro lado, as rotas do Mar Negro continuam arriscadas para a navegação, o que complica a logística para parte dos fornecedores. No fim das contas, o mercado de carvão segue dependente da situação do gás: enquanto o gás estiver caro, o carvão tem demanda estável.
Petróleo russo: receitas acima das referências orçamentárias
Para o setor de petróleo e gás russo, os altos preços mundiais significam receitas adicionais. Nas três primeiras semanas de outubro, as empresas receberam pelo Urals, em média, cerca de 8,7 mil rublos (US$ 103,4) por barril — 11% mais do que em setembro e cerca de 60% acima do nível previsto no orçamento (a referência orçamentária é de US$ 59 por barril).
Mas os custos também crescem:
- o desconto do Urals em relação ao Dated Brent nos portos do Báltico aumentou para cerca de US$ 21 por barril, devido à concorrência com o petróleo do Oriente Médio no mercado indiano;
- o frete de petroleiros Suezmax e Aframax dos portos do Báltico e do Mar Negro para a Índia subiu para recordes de US$ 27–32 por barril;
- a navegação na região do Mar Negro se tornou sensivelmente mais perigosa, e segurar as embarcações ali ficou mais caro.
Derivados de petróleo e refinarias: o mercado russo de combustíveis sob gestão manual
O mercado interno de derivados de petróleo na Rússia continua no foco dos reguladores. De 1º de agosto de 2026 a 31 de janeiro de 2027, está proibida a exportação de gasolina, diesel e combustível naval. Na Bolsa de São Petersburgo, a alta das cotações está limitada a um passo de 0,01% ao dia. Em 22 de outubro, o índice da gasolina AI-95 na parte europeia do país caiu 13,4%, para 69,7 mil rublos por tonelada.
Que medidas os reguladores discutem
- Limitar o acesso aos pregões bursáteis para participantes que apresentam ofertas com preços inflados.
- Intensificar o controle sobre traders independentes e compras automáticas na bolsa.
- Desenvolver mecanismos de longo prazo para estabilizar os preços atacadistas em conjunto com o FAS e o Ministério de Energia.
No varejo, o litro médio de gasolina em meados de outubro custava cerca de 78,7 rublos, e o AI-95, quase 81 rublos. Para as refinarias e os postos independentes, a margem continua sob pressão.
Perspectivas para investidores e participantes do mercado de TEK
A semana a partir de 2 de novembro pode ser uma das mais importantes para o complexo energético mundial neste ano. O que vale acompanhar:
- Os resultados da reunião da OPEP+ de 1º de novembro e os sinais sobre as cotas para 2027.
- As negociações sobre o Oriente Médio: se houver um cessar-fogo, o Brent pode perder rapidamente até US$ 10–15 de prêmio geopolítico.
- O clima na Europa em novembro: dele depende a velocidade de consumo dos estoques de gás e o comportamento dos preços do gás e da energia elétrica.
- As eleições nos EUA e em Israel, capazes de ampliar as oscilações nos mercados de commodities.
De modo geral, petróleo, gás e energia elétrica permanecem em regime de escassez e alta volatilidade. Para as empresas produtoras e exportadoras, isso gera receitas extraordinárias; para importadores, refino e indústria intensiva em energia, significa custos e riscos crescentes.