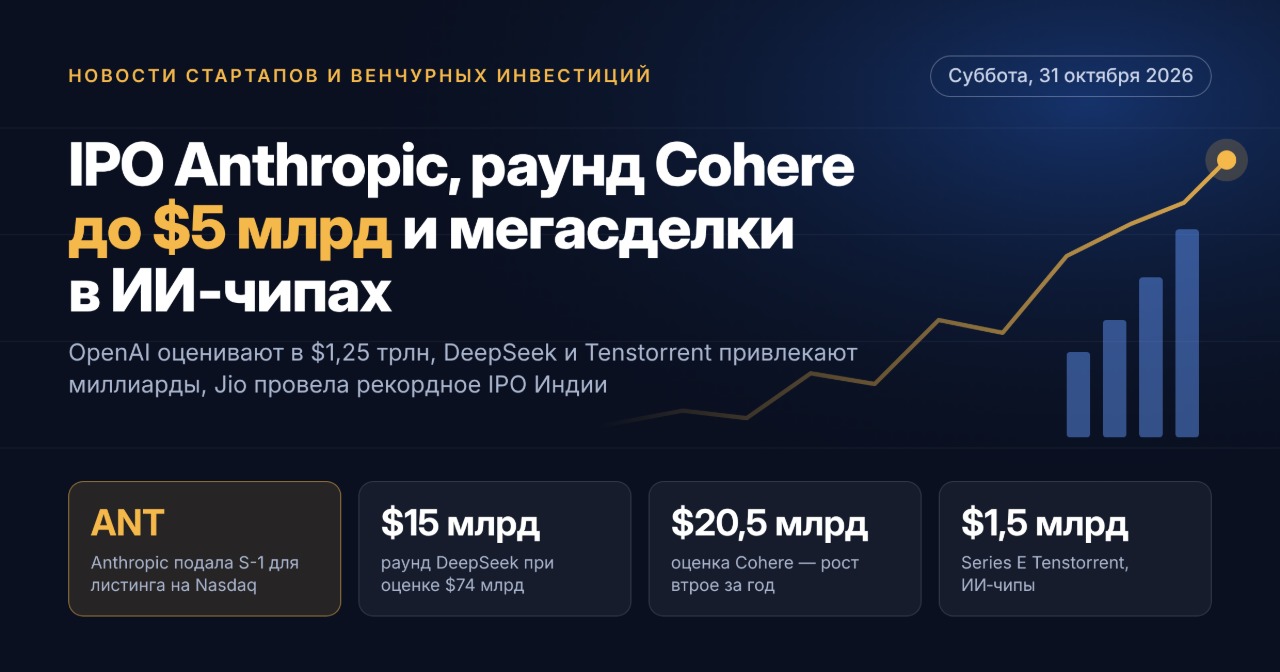
Destaques da semana: Anthropic entra na Nasdaq, OpenAI é avaliada em US$ 1,25 trilhão, DeepSeek, Tenstorrent e FuriosaAI captam bilhões, e a indiana Jio realiza o maior IPO da história do país
A última semana de outubro de 2026 foi uma das mais intensas para o mercado global de venture capital. Empresas de tecnologia abrem capital na bolsa, as megarrondas em inteligência artificial não desaceleram e, ao mesmo tempo, cada vez mais capital migra para a infraestrutura. Para investidores de venture capital e fundos, a principal questão agora é: onde estará o ponto de saída no mercado de capital privado e os mercados públicos conseguirão absorver as avaliações formadas nas rodadas privadas.
Principais tendências da semana:
- IPO de laboratórios de IA — a Anthropic protocolou o formulário público S-1 e se tornou a primeira candidata à maior abertura de capital de tecnologia da década.
- Avaliações na casa dos trilhões — a OpenAI negocia uma rodada de até US$ 30 bilhões, e a DeepSeek capta US$ 15 bilhões.
- Capital soberano — os governos do Canadá e da Coreia do Sul investem diretamente em campeões nacionais de IA.
- Alternativas à Nvidia — fabricantes de chips de IA fecham rodadas de US$ 0,6 a 1,5 bilhão.
- Compressão dos estágios iniciais — as megarrondas escondem a retração do mercado de Series A.
1. Tema principal: Anthropic protocola S-1 e se prepara para IPO na Nasdaq
Em 26 de outubro, a Anthropic protocolou publicamente o formulário S-1 na Comissão de Valores Mobiliários dos Estados Unidos (SEC). A empresa planeja listar ações classe A na Nasdaq Global Select Market sob o ticker ANT. O sindicato de underwriters, com mais de vinte bancos, é liderado por Goldman Sachs e Morgan Stanley. Segundo a imprensa, a oferta pode ocorrer já em meados de novembro, e analistas apontam uma avaliação potencial na faixa de US$ 1,5 a 2 trilhões.
Números-chave do prospecto
- Receita no primeiro semestre de 2026 — US$ 16,3 bilhões, ante US$ 1,2 bilhão no ano anterior.
- Prejuízo líquido no mesmo período — US$ 80,7 bilhões, sendo a maior parte referente a provisões contábeis.
- Obrigações de capacidade computacional com Google, Amazon, Microsoft, SpaceX e outros fornecedores — superior a US$ 500 bilhões.
- Sete cofundadores mantêm 50,1% dos votos graças a uma classe especial de ações.
- Faixa de preço, volume da oferta e avaliação ainda não foram indicados no prospecto.
Para os fundos de venture capital, o IPO da Anthropic é, antes de tudo, uma questão de liquidez. Se a operação for bem-sucedida, abrirá uma janela para os estágios tardios das empresas de IA e definirá um parâmetro para o futuro IPO da OpenAI.
2. Megarrondas de laboratórios de IA: OpenAI, Cohere, DeepSeek
Os investimentos de venture capital em modelos de base continuam crescendo, embora as empresas de IA já se preparem para o mercado público.
- OpenAI negocia uma rodada de até US$ 30 bilhões com avaliação de US$ 1,25 trilhão pré-investimento. Os principais investidores apontados são a Coatue e investidores dos Emirados Árabes Unidos. Essa avaliação tornaria a OpenAI a empresa privada mais valiosa da história.
- Cohere realizou o primeiro fechamento de uma rodada de até US$ 5 bilhões com avaliação de US$ 20,5 bilhões, cerca de três vezes superior à do ano passado. Participam da rodada o governo do Canadá, a Nvidia e o europeu Schwarz Group, que investiu US$ 600 milhões.
- DeepSeek capta US$ 15 bilhões com avaliação de US$ 74 bilhões pré-investimento. O consórcio reúne mais de 15 empresas chinesas, entre elas Tencent, CATL e Geely. Segundo a imprensa, a empresa também se prepara para um IPO na plataforma STAR Market de Xangai.
- Flapping Airplanes — laboratório de IA com menos de um ano de existência — fechou uma rodada Series A de US$ 1 bilhão com avaliação de US$ 6 bilhões. A rodada foi liderada por Index Ventures e Lux Capital. Apenas nove meses antes, a empresa captou US$ 180 milhões em investimento seed com avaliação de US$ 1,5 bilhão.
3. Chips de IA e infraestrutura: o desafio à Nvidia
A infraestrutura de inteligência artificial continua sendo o segmento mais intensivo em capital do mercado de startups. Nesta semana, vários desenvolvedores de chips captaram rodadas expressivas:
- Tenstorrent — US$ 1,5 bilhão em rodada Series E com avaliação de US$ 6,2 bilhões. A empresa desenvolve sistemas computacionais abertos na arquitetura RISC-V.
- FuriosaAI (Coreia do Sul) — US$ 620 milhões em rodada Series D. A avaliação quadruplicou e atingiu US$ 2,9 bilhões. O Fundo Nacional de Crescimento da Coreia investiu US$ 280 milhões, e investidores internacionais, cerca de US$ 110 milhões.
- Daytona — US$ 60 milhões em rodada Series B com avaliação de US$ 1 bilhão. Desde janeiro, a receita da plataforma em nuvem para agentes de IA cresceu 25 vezes.
- Simplismart (Índia) — US$ 14 milhões em rodada Series B. A rodada foi liderada pela Dallas Venture Capital, com participação da Nvidia.
Destaca-se ainda que a SpaceX captou US$ 40 bilhões em financiamento de dívida para a compra de chips de IA. Isso confirma que os instrumentos de dívida se tornam norma para financiar capacidade computacional.
4. Cibersegurança e fintech: demanda por proteção de agentes de IA
As empresas adotam agentes de IA autônomos de forma cada vez mais intensa e, com isso, surgem novos riscos. Isso se reflete imediatamente nas avaliações das startups de cibersegurança.
- Upwind — US$ 400 milhões em rodada Series C com avaliação de US$ 3,8 bilhões. A rodada foi liderada pela Bessemer Venture Partners, com participação de Greylock, Salesforce Ventures e TCV.
- Blacksmith — US$ 66 milhões em rodada Series C com avaliação de US$ 1 bilhão. Investidor líder — Sequoia Capital.
- Casap — US$ 56 milhões em rodada Series B sob a liderança da Base10 Partners. Os investidores estratégicos foram Experian e Synchrony.
- Salmon Group (Filipinas) — US$ 140 milhões para o desenvolvimento de crédito digital.
No início de outubro, a fintech Ramp fechou uma rodada de US$ 1,85 bilhão com avaliação de US$ 60 bilhões — a maior transação fintech do mês.
5. Robótica e espaço: a IA física ganha protagonismo
Os investidores direcionam cada vez mais recursos para tecnologias que geram efeito mensurável no setor real da economia:
- Bedrock Robotics — US$ 600 milhões com avaliação de US$ 4,1 bilhões para equipamentos de construção autônomos.
- Foundry Robotics — US$ 100 milhões em rodada Series A para produção autônoma.
- Xona Space Systems — US$ 250 milhões em rodada Series D com avaliação de US$ 2,45 bilhões para navegação por satélite, que deve se tornar alternativa ao GPS.
- Rendezvous Robotics — US$ 20 milhões em rodada seed para veículos espaciais que se montam autonomamente em órbita.
6. Ásia: IPO recorde da Jio e mercado indiano aquecido
Em 28 de outubro, a Jio Platforms, divisão digital da Reliance Industries, iniciou as negociações nas bolsas NSE e BSE. O volume da oferta foi de ₹ 30.213 crore — o maior IPO da história da Índia. A demanda superou a oferta em 22,19 vezes, e entre investidores institucionais, em 70,55 vezes. No primeiro dia de negociação, as ações subiram cerca de 22%. Para os fundos que atuam em mercados emergentes, este é um sinal forte: o mercado interno de capitais da Índia é capaz de absorver grandes aberturas de capital de tecnologia.
7. Estágios iniciais e posição dos LPs: o mercado se torna mais rigoroso
As médias de mercado escondem uma forte estratificação. Desde o início de 2026, cerca de US$ 48 bilhões foram investidos em rodadas de nível Series B, mas o número de transações diminui. Segundo estimativas de analistas, as grandes rodadas Series A mascaram a real compressão desse segmento. Como resultado, as startups em estágio seed enfrentam exigências maiores de receita, e o tempo até a próxima rodada aumenta.
O que muda para os fundos de venture capital
- Os LPs institucionais exigem DPI comprovado e saídas reais, e não rentabilidade no papel.
- O venture capital em cripto esfria: no terceiro trimestre de 2026, os investimentos somaram US$ 4,5 bilhões em 296 transações. Isso representa 20% menos em volume e 24% menos em número de transações do que no segundo trimestre.
- Novos fundos de nicho focam em empresas estruturadas desde o início em torno de IA. Por exemplo, a BY Venture Partners fechou seu terceiro fundo em US$ 60 milhões.
8. Rússia e CEI: mercado em fase de compressão
O mercado russo de venture capital caminha na contramão da tendência global. Nos nove meses de 2026, as startups de tecnologia nacionais captaram cerca de 5,67 bilhões de rublos — metade do que no mesmo período do ano anterior. O número de transações caiu 46%, para 73, e o ticket médio ficou em cerca de 86 milhões de rublos. A maior transação do período — 1,09 bilhão de rublos do Grupo UKM no desenvolvedor de soluções corporativas de IA ArkhiTech AI. Os principais vetores continuam sendo a inteligência artificial e as tecnologias médicas.
9. Conclusões e o que acompanhar na próxima semana
O mercado global de venture capital encerra outubro de 2026 em alta. No primeiro semestre, o volume global de financiamento de venture capital superou US$ 560 bilhões — o segundo melhor resultado de toda a série histórica. No entanto, o capital se concentra cada vez mais em alguns líderes de IA.
- Anthropic — formulário S-1/A complementado com faixa de preço e cronograma de roadshow.
- OpenAI — condições finais da rodada e prazos do seu próprio IPO.
- DeepSeek — preparação para listagem na STAR Market.
- Jio Platforms — desempenho das ações após a listagem como indicador do apetite por IPOs de tecnologia em mercados emergentes.
Para os investidores, a principal conclusão da semana é que a janela para saídas está se abrindo. Mas se beneficiarão dela, sobretudo, os fundos que ocuparam posições antecipadamente em infraestrutura e modelos de base de IA.
10. Perguntas frequentes
Quando ocorrerá o IPO da Anthropic?
A Anthropic protocolou publicamente o formulário S-1 em 26 de outubro de 2026. Segundo a imprensa, a oferta na Nasdaq sob o ticker ANT é esperada para meados de novembro, mas a data oficial ainda não foi anunciada.
Quais startups captaram as maiores rodadas no final de outubro de 2026?
As maiores transações: DeepSeek (US$ 15 bilhões), Cohere (até US$ 5 bilhões), Tenstorrent (US$ 1,5 bilhão), Flapping Airplanes (US$ 1 bilhão), FuriosaAI (US$ 620 milhões), Bedrock Robotics (US$ 600 milhões) e Upwind (US$ 400 milhões).
Quais setores são mais atraentes para investidores de venture capital agora?
Lideram a infraestrutura de IA e chips, os modelos de base, a cibersegurança para agentes de IA, a robótica e as tecnologias espaciais.